穩定幣支付週刊第十五期:穩定幣的底氣,藏在支付最後一公里
本期作者: OSL Research 見習分析師 Kelly Wang Email: [email protected]
一、本週穩定幣支付數據
截止 2026-04-09(近 7 天滾動口徑),穩定幣總市值/供給約 3205 億美元,穩定在 3200 億美元附近的平台區間。
Messari 觀察顯示穩定幣轉賬持續活躍,近 30 天累計轉賬額超 10.80 萬億美元,日度在約 3300 億—3600 億美元區間擺動;按日均粗略外推,近 7 天總轉賬額仍處於 2.3—2.5 萬億美元區間。
從長期噪音剔除結構看,OSL Research 調整後(剔除做市、自成交、機器人等)「有效」體量約為總量的五分之一左右,對應近 7 天約 4600-5000 億美元區間。
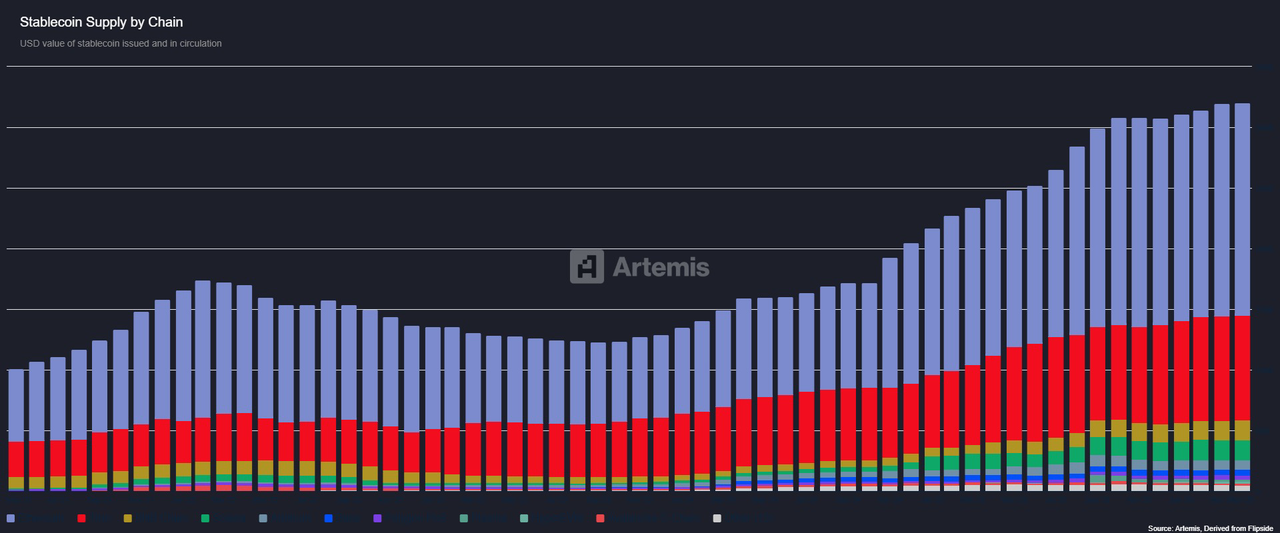
(資料來源:Messari、Artemis、OSL Research) (「有效」= 調整後數據,剔除做市、自成交、機器人等噪音交易。)
本週總市值增速前三的穩定幣(協議)為:
Global Dollar(+9.11%;周轉賬額 $1.62B,-30.78%)
Monerium EUR emoney(+4.91%;周轉賬額 $32.15M,-64.21%)
Frax USD(+3.76%;周轉賬額 $118M,-8.40%)
OSL Research 增長觀察:
Global Dollar (USDG):本週市值增長 9.11%。該穩定幣由 Paxos Digital Singapore 發行,受新加坡金融管理局(MAS)監管,具備 1:1 美元儲備支持。儲備資產收益的約 97% 將分配給 Global Dollar Network (GDN) 合作夥伴(如 Kraken、Robinhood、Anchorage 等),以激勵機構參與流動性建設。
Monerium EUR emoney (EURe):本週市值增長 4.91%。作為冰島授權 EMI(電子貨幣機構)發行的受監管電子貨幣,其優勢在於 SEPA 即時轉賬(<60s 無手續費)。增長驅動主要源於歐元支付需求,資金正從「活躍周轉」轉向「沉澱持有與支付結算」,反映了真實的跨國薪資與支付場景。
Frax USD:本週市值增長 3.76%。該穩定幣由貝萊德 (BlackRock) BUIDL 等代幣化美債及現金 1:1 背書。核心驅動力為 Aave V4 「day-one」 默認穩定幣上線及收益分享機制,吸引了大量 DeFi 流動性與機構配置,屬於典型的收益驅動型持有。
二、本週穩定幣支付與基礎設施要聞
Chainalysis 預測穩定幣年交易量到 2035 年將達 1500 萬億美元
Chainalysis 報告指出,穩定幣在 2025 年處理了 28 萬億美元的實際經濟活動。隨著代際財富轉移(約 100 萬億美元轉移至年輕一代)及線下/電商基礎設施的擴展,預計到 2035 年交易量將顯著激增。若此預測實現,穩定幣交易筆數將與 Visa 和 Mastercard 持平。
觀察: 穩定幣正以支付基礎設施的形式對傳統金融核心業務進行結構性侵蝕,有望從流動性工具升級為系統級支付底座。
2. Bitget 擬開放大客戶使用穩定幣認購 OpenAI 等 IPO 股票
Bitget 計劃允許大客戶通過平台內穩定幣參與未上市熱門股票(如 OpenAI)的認購。此舉利用了穩定幣結算優勢,旨在切入傳統投行與 OTC 平台的一級市場份額。
觀察: 這一模式將加速 RWA 與加密原生資本的綁定,迫使傳統市場向鏈上結算轉型。
3. 白宮經濟學家:穩定幣收益不會損害銀行利益
據 Bloomberg 報道,白宮經濟學家認為穩定幣收益對銀行存款的擠壓效應極低,禁止收益僅會使貸款增加 0.02%。
觀察: 此表態旨在弱化潛在系統性風險,為穩定幣在美擴張提供政策緩衝空間,實質上承認了穩定幣高收益平行體系的存在。
4. 美國 FDIC 擬出台穩定幣監管規則,明確儲備與贖回要求
FDIC 提出新規草案,要求發行商在儲備、資本及託管等方面達標。雖然儲備存款受保險保障,但該保護不直接覆蓋穩定幣持有者。
觀察: 此舉構建了間接信用背書,並為傳統銀行在鏈上託管賽道卡位預留了空間。
5. 韓國金融機構試點外國用戶穩定幣支付
韓亞金融、BC Card 等機構聯合 Circle 與 Crypto.com,在立法延遲期間通過「監管沙盒」形式測試 USDC 支付服務,提前佈局跨境支付網絡。
觀察: 傳統金融機構正利用政策真空期快速驗證商業模式,搶佔全球流動性入口。
6. Polymarket 擬推出原生穩定幣 Polymarket USD
Polymarket 宣佈升級交易引擎並引入以 USDC 1:1 支持的原生穩定幣,以降低 Gas 成本並優化撮合效率。
觀察: 這是預測市場平台對基礎設施的垂直整合,旨在通過提升安全標準鎖定機構級資金。
7. 美國 Clarity 法案擬於 4 月下旬衝刺審議
加密行業與銀行業就穩定幣收益機制的分配達成初步妥協,立法重點或將轉向 DeFi 與資產代幣化。
觀察: 監管層正主動釋放積極信號,通過漸進式立法為 DeFi 及更廣泛的加密資產類別預留政策通道。
8. 以太坊上 USDT 發行量超越 Tron
近期以太坊網絡上的 USDT 發行量已超越 Tron,引發了以太坊將成為華爾街驅動的金融骨幹網的廣泛討論。
觀察: 機構佈局的重心正從原生代幣價格波動轉向對美元流動性入口的掌控權博弈。
三、本週監管與政策信號
1. 美國財政部擬強化穩定幣反洗錢(AML)新規
新聞說明:美國財政部旗下 FinCEN 與 OFAC 擬聯合發布規則,要求穩定幣發行商建立完善的反洗錢及製裁合規體系,包括對可疑交易進行凍結、攔截與拒絕,並遵守《銀行保密法》相關要求。該規則強調以風險與效果為導向,認為具備健全合規體系的機構通常可降低執法風險。此舉旨在推動《GENIUS 法案》相關落地,該法案預計於 2027 年全面生效。
來源:CoinDesk(2026/04/09)
觀察:FinCEN 與 OFAC 的聯合規則以風險與效果為導向,將穩定幣發行人直接納入 BSA 框架下的凍結、攔截與拒絕義務,本質上是把合規成本轉化為監管壁壘,迫使發行商在鏈上交易層面實現傳統銀行級可追溯性。 此舉配合GENIUS法案2027年全面落地,戰略意圖清晰:透過制度性前置鎖死美元穩定幣的全球流動性入口,在中美金融博弈中搶佔制高點,同時為合規完備的機構預留執法緩衝空間。 這輪規則重塑將加速市場洗牌,持有健全 AML /制裁體系的頭部玩家將顯著降低執法風險,而缺乏資源的小型發行商將被迫退出或被併購,美元穩定幣的中心化控制力將進一步強化。
2. 韓國執政黨提出《數字資產基本法》
新聞描述: 韓國執政黨提出《數位資產基本法》,擬建立涵蓋發行、交易、託管及監管在內的完整法律架構。該法案將穩定幣等與法幣或現實資產掛鉤的數位資產列為特殊類別,要求發行方取得許可並滿足資本、儲備及贖回等要求。同時,法案擬引入牌照與資訊揭露制度,明確禁止市場操縱及內線交易行為,並計畫設立數位資產委員會統籌監管。
來源:CoinDesk(2026/04/09)
觀察:韓國執政黨推出的《數位資產基本法》建構起覆蓋發行、交易、託管與監管的全鏈條框架,將穩定幣等掛鉤法幣或現實資產的數位資產列為特殊類別,並強制發行方取得許可同時滿足資本金、儲備及贖回要求,本質上是將傳統金融的風險控制邏輯全面嵌入加密市場。 透過牌照制度、資訊揭露義務、禁止市場操縱與內線交易條款,以及設立數位資產委員會實現統籌監管,此舉戰略意圖清晰:韓國欲藉此在亞太監管博弈中確立合規領先地位,同步對標全球標準並強化本土機構在跨境流動中的話語權。
四、分析師評論:穩定幣的底氣,藏在支付最後一公里
OSL Research 見習分析師, Kelly Wang
Email: [email protected]
2025 年穩定幣鏈上交易量已沖到 33 兆美元,市值穩站 3,000 億美元,遠超過許多主權貨幣。但真正讓我警醒的,不是這些宏大數字,而是用戶行為裡那道隱形卻致命的裂痕:大量持有人不再把穩定幣當成“錢包裡的美元影子”,而是視為真實收入的延伸——freelancer、gig worker、跨境賣家把穩定幣直接當成工資條,收到就想花,流通意願極強。
這轉變的邏輯其實並不複雜,卻被很多人忽略。傳統金融把錢「卡」在帳戶裡,用戶只能被動接受貶值、延誤和凍結風險,時間久了就養成了「囤起來再說」的防禦習慣。穩定幣卻把錢「放」了出來。它一次解決了用戶最頭痛的三個結構性問題:本地貨幣貶值對沖、跨境收款即時到帳、低成本全球可及。使用者行為因此發生了一次根本改變-從被動持有轉向主動流通。 錢不再是躺在錢包裡的儲備,而是流動的燃料:今天收到穩定幣,明天就可能用來買東西、付帳單,甚至跨國採購。這種「熱錢」屬性,是使用者用腳投票的結果。他們不是不懂風險,而是清楚地看到,穩定幣把「保值」和「能用」這兩件事第一次統一了起來,讓貨幣終於同時具備了安全感和即時性。這種統一感帶來的心理解放,遠比表面上的便利更深刻:使用者第一次覺得,自己的收入不再是被銀行體系「託管」的被動資產,而是自己可以隨時掌控的主動資源。
再往深裡看,這種行為升級其實暴露了加密用戶和傳統金融用戶的心理差距。傳統用戶把美元當成“安全墊”,喜歡長期放著不動,因為他們心裡把錢分成“儲蓄”和“消費”兩個抽屜,界限分明,生怕一動就暴露風險。穩定幣用戶卻把它當成「營運性現金」。
為什麼?
因為在他們的現實世界裡,穩定幣不是投資品,而是收入工具。它直接填補了傳統銀行留下的空缺:freelancer 跨境收款不用再等三天,gig worker 也不用擔心當地貨幣突然貶值 20%。用戶把穩定幣內化為「現代薪資條」-錢一到賬,就開始規劃怎麼花出去,流通速度遠超普通銀行存款。這種行為不是一時衝動,而是長期痛點累積後的理性反彈。用戶終於找到了一種既能保值、又能隨時動用的貨幣形式。它打破了傳統貨幣的「流動性困境」:以前越安全越難用,越好用越不安全;現在,用戶第一次同時擁有了安全和方便。這不僅是支付方式的改變,更是用戶對「錢到底為什麼存在」這個問題的重新回答——錢存在的意義,不再是單純的儲備,而是為了在生活中真正流動起來。
更重要的是,這種流動帶來的用戶黏性是傳統金融難以匹敵的:當穩定幣真正成為日常現金流的一部分,用戶對它的依賴度會遠超任何投機性資產,因為它已經嵌入到用戶的真實生活節奏裡。
但也正是在這裡,穩定幣被卡在了「最後一公里」。
用戶意願早已爆炸,卻被支付路徑嚴重拖累。他們真正想要的,是「像刷卡一樣無感」的出口。他們不在乎錢包裡躺著穩定幣,但他們討厭每次消費都要先想網路、算 gas 費、擔心不可逆風險,還得面對商家不認的尷尬。 行為經濟學在這裡給出了更直白的解釋:用戶的支付決策遵循「最小麻煩原則」和「損失厭惡」——多一個步驟就懶得做,任何可能損失都顯得格外可怕。結果就是大量穩定幣停留在「半流動」狀態:用戶明明想花,卻只能先換成法幣再消費,中間白白損失時間、匯率和耐心。
不是用戶不成熟,而是現有產品設計把最後一公里變成了泥濘小路,把本該順暢流動的「熱錢」硬生生鎖死在錢包裡。更重要的是,這種卡位會反過來影響用戶的長期行為:他們開始減少對穩定幣的依賴,轉而只在必要時使用,最終讓穩定幣的真實效用大打折扣,甚至讓部分用戶重新回到傳統金融的懷抱。
仔細拆解使用者行為的障礙,就能看清三重摩擦是怎麼把意願變成空談的。
第一重是操作複雜性。使用者在支付那一刻,要同時面對網路選擇、費用預估和不可逆的心理壓力,一次消費瞬間變成腦力活。原本應該愉快的刷卡瞬間,變成了需要計算和權衡的過程,這直接消耗了使用者的決策能量。
第二重是商戶接受度低。用戶有穩定幣,卻發現商家不認,只能多繞一步換法幣,這等於把“即時支付”的最大優勢打回原形,還讓用戶覺得自己用的還是“邊緣東西”,進一步削弱了他們對穩定幣的信任。
第三重是信任與保護缺口。尤其在成熟市場,用戶特別在意消費者權益和可逆性,他們擔心出問題時,穩定幣的「美元等價物」屬性無法提供傳統信用卡那樣的退款保護。
這三重摩擦疊在一起,形成了系統阻力:使用者行為明明已經準備好,卻被產品路徑死死卡住。更糟的是,它還會形成惡性循環——用戶越覺得麻煩,就越少嘗試;商家看到需求不足,就更不願意接入,最終把穩定幣永遠鎖在「錢包資產」的位置,讓本該成為主流支付工具的東西,停留在小眾實驗階段。這種惡性循環的可怕之處在於,它會逐步侵蝕用戶對整個加密生態的信心:一次次受挫之後,用戶可能會想,“穩定幣再好,也還是不夠日常”,從而把更多資金重新轉移回傳統銀行帳戶。 這種錯配在全球不同區域的使用者身上表現得特別明顯,也進一步證明了「本地痛點決定行為速度」這個底層邏輯。
在 APAC 和非洲,傳統基礎設施最薄弱,使用者行為最激進。他們直接把穩定幣當成預設貨幣,用來匯款、發工資、買東西、日常消費,走的是一條 “leapfrog” 路徑:跳過落後的銀行系統,把穩定幣當成收入與支出的閉環工具。最後一公里反而最短,因為這裡的需求最原始、最迫切——用戶需要的就是能真正「花出去」的工具,而不是又一個要學習的加密 App。他們把穩定幣當成救命索,而不是可選資產,流通意願因此被推到最高。在這些市場,用戶甚至會主動教育身邊的朋友使用穩定幣,因為它已經不是“加密玩具”,而是實實在在的生活基礎設施。
相反,在歐美成熟市場,用戶較保守。他們重視可逆性和監管背書,所以支付意願雖然高,但實際行動更謹慎,更傾向於找到一種能無縫融入傳統支付的方式。他們會反覆權衡“萬一出問題怎麼辦”,因此對產品的消費者保護要求更高。區域差異不是孤立的例子,而是同一用戶邏輯在不同土壤裡的自然結果:痛點越深,用戶就把穩定幣當成「救命工具」;環境越成熟,用戶就越需要「無感嵌入」。
這也提醒我們,最後一公里的長度從來不是全球統一的,而是由本地經濟結構、文化信任和基礎設施歷史共同決定的。忽略這一點,任何產品設計都會在不同市場撞牆,甚至錯失最有成長潛力的使用者群體。
把這些線索連在一起,穩定幣用戶行為的最後一公里就清晰了:用戶很容易完成從「錢包資產」到「熱錢工具」的認知躍遷,他們會把穩定幣當成收入、現金流和支付燃料,急於讓它在日常生活中流動。但摩擦卻常常把意願卡在了路徑上,導致供需嚴重錯配。核心在於,用戶端從來不是“意願不足”,而是“路徑不足”。使用者需要的不是教育,而是產品把所有後台複雜性(轉換、合規、對帳、風控)打包起來,讓前端回歸最熟悉的體驗——像刷任何一張卡一樣自然、無感、可逆。這樣,用戶才能徹底把穩定幣當成日常支付工具,而不是偶爾動用的「備用金」。
更進一步來看,這最後一公里其實考驗的是整個產業的用戶中心思維:我們是繼續把複雜性甩給用戶,還是勇敢地把複雜性留在後台,讓用戶只感受到簡單?如果產業無法完成這個思維轉變,用戶行為就會停留在「半成品」狀態,穩定幣的巨大潛力也永遠無法完全釋放。
穩定幣的最後一公里,用戶已經準備好了日常支付,只等產品把摩擦徹底抹平。
這不是技術競賽,而是對使用者行為邏輯的真正尊重。誰先讀懂這一層,誰就掌握了下一代支付軌道的鑰匙。畢竟,在使用者行為面前,所有宏大敘事最終都要落地到那一次簡單的、順暢的消費體驗。只有當用戶真正把穩定幣當成每天都在用的“口袋裡的錢”,而不是偶爾打開 App 查看的“錢包資產”,穩定幣的最後一公里才算真正走完。
免責聲明及披露
1. 文件性質
本文件(「本文件」)由 OSL 內部人員僅為信息參考目的編製,不構成投資、法律、稅務或任何其他專業意見,亦不應作為此類意見依賴。未經 OSL 事先書面許可,本文件的任何部分不得以任何形式複製、散布或傳送予任何第三方。本文件不構成要約、招攬、營銷材料、產品披露文件或法律文件,亦不構成任何具有約束力的合同或承諾基礎。本文件僅用於呈現 OSL 對行業的觀察與戰略性見解,不代表 OSL 的官方立場、策略或決定。撰寫者並非獨立研究分析師,本文件亦不構成適用法律或法規所定義的「投資研究」。因此,本文件並未按照旨在確保投資研究獨立性的法規要求進行編製,亦不受任何發布前交易限制的約束。
2. 不得依賴聲明
本文件所載信息、觀點及分析基於公開資料及 OSL 內部判斷,並未考慮任何接收人的個人目標、財務狀況或需求。本文件不構成任何個人推薦,也不構成購買、出售或進行任何金融工具、產品或服務的邀請或招攬。接收人應在作出任何投資或其他決定前,結合其個人情況、目標、經驗及財務資源,諮詢其自身的獨立顧問。所有投資均涉及風險;價值可能波動,投資者可能收回少於原始投資金額。過往表現並不代表未來結果。
3. 信息準確性、完整性及局限性
本文件基於 OSL 認為可靠的信息編製,但 OSL 並未對其準確性、完整性或公允性進行獨立驗證。儘管已採取合理注意確保內容不虛假或具誤導性,OSL 對內容的準確性、完整性、公允性或合理性不作任何明示或暗示擔保。對於文件引用之第三方信息造成的任何錯誤、遺漏或依賴後果,OSL 不承擔責任。任何所述工具、主體或策略的表現可能受到市場、監管、技術或其他因素重大影響。
4. 前瞻性聲明
本文件可能包含前瞻性聲明,該聲明涉及已知及未知風險、不確定性及其他因素。實際結果、表現或成效可能與明示或暗示的陳述存在重大差異。OSL 無義務更新、修改或撤回任何前瞻性聲明。
5. 利益衝突披露
OSL、其關聯方及員工可能持有本文件涉及資產或主體的頭寸或參與相關交易。文件撰寫人員或相關人員可能因 OSL 業務表現而獲取與此相關的薪酬。OSL 已實施相關政策和程序用於識別及管理潛在利益衝突。
6. 知識產權及使用限制
本文件受版權保護,僅供指定接收人內部使用。接收人可存儲、展示、分析、修改、重格式化及打印本文件供內部用途,但未經 OSL 事先書面同意,不得:
轉售、再分發或商業使用本文件;
逆向工程、提取或製作衍生作品,包括用於訓練或應用於機器學習/人工智能系統;
發布或傳送本文件予第三方。
7. 責任限制
在適用法律允許的最大範圍內,OSL 及其關聯方、高級人員、員工及代理人不就使用、依賴或解釋本文件而引起或與此相關的任何直接、間接、附帶性、後果性或特別損害承擔責任,包括但不限於:
利潤損失;
業務中斷;
數據損壞或丟失;
聲譽損害。
8. 全球分發說明
接收人應自行確保遵守適用的當地法律。本文件在某些司法轄區的分發可能受到限制。接收人須確保本文件不被分发予任何依法不得接收本文件的人或實體。
立即展開安全的加密貨幣之旅
OSL | 出入金從未如此安心!
更多主題
更多主題
最新發佈
Cross-Border Stablecoin Payout Route Review Template: Eligibility, Local Delivery and Completion Evidence
A cross-border stablecoin payout route should remain unapproved until the business can document the payer entity, beneficiary type, origin and destination, asset and network, local-delivery...
Cross-Border Stablecoin Payout Route Review Template: Eligibility, Local Delivery and Completion Evidence
Who Should Own the Payment Workflow? A Stablecoin Infrastructure Decision Tree for Platforms
Use this stablecoin infrastructure decision tree to choose a hosted, API, orchestration or hybrid model based on ownership, controls, records and fallback.
Who Should Own the Payment Workflow? A Stablecoin Infrastructure Decision Tree for Platforms
Stablecoin Accounting and Reconciliation Data Model: From Transaction ID to Month-End Close
Download a provider-neutral stablecoin accounting data dictionary for mapping transaction IDs, statuses, fees, conversions, exceptions, journals and ledgers.
Stablecoin Accounting and Reconciliation Data Model: From Transaction ID to Month-End Close
Corporate Stablecoin Treasury Rebalancing Policy: Liquidity Buffers, Counterparty Limits and Fallback Rails
Enterprises using stablecoins for cross-region treasury rebalancing need a written policy that defines where value may be held, when a transfer may begin, who approves it, how much exposure...
Corporate Stablecoin Treasury Rebalancing Policy: Liquidity Buffers, Counterparty Limits and Fallback Rails
USDGO Reserve, Attestation and Redemption Evidence Hub for Enterprise Review
Find current and historical USDGO issuer, reserve-attestation and redemption evidence, with report dates, coverage periods, evidence limits and update status.
USDGO Reserve, Attestation and Redemption Evidence Hub for Enterprise Review
Which Stablecoin Should a Business Use for USD Settlement? A Treasury Selection Scorecard
Compare USDGO and USDC for corporate USD settlement using the same evidence date and a route-based treasury selection scorecard.
Which Stablecoin Should a Business Use for USD Settlement? A Treasury Selection Scorecard
為你精選
更多主題
更多主題
