稳定币三次蜕变:从交易所筹码到全球支付基础设施
并非单纯的增长故事
稳定币的发展历程通常被简化为一条持续向上的增长曲线,但这种叙事掩盖了其演进的本质。事实上,稳定币经历了三个截然不同的阶段,每个阶段都拥有不同的核心用户、价值主张以及监管关系。
每一个阶段都遵循相同的循环:价值扩张、风险爆发、监管响应,随后下一阶段将稳定币推向实体经济的更深处。理解这一模式,不仅能解释稳定币已取得的成就,也能揭示为何其演进之路远未结束。
图表 1:稳定币三阶段演进概念图
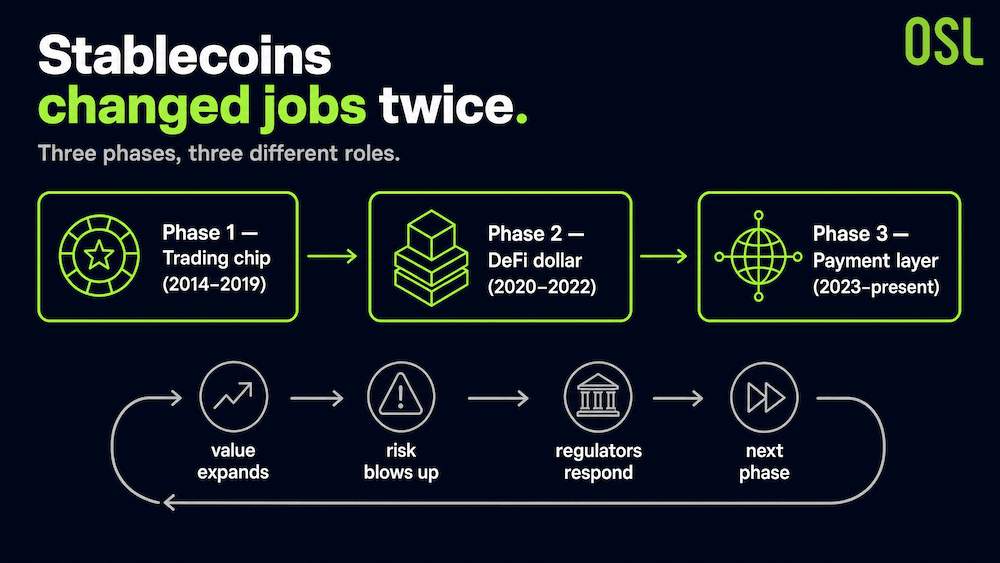
第一阶段(2014–2019):交易筹码
稳定币诞生于加密货币交易所内部。2014年7月,一个名为 Realcoin 的项目启动,随后更名为 Tether。2014年10月6日,首批 100 枚 USDT 在 Omni Layer 上铸造。
此时的价值主张非常局限:一种等同于美元的单位,让交易者在没有银行账户的情况下,也能在交易所生态内持有和转移资金。其增长紧随加密市场波动。在2017年的牛市中,USDT 的市值从约 1,000 万美元跃升至约 15 亿美元。当时,它并非独立的金融产品,而是交易活动的副产品,且处于监管真空地带。
第二阶段(2020–2022):DeFi 美元
2020年改变了稳定币的功能定位。随着去中心化金融(DeFi)协议的爆发,稳定币不再仅仅是闲置资金,而是成为了 DeFi 的核心流动性层。它们充当了抵押品、交易对的基础资产以及跨协议的结算单位。
规模的转变是巨大的。稳定币总供应量从2020年初的不足 50 亿美元增长到年底的 280 亿美元以上;2021年6月突破 1,000 亿美元,并在2022年1月达到近 1,800 亿美元的峰值。
随后,行业迎来了深刻的教训。2022年5月,算法稳定币 Terra (UST) 脱锚,约 500 亿美元的价值在 72 小时内蒸发。这次崩溃并未摧毁行业,而是促成了一个更重要的共识:**“足额法币储备 + 独立审计 + 合规”**是唯一可持续的模型。2023年3月硅谷银行的倒闭进一步强化了这一观点,使市场对“安全储备”的定义缩小到短期国债、隔夜逆回购和政府货币基金。
第三阶段(2023–至今):支付层
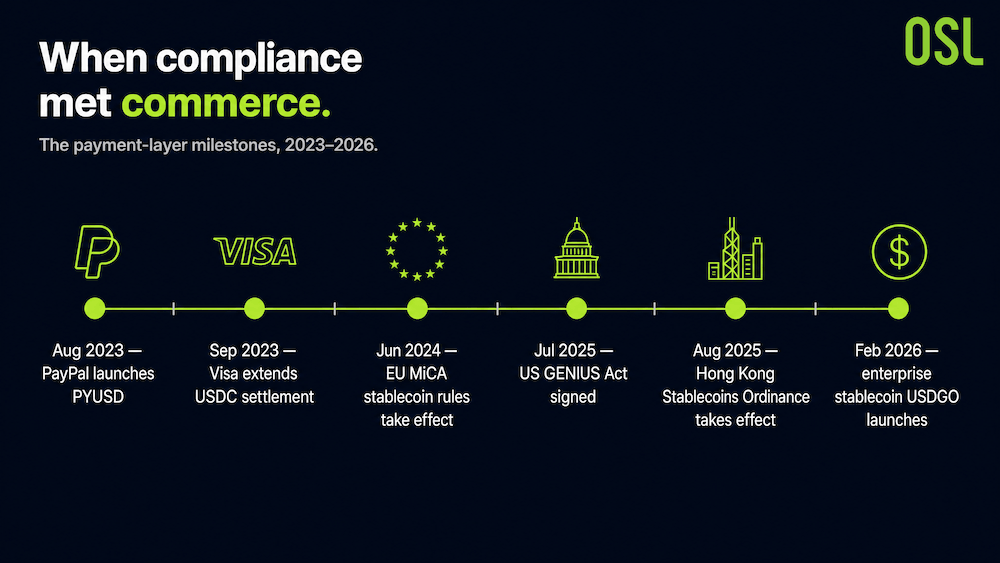
从2023年起,稳定币开始从加密市场跨越到实体贸易。里程碑事件接踵而至:PayPal 推出 PYUSD(2023年8月)、Visa 扩大 USDC 结算范围(2023年9月)、欧盟 MiCA 稳定币规则生效(2024年6月)、美国《GENIUS 法案》签署(2025年7月)、香港《稳定币条例》生效(2025年8月),以及企业级稳定币 USDGO 发布(2026年2月)。
图表 2:稳定币支付层里程碑时间线
这是商业逻辑与合规深度结合的首个阶段,也让稳定币真正有机会成为全球贸易的基础设施。市场规模随之复苏:从2022年底 Terra 危机后的约 1,300 亿美元低点,总市值在2026年5月攀升至约 3,230 亿美元,三年间的复合增长率约为 35%。
图表 3:三阶段市值轨迹 (2017–2026)
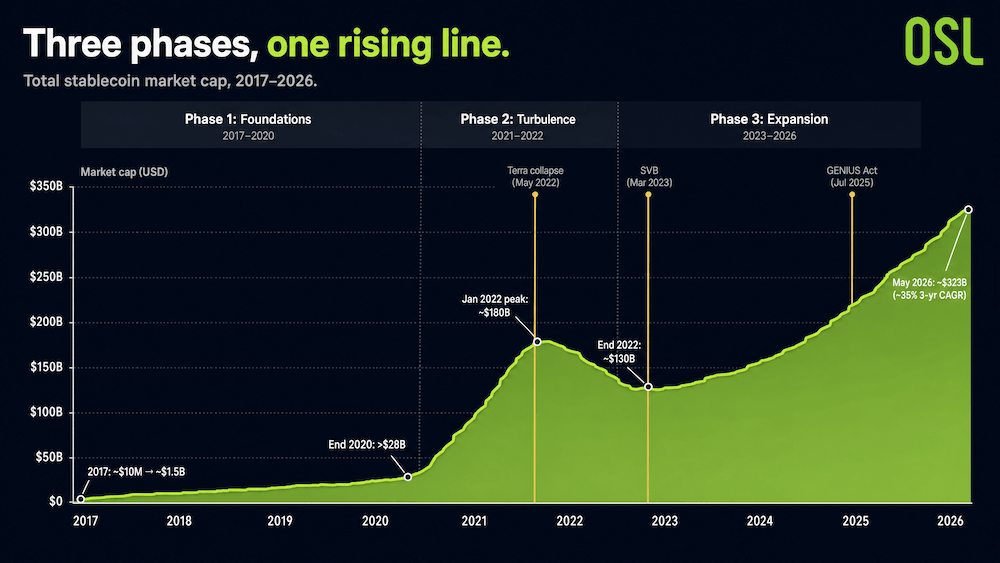
来源:《数字经济的流动性枢纽 (OSL × 香港理工大学工商管理学院)》
现状:规模庞大却依然“微小”
到2026年,核心数据令人瞩目。根据 Bessemer Venture Partners 的数据,法币支持的稳定币供应量在2026年3月超过 2,730 亿美元,较2020年3月的 68 亿美元增长了40倍。2025年调整后的交易额增长 91% 至 10.9 万亿美元,直逼 Visa 的 14.2 万亿美元年度支付额。现实世界支付量翻倍至约 4,000 亿美元,其中 B2B 占比达 60%。
Chainalysis 预测,稳定币支付量可能在 2031 年至 2039 年间追平 Visa 和 Mastercard 的线下总交易量,并将其视为传统支付巨头的“倒计时”。
图表 4:2026年稳定币关键数据概览
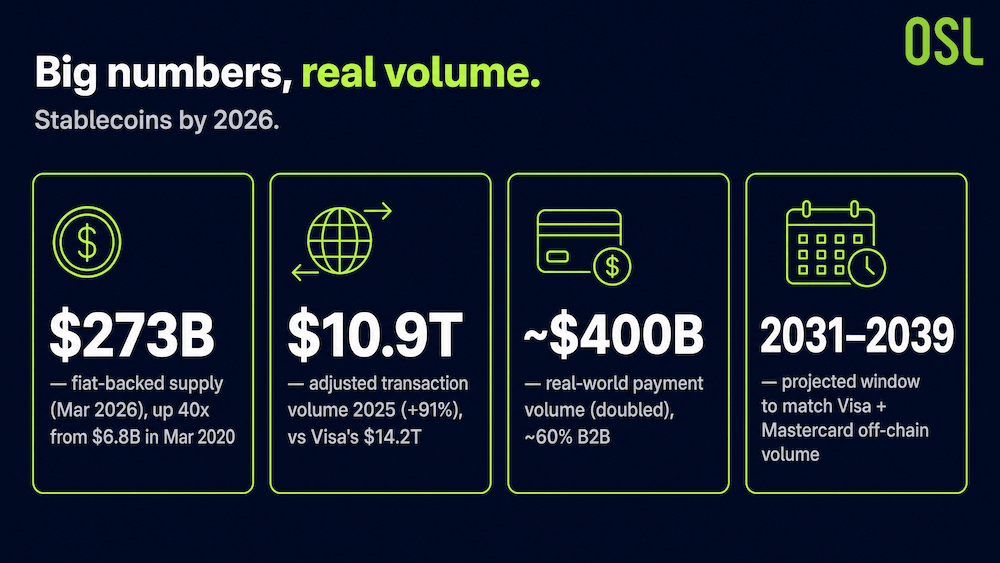
来源:Bessemer Venture Partners, Chainalysis
然而,悖论依然存在。
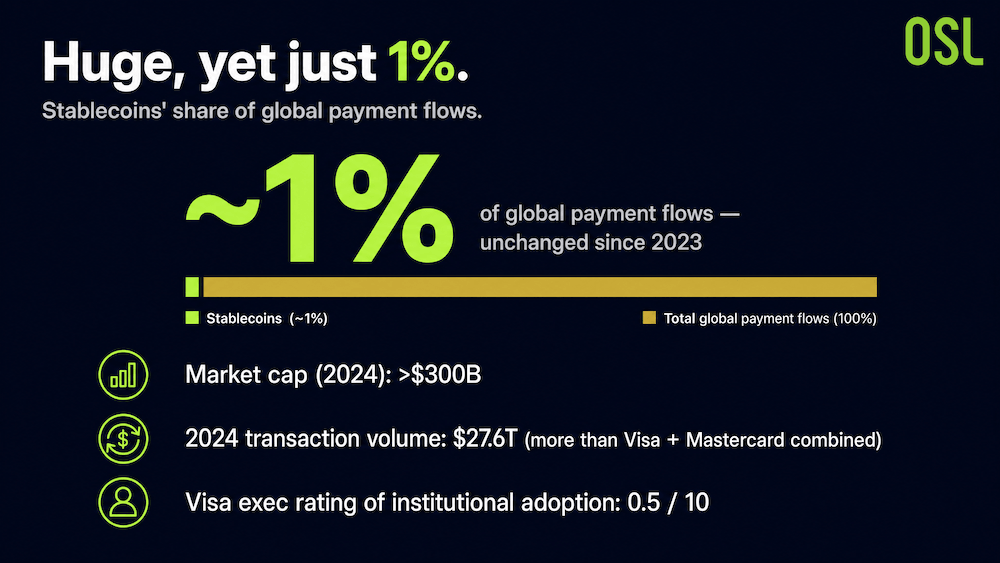
根据 OpenFX 2026年报告,稳定币目前仅占全球支付流的 1%,与 2023 年和 2024 年的份额持平。尽管其市值超过 3,000 亿美元,2024 年交易额达 27.6 万亿美元(超过 Visa 和 Mastercard 的总和),且 Visa 高管对机构采用率的评分仅为 0.5(满分 10)。这里的核心瓶颈在于基础设施而非技术:即出入金渠道、合规审查和对账系统。区块链早在多年前就解决了结算速度问题,但周边的支撑体系仍在追赶中。
图表 5:稳定币 1% 悖论示意图
三个阶段带给我们的启示
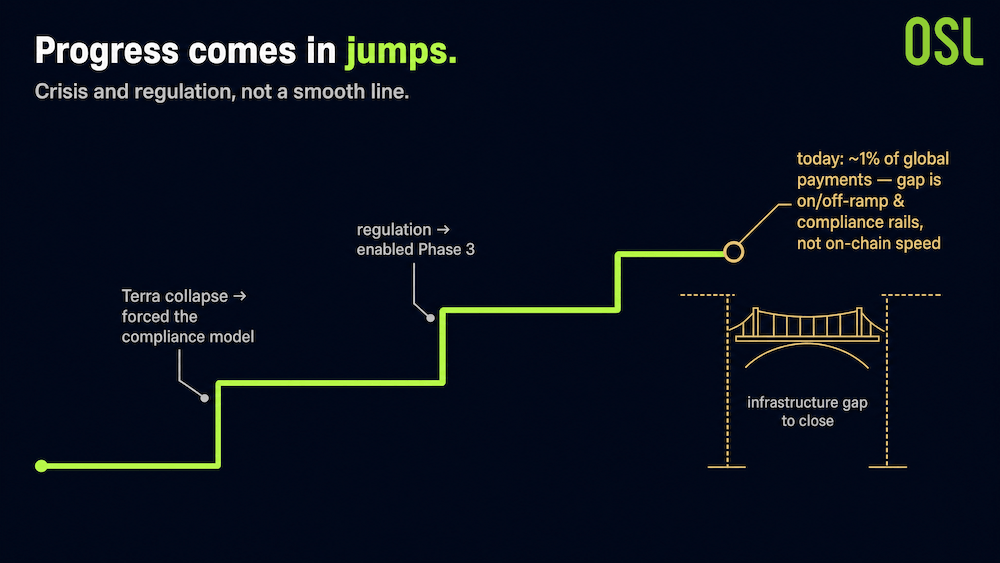
稳定币的发展模式是一致的:它并非沿平滑曲线增长,而是由危机和监管驱动的跳跃式演进。Terra 的崩溃并未终结稳定币,反而倒逼了合规模型的建立,从而开启了第三阶段。下一次飞跃将不再取决于链上原生能力,而取决于如何弥合基础设施缺口,让稳定币突破全球支付 1% 的限制。
对于关注该领域的人士而言,市值指标的参考意义已弱于现实世界支付量的轨迹。关键在于,随着出入金及合规轨道的成熟,这部分支付量(目前仅占总量的一小部分)能否持续产生复利增长。
图表 6:稳定币梯次演进概念图
常见问题 (FAQ)
Q1:第一枚稳定币是什么时候创建的? 答:首枚具有商业意义的法币支持稳定币 USDT 由 Realcoin 项目(后更名为 Tether)于 2014 年 10 月 6 日在 Omni Layer 上铸造。
Q2:稳定币演进的三个阶段是什么? 答:第一阶段(2014–2019)是交易所内的交易筹码;第二阶段(2020–2022)是 DeFi 的核心流动性层;第三阶段(2023–至今)是全球贸易的合规支付基础设施。
Q3:2026年稳定币市场规模有多大? 答:截至 2026 年 5 月,总市值约为 3,230 亿美元,2025 年调整后的交易额接近 10.9 万亿美元。
Q4:如果稳定币规模如此之大,为何仅结算了全球支付的 1%? 答:制约因素在于基础设施(出入金、合规、对账),而非链上结算技术本身。
参考资料
注:本文为基于公开资料及引用报告的行业分析,不构成投资建议。
立即开始安全的加密货币之旅
OSL | 出入金从未如此安心!
更多主题
更多主题
最新发布
Why Germany's 2028 Crypto Tax Exempts the Past, Taxes the Future
Germany's draft 25% crypto tax preserves pre-2027 exemptions while taxing future gains, creating a two-tier market that may push new investment toward jurisdictions with clearer tax treatment.
Why Germany's 2028 Crypto Tax Exempts the Past, Taxes the Future
When Banks Ditch Closed Chains: Stablecoin Settlement's Public Turn
US Bank moved USBDC between its North American and European entities on the public Stellar blockchain, a pilot that tests whether bank-issued stablecoins can operate outside closed infrastructure.
When Banks Ditch Closed Chains: Stablecoin Settlement's Public Turn
Block's OCC Charter Bid Consolidates 50 State Licenses
Block has applied to establish a federally supervised trust bank that would replace more than 50 state money transmitter licenses with a single OCC charter, a structural move that may raise the compliance bar for...
Block's OCC Charter Bid Consolidates 50 State Licenses
Tether's $400M Credit Fund Tests Stablecoin Middleware Economics
Tether and Fasanara's $400 million evergreen fund uses USDT infrastructure for lending across 60 countries, but replicating this model under Hong Kong's stablecoin framework requires solving custody and compliance...
Tether's $400M Credit Fund Tests Stablecoin Middleware Economics
为你精选
更多主题
更多主题
