SWIFT 并不实际转移资金:稳定币如何重构 B2B 跨境支付
跨境支付核心的认知误区
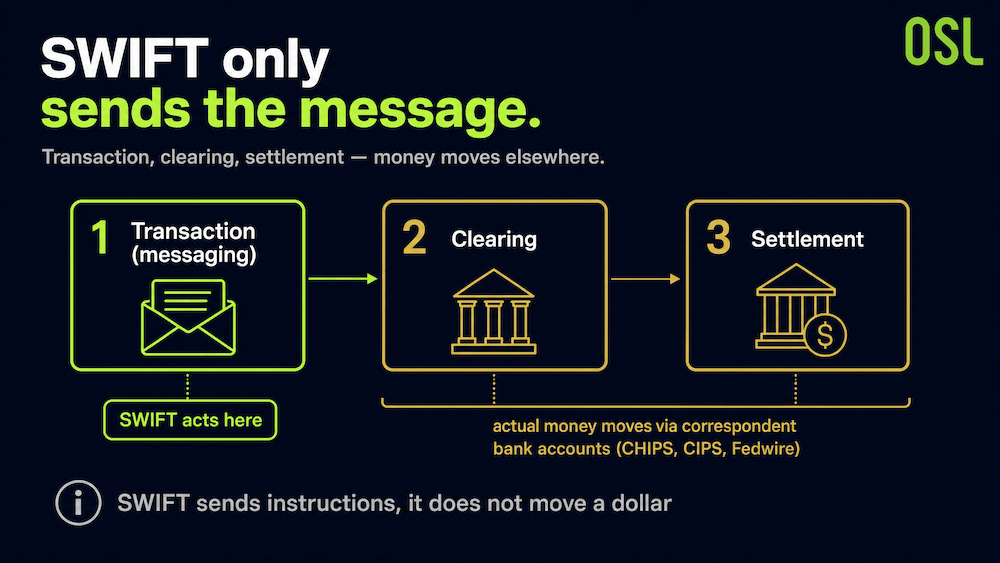
一个事实足以重构整个讨论:跨境支付包含交易、清算和结算三个阶段,而 SWIFT 仅涉及第一阶段。
SWIFT 是一个金融报文网络,负责在银行间发送付款指令。它既不计算债权债务关系,也不实际转移任何资金。实际的清算和结算发生在其他系统中,例如 CHIPS、CIPS 和 Fedwire;而资金本身的转移,则是通过代理行账户链条上的借记和贷记来完成的。
这种区分至关重要。这意味着跨境支付的成本和延迟并非源于报文传输慢,而是源于资金流:资金在多层中转行之间缓慢移动,每一层都会收取费用并增加延迟。
图表 1:跨境支付的三个阶段
隐藏在金融管道中的 27 万亿美元
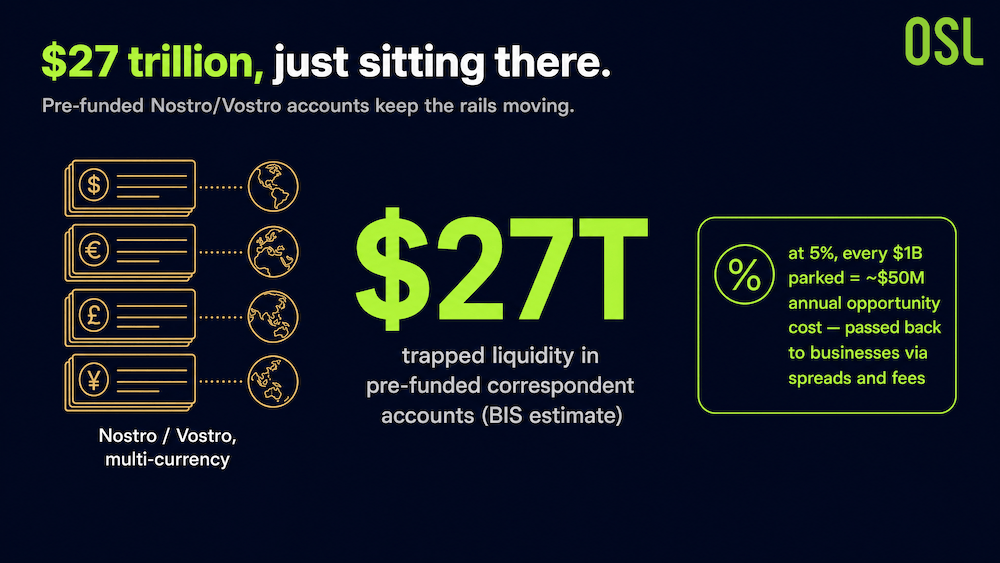
为了使这一链条运转,银行需要在不同司法管辖区以多种货币预先存放资金,即往来账户(Nostro 和 Vostro 账户)。实际上并没有资金真正跨越国界,跨越国界的是账目分录。但为了保证结算随时可行,银行必须在这些账户中存放巨额资金。
根据报告引用的国际结算银行(BIS)估计,约有 27 万亿美元作为“被锁定的流动性”存放在这些预付账户中。这些资本收益极低,其存在仅是为了维持支付体系的运转。以 5% 的利率计算,每存放 10 亿美元,每年的机会成本约为 5,000 万美元。这些成本最终通过汇率价差和手续费转嫁给企业。
图表 2:受困于流动性约束的跨境支付
为什么 SWIFT gpi 没能解决速度问题
通常的反驳观点是 SWIFT gpi 已经提升了速度。然而,数据揭示了更深层的情况。
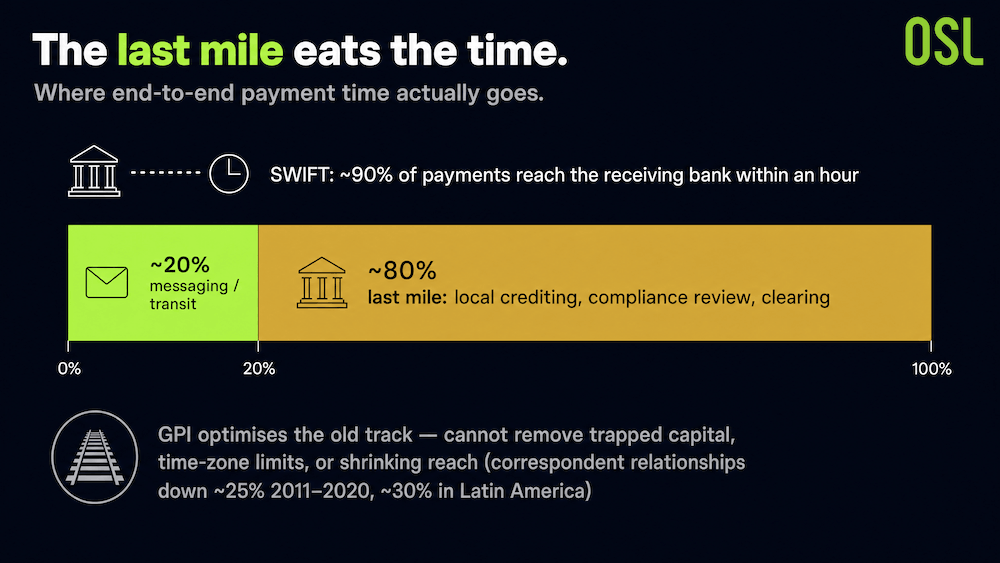
SWIFT 的数据显示,约 90% 的跨境支付在 1 小时内到达接收行。这听起来很出色,直到你看到下一行:研究显示,端到端耗时的约 80% 消耗在“最后一公里”——即接收端的本地贷记、合规审查和清算。gpi 依然完全运行在代理行网络上,面临同样的费用波动和截数时间限制。
换句话说,gpi 是对旧轨道的优化。它提高了报文传输效率和透明度,但无法消除“多层信用代理”架构中固有的被锁定资本、时区限制以及不断缩减的覆盖范围。这种覆盖范围确实在萎缩:2011 年至 2020 年间,活跃的代理行关系下降了约 25%(拉美地区下降了近 30%)。
图表 3:SWIFT gpi 端到端处理时间拆解
坦诚的构想:并行体系而非替代品
宣称 SWIFT 即将消亡是一种误判。
正如美国联邦储备局在 2026 年 3 月指出的那样,稳定币可以缩短支付链条并降低各节点的成本(包括合规成本),但由于规模经济和多司法管辖区的合规优势,代理行模式可能会继续存在。银行依然掌握着法币入金、信用、托管、本地兑付和流动性,且 SWIFT 本身也在构建分布式账本基础设施。
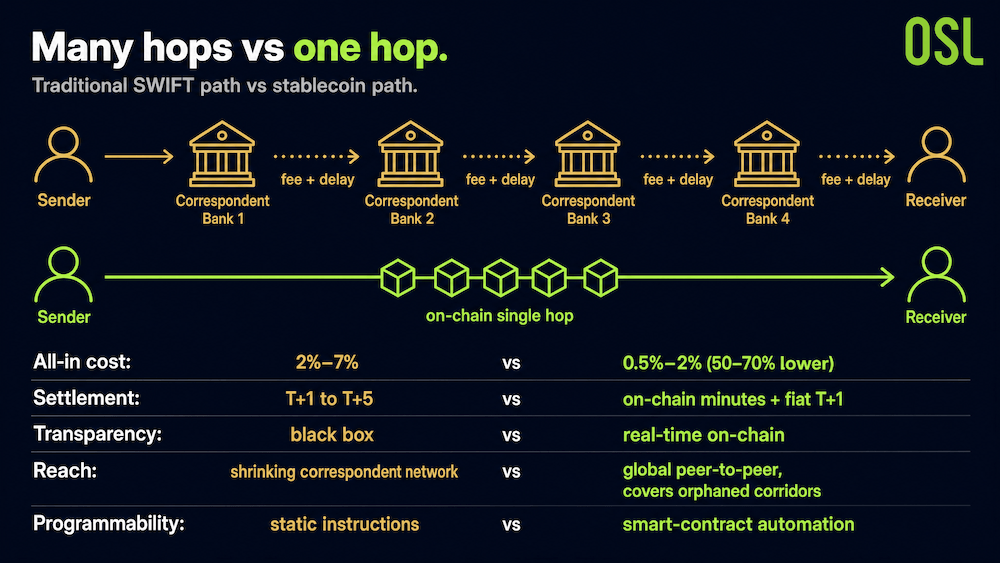
2026 年的现实图景是两套体系并行运转,司库团队会根据具体路径选择,而非整体切换。在现有路线缓慢、昂贵、不透明或依赖过多中介的情况下,稳定币将胜出。在胜出的场景中,差距是巨大的:报告指出稳定币路径的全包成本为 0.5%–2%,而传统路径为 2%–7%,降幅达 50–70%;结算时间从 T+1 至 T+5 压缩至链上分钟级加上 T+1 的法币到账。
图表 4:双轨流程对比:SWIFT 路径 vs. 稳定币路径
资料来源:报告:数字经济的流动性枢纽 (OSL × 香港理工大学工商管理学院)
然而,发展趋势是明确的。Juniper Research 预测,跨境 B2B 稳定币交易额将从 2026 年的 134 亿美元增长到 2035 年的 5 万亿美元,届时 85% 的稳定币价值将来自 B2B。正如 Juniper 分析师所言,稳定币“并非在取代支付基础设施,而是在其优势最显著的领域被采用”。对于跨境 B2B 而言,这些优势已不容忽视。
图表 5:跨境 B2B 稳定币交易量 (2026 → 2035)
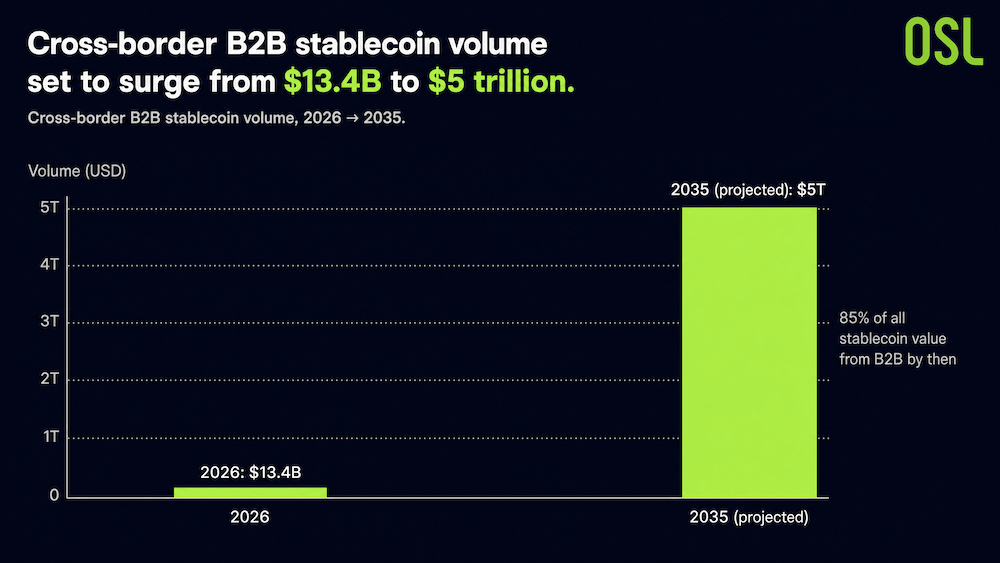
资料来源:Juniper Research 预测
常见问题解答 (FAQ)
Q1: SWIFT 会跨国转移资金吗? 答:不会。SWIFT 是一个发送支付指令的报文网络。实际资金通过代理行账户转移;清算和结算发生在 CHIPS、CIPS 和 Fedwire 等系统中。
Q2: 跨境支付中的“被锁定流动性”是什么? 答:银行为实现结算,需在往来账户中预存资金。据 BIS 估计,约 27 万亿美元存放在这些低收益账户中,这一成本最终由企业承担。
Q3: 稳定币 B2B 结算能便宜多少? 答:报告显示其全包成本为 0.5%–2%,而传统路径为 2%–7%,成本降低了 50–70%,且结算时间由数日缩短至分钟级。
Q4: 稳定币会取代 SWIFT 吗? 答:不会全面取代。2026 年的现实是双轨并行,司库团队视具体情况选择。在传统路径低效、高价或不透明时,稳定币更具优势。
参考资料
注:行业分析基于公开资料及引用报告,不构成投资建议。
立即开始安全的加密货币之旅
OSL | 出入金从未如此安心!
更多主题
更多主题
最新发布
Why Germany's 2028 Crypto Tax Exempts the Past, Taxes the Future
Germany's draft 25% crypto tax preserves pre-2027 exemptions while taxing future gains, creating a two-tier market that may push new investment toward jurisdictions with clearer tax treatment.
Why Germany's 2028 Crypto Tax Exempts the Past, Taxes the Future
When Banks Ditch Closed Chains: Stablecoin Settlement's Public Turn
US Bank moved USBDC between its North American and European entities on the public Stellar blockchain, a pilot that tests whether bank-issued stablecoins can operate outside closed infrastructure.
When Banks Ditch Closed Chains: Stablecoin Settlement's Public Turn
Block's OCC Charter Bid Consolidates 50 State Licenses
Block has applied to establish a federally supervised trust bank that would replace more than 50 state money transmitter licenses with a single OCC charter, a structural move that may raise the compliance bar for...
Block's OCC Charter Bid Consolidates 50 State Licenses
Tether's $400M Credit Fund Tests Stablecoin Middleware Economics
Tether and Fasanara's $400 million evergreen fund uses USDT infrastructure for lending across 60 countries, but replicating this model under Hong Kong's stablecoin framework requires solving custody and compliance...
Tether's $400M Credit Fund Tests Stablecoin Middleware Economics
为你精选
更多主题
更多主题
