從4%到76%:從機構資金流向,看穩定幣如何走向合規
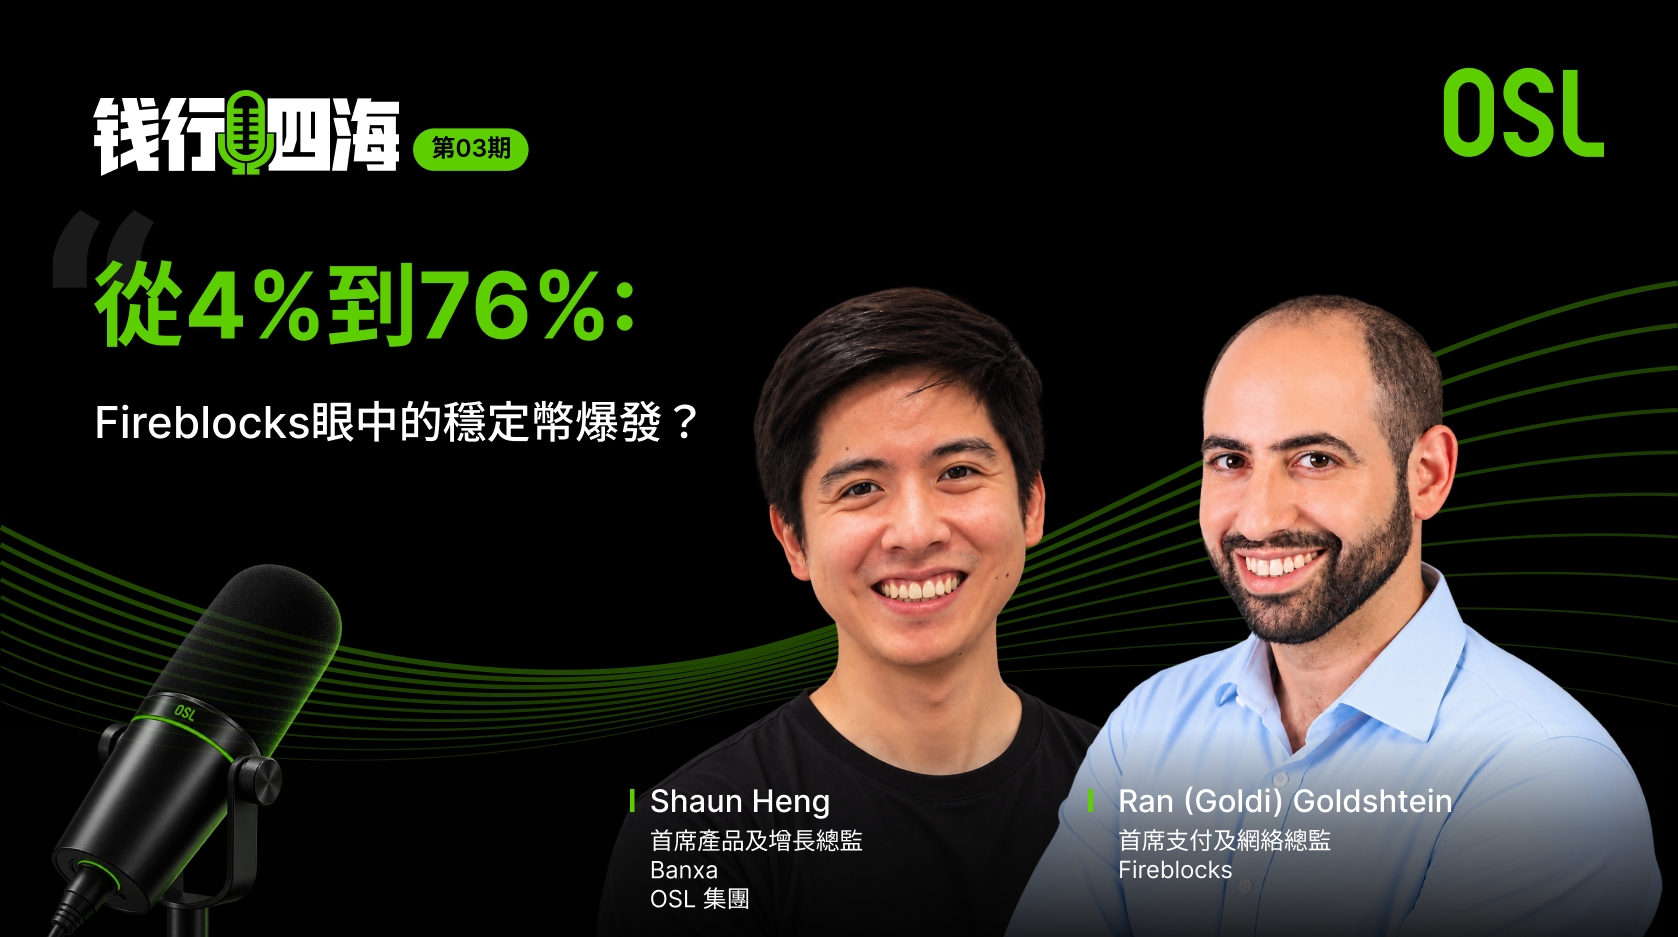
幾年前,穩定幣在Fireblocks平台的機構交易量中只佔很小一部分。到2026年,在這張預計全年轉移7 萬億至8萬億美元的網絡上,穩定幣佔比預計將達到76%。在《錢行四海》第3集中,Fireblocks首席支付及網絡總監Ran Goldi與 Banxa首席產品及增長總監Shaun Heng一起探討了這一數字背後的變化:機構正在選擇哪些穩定幣,支付資金從哪裡發出、在哪裡落地,以及哪些新興應用已經進入實際營運。
本文根據《錢行四海》第3集
一、萬億美元級別的轉變,起點卻很低
Fireblocks為約3000家機構客戶提供數字資產基礎設施,客戶涵蓋銀行、支付服務供應商(PSP)、交易所和穩定幣發行方。因此,這張網絡是觀察受監管機構(而非散戶交易者)如何使用數字資產的一個有效窗口。
據Goldi介紹,在他剛接手現任職位時,穩定幣只佔Fireblocks平台交易量的4%至5%。他預計,到2026年,這一比例將達到平台全部交易量的76%。過去,這張網絡上的大部分活動涉及比特幣、以太幣等波動性資產;如今,隨着歐盟《加密資產市場監管法規》(MiCA)和美國《GENIUS法案》等框架相繼落地,機構活動的主體已轉為以穩定幣計價。
這一轉變意義重大,但需要放在更大的背景下理解。2026年第一季度,穩定幣總供應量約為3150億美元。常被引用的鏈上交易總額要大得多,每年最高可達35萬億美元。但麥肯錫的分析指出,真正的支付活動規模要小得多:按年化計算約為3900億美元,約佔全球支付總量的0.02%,其中約2260億美元為企業對企業(B2B)支付。
兩組數據放在一起看並不矛盾。對於已經活躍在數字資產領域的機構而言,穩定幣已成為預設的結算資產;但在更廣泛的支付市場中,它的份額仍然非常小。因此,更值得探討的問題不是穩定幣是否會被採用,而是採用正在以怎樣的方式發生。
二、受監管穩定幣為何贏得機構資金
按市值計算,USDT仍是全球最大的穩定幣。但在Fireblocks平台上,領先的是USDC,約佔穩定幣交易量的70%。Goldi指出,這與整個市場的格局正好相反。
原因在於,如今推動交易量增長的是銀行、傳統支付公司和受監管的金融科技公司。用Goldi的話說,它們「採用的是被允許採用的東西」。這些機構選擇哪種穩定幣,由合規與風控團隊決定,並且遵循各地的監管邊界:
歐盟:MiCA的授權要求生效後,多家主要交易所限制了歐洲經濟區用戶使用USDT。
美國:《GENIUS法案》首次為支付型穩定幣建立了聯邦層面的監管框架。Tether的應對方式,是推出由Anchorage Digital發行、受美國監管的獨立穩定幣USAT。
香港:香港金融管理局的首批穩定幣發行人牌照,發給了滙豐銀行,以及由渣打銀行(香港)、香港電訊和Animoca Brands合資成立的Anchorpoint Financial。
由此形成的,實際上是兩個穩定幣市場。在開放的全球市場中,決定哪種穩定幣領先的是流動性和網絡效應;而在受監管的機構市場中,起決定作用的是牌照以及發行方的監管地位。對財資負責人或支付機構而言,關鍵問題不是哪種穩定幣規模最大,而是各個市場中的交易對手被允許持有、贖回並用於結算的是哪些穩定幣。
這也正是OSL推出USDGO的出發點。USDGO是由OSL負責分發的企業級穩定幣,由美國聯邦特許銀行Anchorage Digital Bank發行,專為企業支付、結算和財資管理場景而設計。
Goldi並不認為目前的排名會一直維持。他表示,未來18個月內,機構支付領域領先的穩定幣「甚至可能不是目前排名前兩三的穩定幣」。
三、穩定幣與代幣化存款:銀行如何應對
對銀行來說,Goldi認為主要有兩條路徑:一是提供基於穩定幣的交易銀行服務,二是發行代幣化存款。兩者常被相提並論,但運作方式並不相同。
穩定幣 | 代幣化存款 | |
|---|---|---|
代表甚麼 | 對一池儲備資產的索取權,儲備以現金和優質流動資產按1:1持有 | 記錄在區塊鏈帳本上的銀行存款 |
誰可以持有 | 任何合資格的持有人,包括並非發行方客戶的機構或個人 | 一般為發行銀行自身的客戶 |
最適用的場景 | 跨機構、跨市場、跨平台 | 單一銀行內部,或一組參與銀行之間 |
資產負債表 | 儲備資產獨立存放,不對外放貸 | 資金仍屬銀行資產負債表的一部分,可用於放貸 |
由於代幣化存款在一個明確界定的網絡內效果最好,銀行之間的合作日益增多。Goldi認為,確保自己「在桌邊有一個座位」已成為許多銀行當前的首要任務。在歐洲,由銀行持股、致力於打造符合MiCA要求的歐元穩定幣的Qivalis,成員已從12家創始銀行增加到2026年5月的37家。該機構已向荷蘭央行申請電子貨幣機構牌照,目標是在2026年下半年推出。在美國,由多家銀行持有、營運Zelle的Early Warning Services已推出穩定幣ZLUSD,並計劃在2026年底前透過 Zelle應用程式開通面向印度的穩定幣支付。
Goldi預計,未來18個月內,各區域內的銀行聯盟將逐步實現互通:代幣化存款在各自網絡內部流轉,穩定幣則充當網絡之間的橋樑。從這個角度看,兩種工具是互補關係,而非相互競爭。
傳統支付服務供應商也在重返這一市場。Goldi指出,每年處理數萬億美元交易的大型商戶收單機構,在過去幾輪週期中行動較慢。但在過去六個月裡,他看到這些機構開始「從零開始」佈局數字資產,尋求自行取得牌照,而不再只依賴第三方。監管明確性讓這樣的規劃成為可能。
四、資金流向何處:最後一公里
Goldi還分享了Fireblocks剔除交易、DeFi、智能合約活動和借貸之後的支付流量情況。從匯出端看,在這部分支付交易量中,約40%來自向歐洲以外付款的歐洲實體,來自美洲的比例與之相近;亞太約佔五分之一,拉美僅佔幾個百分點。接收端的格局則恰好相反:拉美和亞太是最主要的資金目的地。
這種不對稱,在很大程度上解釋了行業價值正在哪些環節積累。歐美大型企業普遍已接入ACH、SWIFT和SEPA等本地及區域性支付系統;但要在新興市場完成出款,則需要接入墨西哥的SPEI、巴西的PIX或菲律賓的本地支付通道等系統,而每個系統都有各自的牌照、銀行合作和合規要求。
Shaun Heng介紹了亞洲市場的挑戰:泰國、越南、新加坡和馬來西亞的監管各不相同,沒有一種合規模式能夠覆蓋所有市場。Banxa的做法是逐個國家引入本地合作夥伴和支付方式,最近的例子是越南的VietQR,用戶在銀行應用程式中掃描QR code即可完成付款。
五、自建、收購還是合作:出入金的選擇
隨着銀行在數字資產領域日趨成熟,一個自然的問題是:既然銀行已經持有銀行牌照、具備本地支付接入能力,它們會不會自建出入金(on/off-ramp)體系?Shaun見過不少銀行和金融科技公司做過這樣的嘗試。據他觀察,許多此類項目在全面評估工作量之後,會在六到十二個月內縮減規模。
牌照是必要條件,但並不充分。要規模化營運出入金業務,還需要具備:
身份驗證、KYC與客戶開戶;
欺詐與風險管理,包括退單處理;
與託管和錢包基礎設施的整合;
對多種數字資產的採購與支援;以及
快速、可靠地向終端用戶完成交付。
上述每一項能力都隨交易經驗的積累而提升,這也是營運經驗難以在短時間內複製的原因。Goldi預計,更多銀行會選擇收購而非自建,已有幾家銀行就潛在收購標的與Fireblocks進行過溝通。OSL集團於2026年1月完成對Banxa的收購,正是這一整合趨勢的一個例子。
出入金服務供應商的客戶結構也在變化。Banxa的合作夥伴過去主要集中在加密錢包,如今越來越多的是將出入金能力嵌入自身產品的聚合平台和金融科技公司。
六、下一階段的能力,正以不同速度發展
在討論穩定幣支付的下一階段時,有三個主題經常被提及。從這次對話來看,它們所處的階段差異很大。
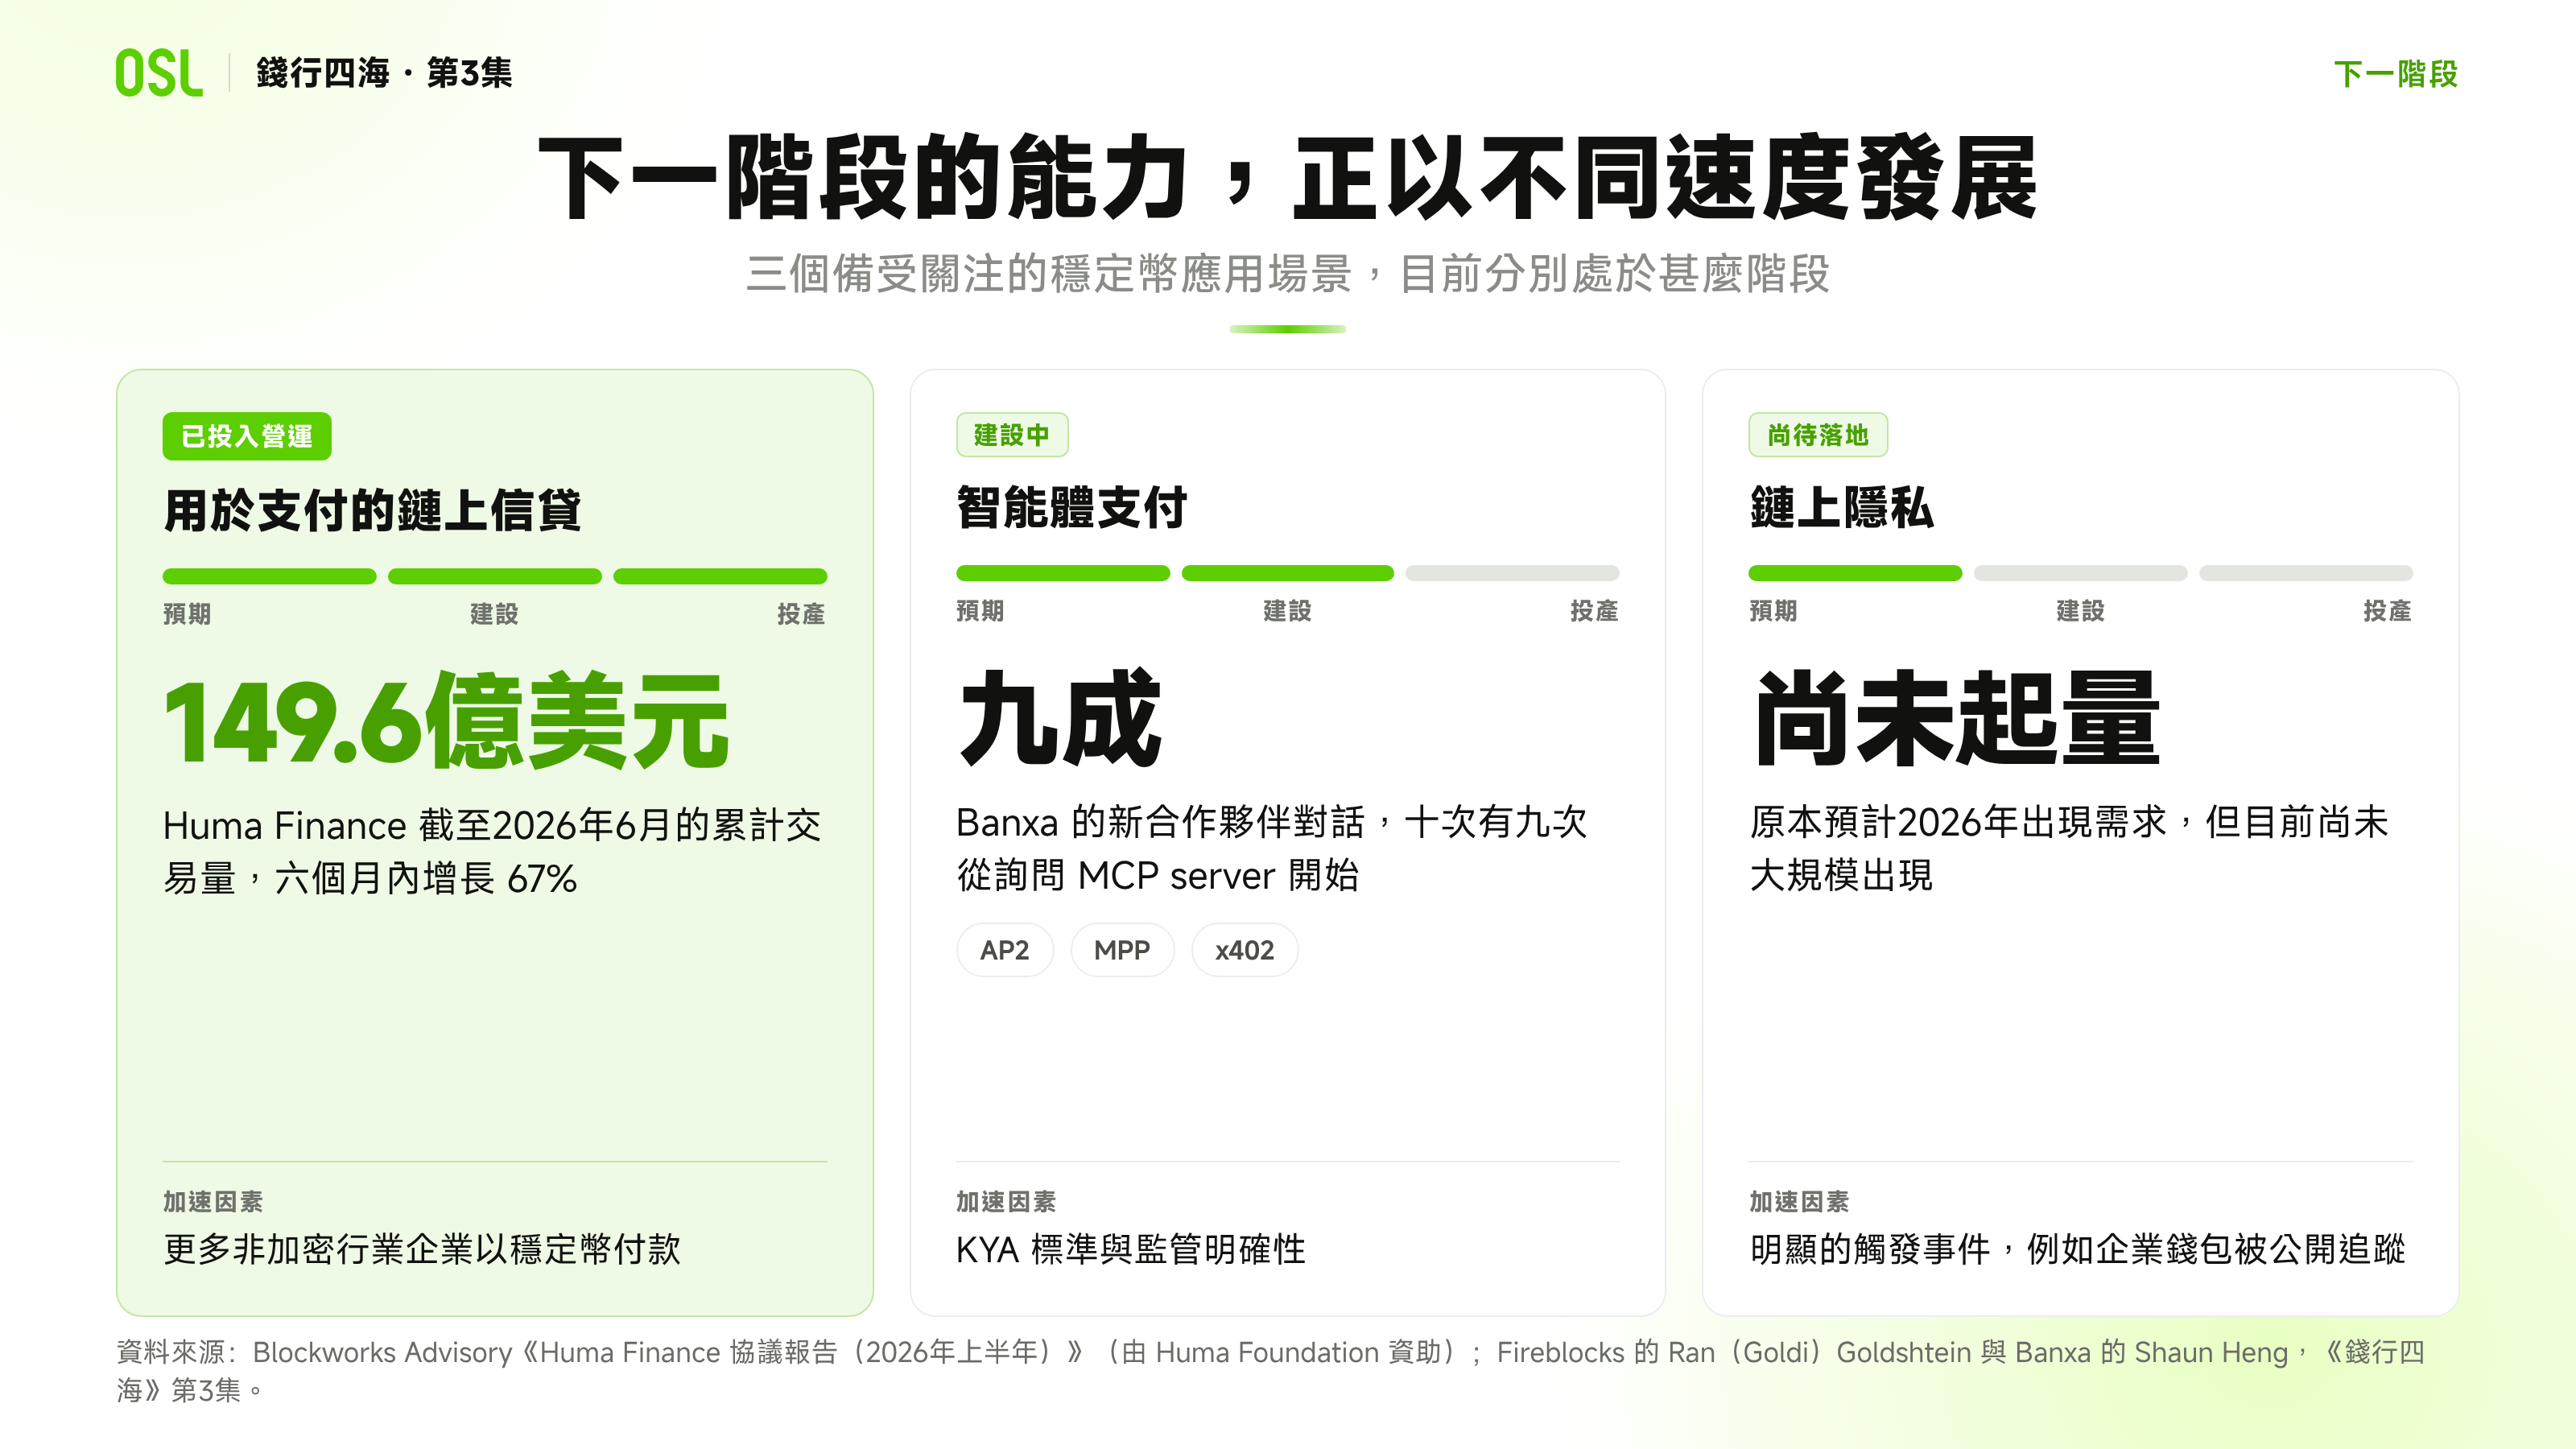
鏈上信貸是三者中最成熟的,它從另一個方向回應了第2集討論的預注資金問題:支付公司無需在每條通道中沉澱閒置資金,而是在付款時調用信貸完成出款,待入帳資金結算後再償還。
智能體支付的基礎設施已經就緒,需求卻尚未跟上。更難的問題在於身份與責任:如何驗證代表客戶行事的AI智能體,以及支付網絡和監管機構將如何認可它。用Shaun的話說,這在很大程度上是「一個先後次序的問題」。
七、監管展望
兩位嘉賓都認為,監管仍將是決定穩定幣普及速度的主要因素。
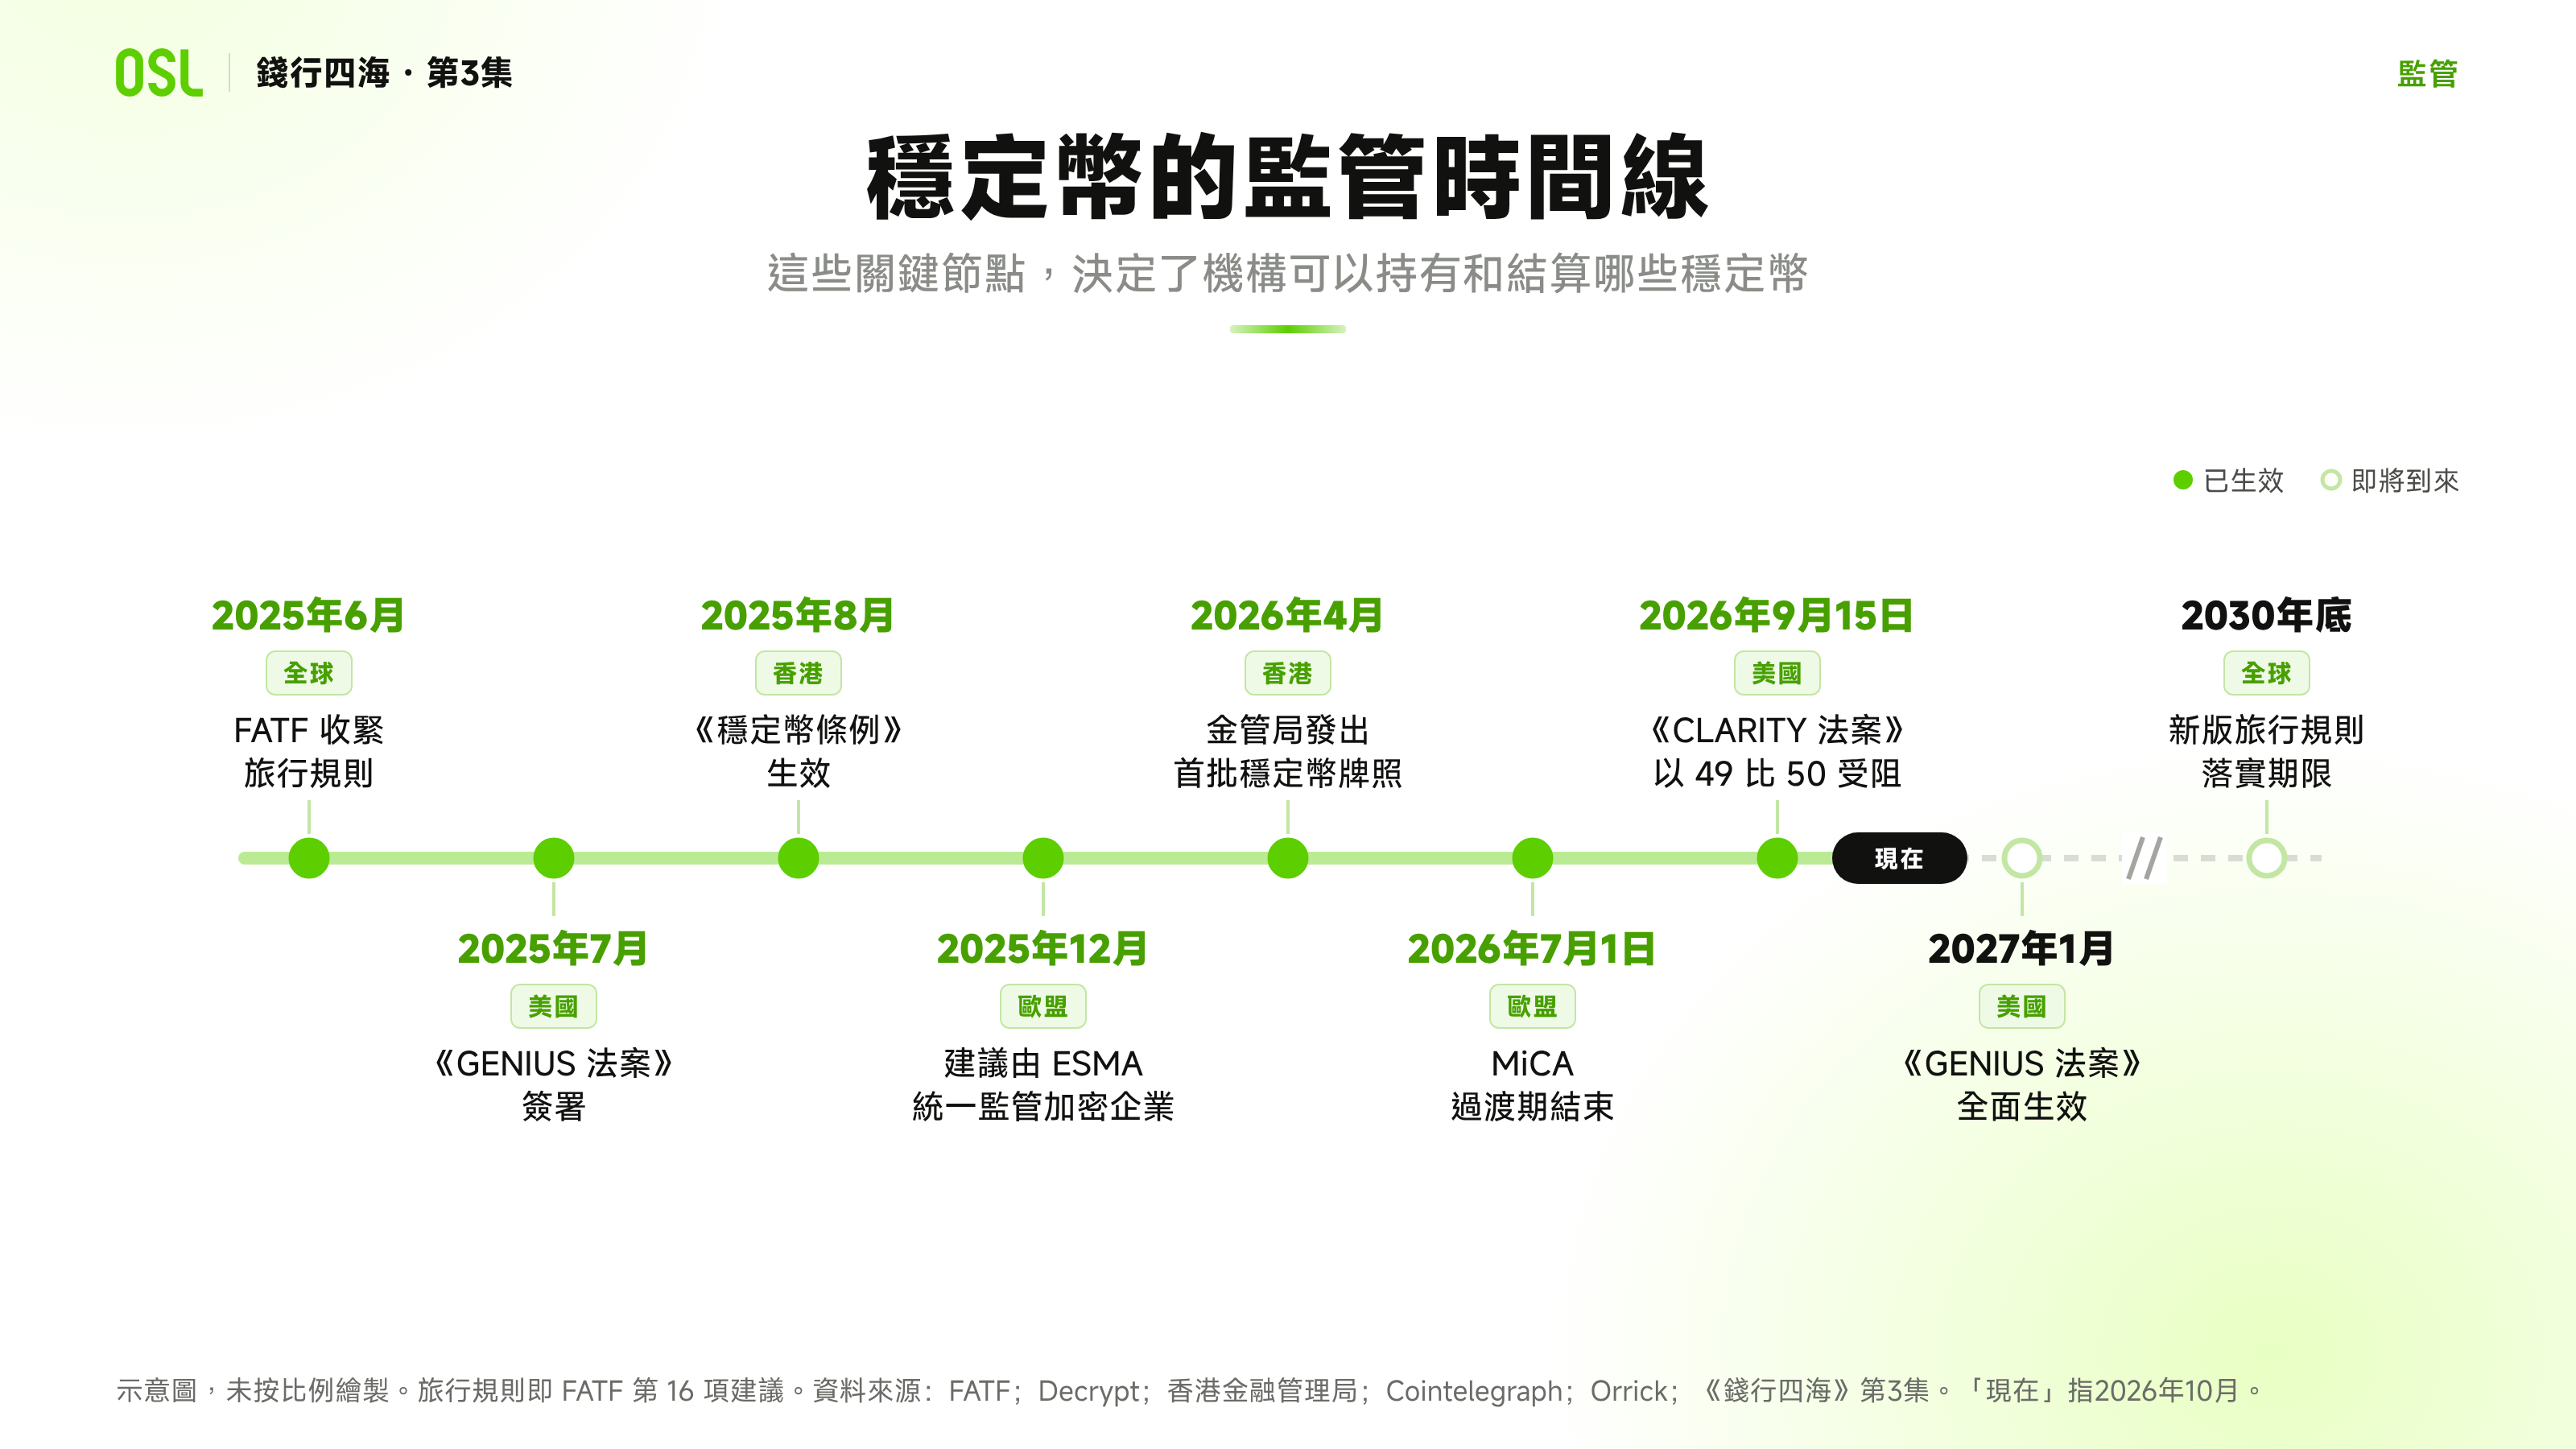
歐洲:隨着MiCA過渡期結束,服務歐盟客戶的機構必須取得完整授權。Shaun認為,這一步暴露了此前未在合規上投入的服務供應商。Goldi預計監管將進一步優化,監管職能也可能轉由歐洲證券及市場管理局(ESMA)承擔。
旅行規則(Travel Rule):Goldi認為,目前行業對旅行規則的執行並不統一。財務行動特別組織(FATF)2025年的修訂,為每筆支付須附帶的資訊設定了統一標準。
美國:隨着《CLARITY法案》在參議院受阻,美國證券交易委員會(SEC)和商品期貨交易委員會(CFTC)的規則制定工作仍在繼續。Goldi的主要判斷是政策將保持延續:隨着銀行已成為積極的參與者,行業所處的位置比以往幾輪週期更為穩固。
新興市場:興市場的監管機構正在觀察歐洲以及一定程度上英國的實踐,再確定各自的監管路徑。
八、OSL 的做法
今集討論的主題,也體現了OSL構建業務的思路:重點放在持牌的首公里與最後一公里,而不僅僅是鏈上轉帳本身。據Frost & Sullivan統計,按2025年B2B穩定幣支付量計算,OSL位居全球第一。
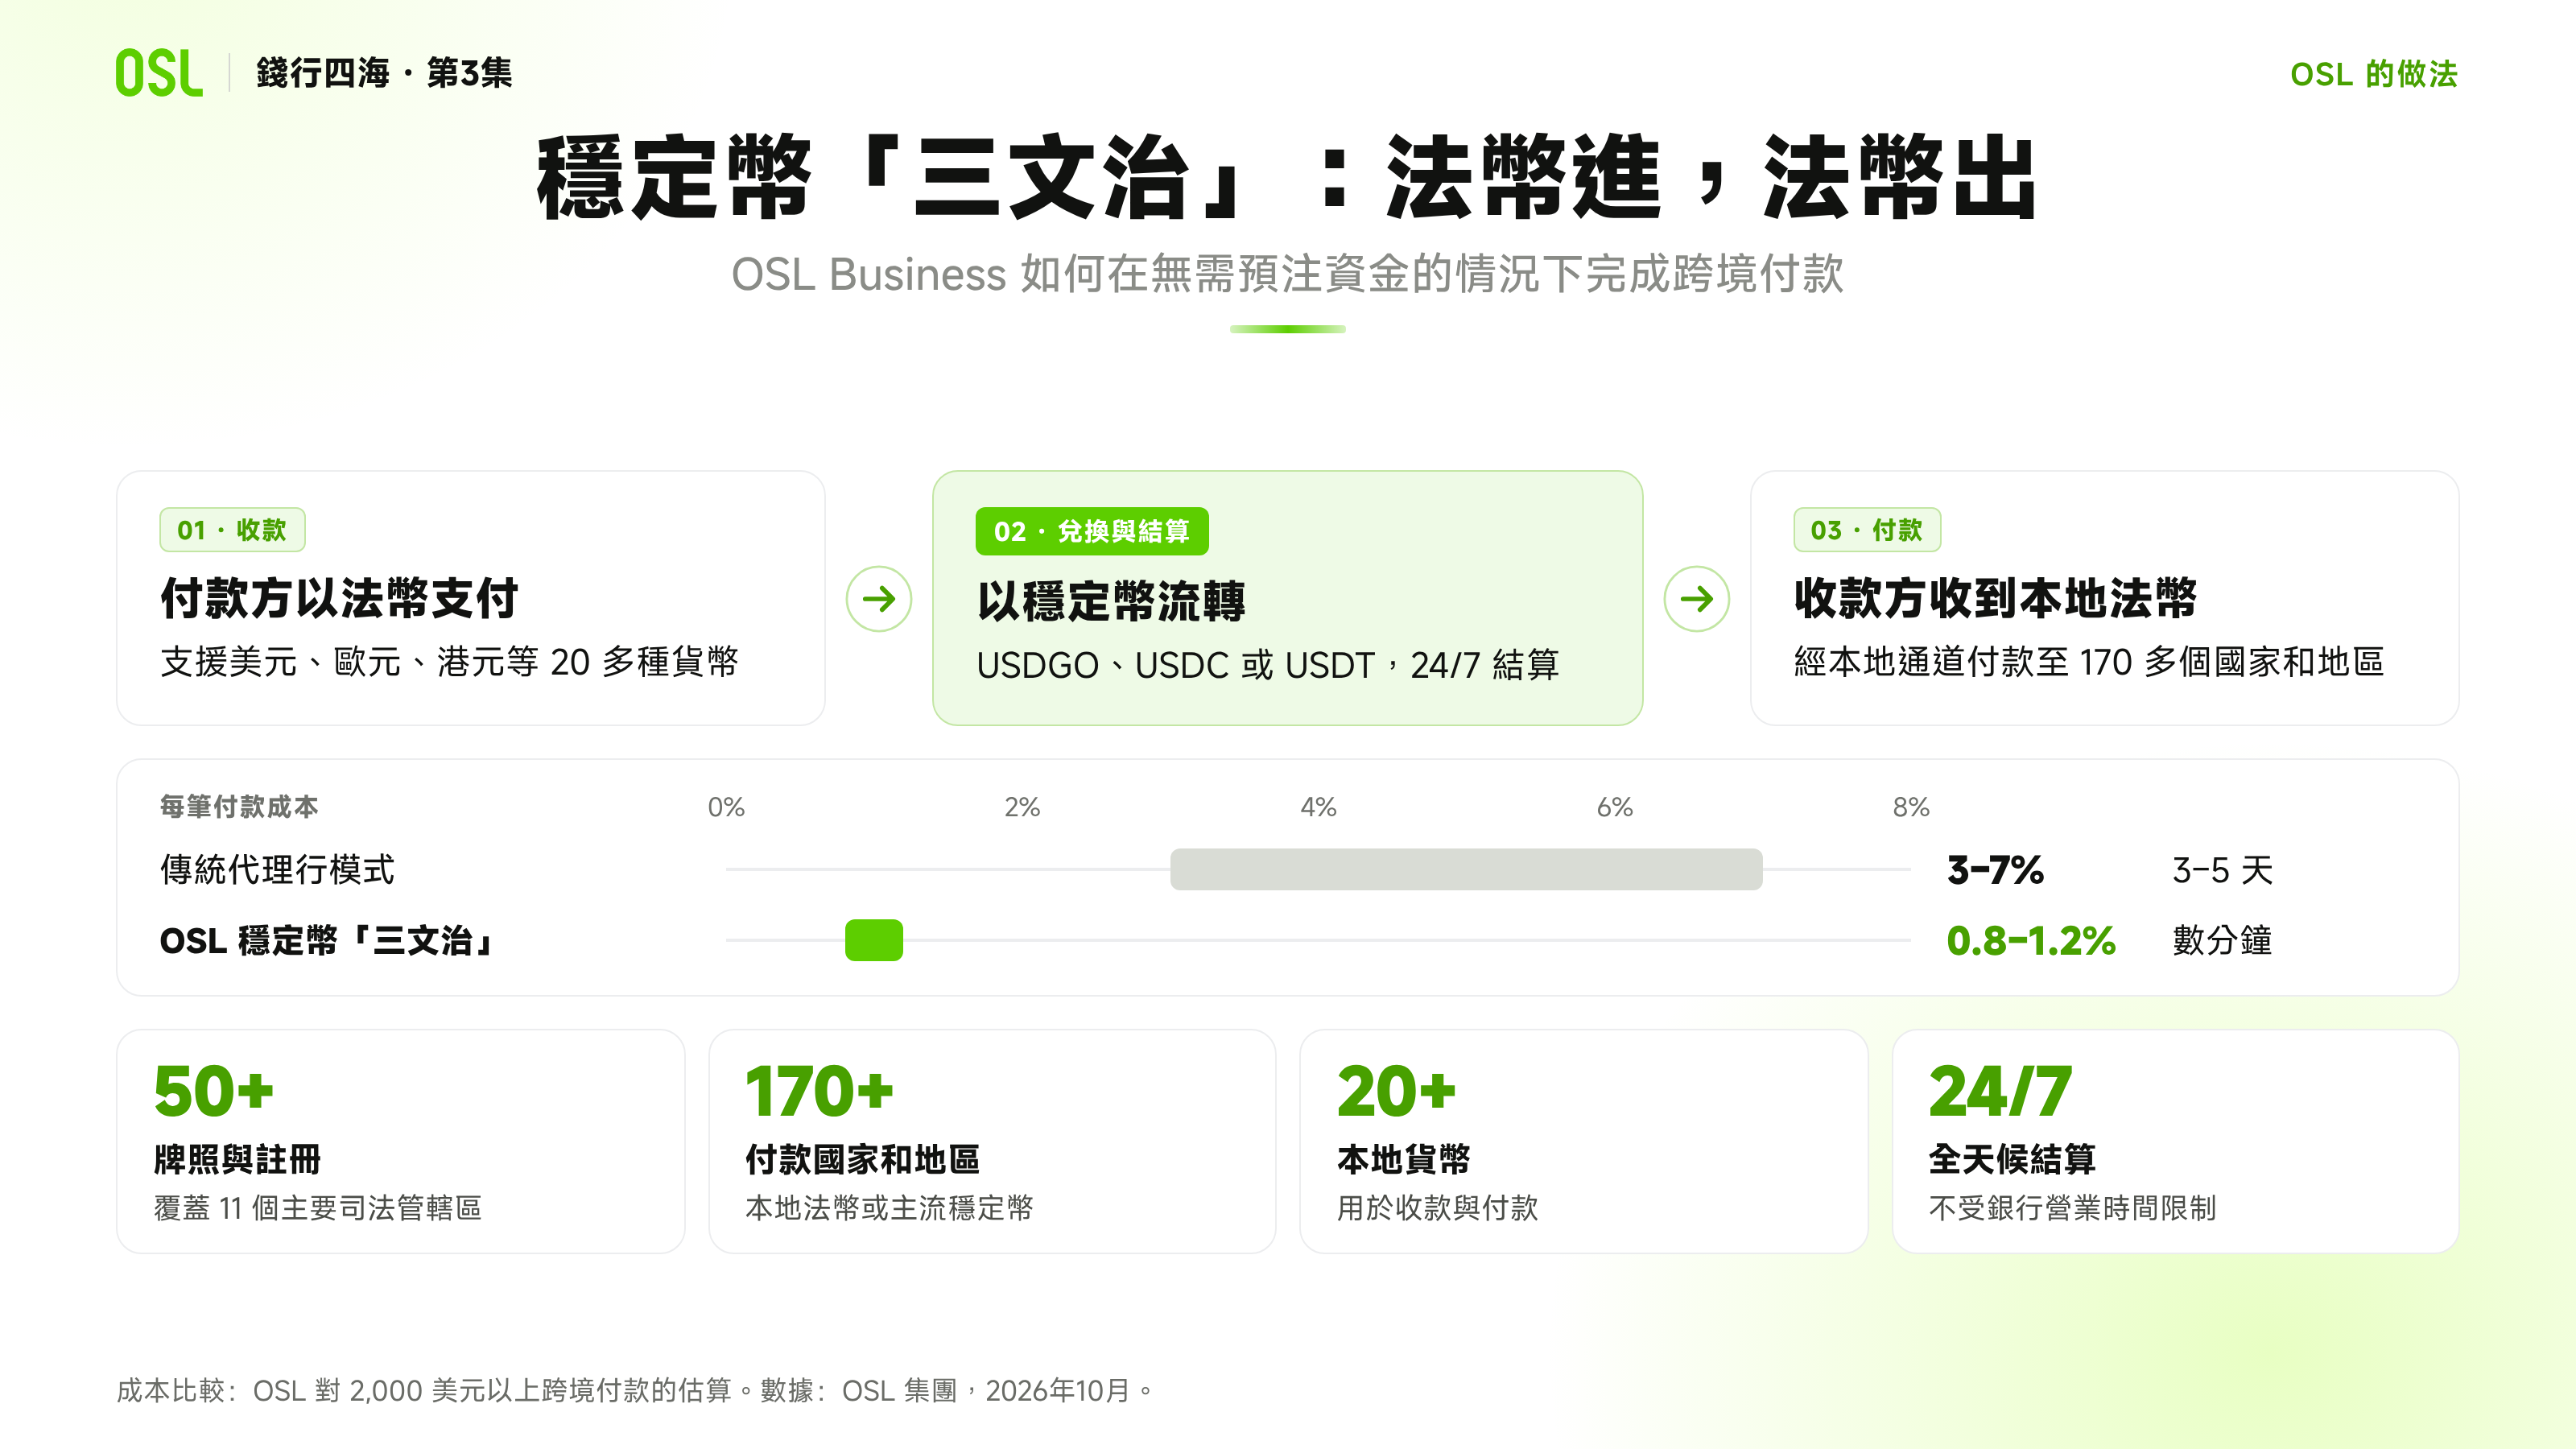
OSL Business為企業提供一站式帳戶,覆蓋法幣與穩定幣的收款、兌換和付款,企業無需在收款市場預注資金。
Banxa自2026年1月起成為OSL集團的一員,為400多家合作夥伴提供嵌入式出入金基礎設施,並持續在新興市場接入VietQR等本地支付方式。
USDGO是由美國聯邦特許銀行Anchorage Digital Bank發行、OSL負責分發的企業級穩定幣,按1:1足額儲備,並每月發布鑑證報告。
OSL AgentPay於2026年8月推出,為AI智能體提供穩定幣支付基礎設施。開發者可通過API使用USDT、USDC或USDGO完成結算,並支持x402、AP2及MPP等協議。
正如預注資金問題一樣,並非所有資金流都適合走穩定幣通道。OSL 的重點,是在能夠降低成本、縮短結算時間或減少資金佔用的場景中,幫助機構使用穩定幣,並提供真實支付業務所需的監管覆蓋。
九、對決策者的啟示
銀行: 加入聯盟是起點,而不是完整的戰略。穩定幣支付的營運難點在於最後一公里。盡早決定自建、收購還是合作,並對自建所需的時間作出務實的評估。
支付機構與金融科技公司: 選擇穩定幣首先是一項合規決策。評估合作夥伴時,應重點考察其在收款市場的牌照和出款覆蓋能力。
企業財資負責人: 可評估鏈上信貸和穩定幣結算在減少預注資金方面的作用。從現有情況看,這是各類新興應用中最成熟的方向。
寫在最後
穩定幣在機構網絡上的增長是真實的,但塑造這一增長的,與其說是技術,不如說是監管、本地連接能力和營運經驗。那些選擇交易對手可以持有的穩定幣、取得目標市場的持牌接入能力,並對智能體支付等新興領域合理安排投入節奏的機構,將在穩定幣進一步普及時佔據更有利的位置。
本文僅供參考,並不構成任何金融、法律或投資建議。嘉賓觀點僅代表其個人。文中示例數據均為假設,不代表任何客戶數據;第三方數據以其來源公佈為準。
了解 OSL 如何助力您的業務
與我們的團隊溝通您的具體業務需求。