「穩定幣支付週刊」 第八期:鏈上流動性退潮,支付基建加速

用 10 分鐘掌握一週內「傳統支付 + 數位資產支付」的全球關鍵變化
為行業參與者提供參考資訊與專業觀察
本週主題:穩定幣供給遭遇「硬著陸」,市場看似恐慌的表象下,為何資金在逃,巨頭卻在加速建設?
本期作者: OSL Research 首席分析師 Eddie Xin Email: [email protected]
一、本週穩定幣支付數據
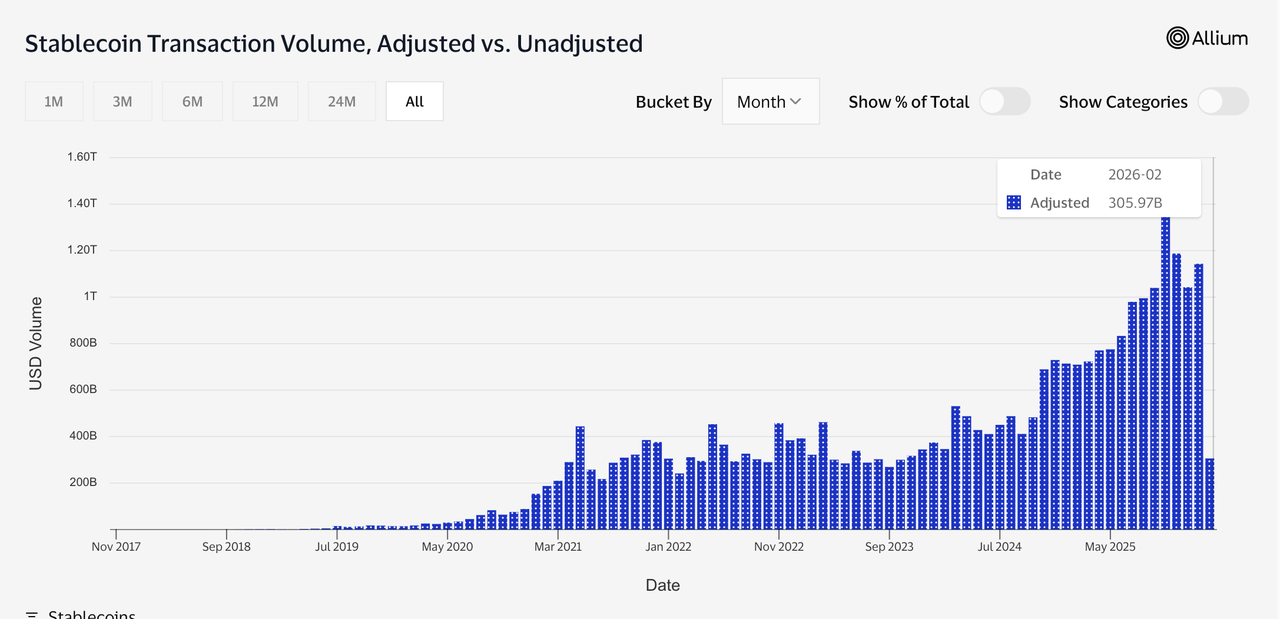
市值變動:截止 2026 年 2 月 6 日(近 7 天滾動口徑),穩定幣總市值、週度平均供給約 2675 億美元(Allium、Visa 口徑),較週維度高點 3082 億美元減少約 407 億美元,跌幅約 -13.2%。
轉帳體量:近 7 天總轉帳額處於 1.9 萬億美元區間;但從長期噪音剔除結構看,OSL Research 調整後(剔除做市、自成交、機器人等)體量約為 4216 億美元區間。
資金流向:總體來說,過去一週鏈上美元在大幅變少,贖回大於新增。在宏觀不確定或風險偏好降溫階段,資金更傾向回到銀行體系,例如貨幣基金、短久期美債等更確定的收益安全墊。整體資金偏好持有法幣現金,槓桿與套利在降速,導致穩定幣供給容易出現階段性淨贖回。
OSL Research 增長觀察:
本週總市值增速前三的穩定幣(協議)為:
1. Tether Gold(XAU₮,+40.10%)
2. Fathom 美元(FXD,+14.46%)
3. Agora 美元(AUSD,+12.88%)
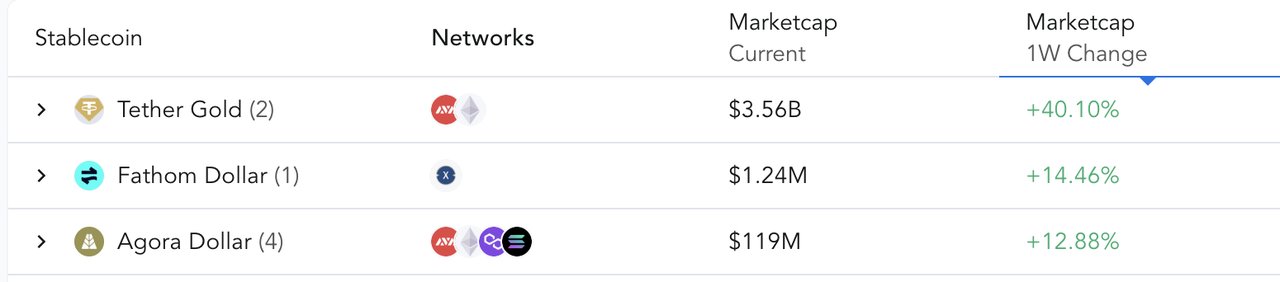
1. Tether Gold(XAU₮,+40.10%|$3.56B|ETH+AVAX)
這一輪更像是「供給端集中跳升」,而不是金價本身帶動:黃金一週不可能貢獻接近 40% 的漲幅,市值大幅上移更符合單週大額增發、跨鏈發行規模被納入統計的特徵。年底階段機構更偏向把「避險資產」做成可結算、可轉移的頭寸,XAU₮ 這種形態往往會在某些窗口出現批量鑄造與分發,數據上表現為市值階梯式上台階。
2. Fathom Dollar(FXD,+14.46%|$1.24M|XDC)
典型的「小體量被百分比放大」:基數只有百萬級,哪怕只是幾筆新增抵押鑄造、或二級價格出現輕微溢價/偏離,都足以拉出兩位數週漲幅。這類增長更像階段性流動性與供給微調,需要結合後續兩週的淨鑄造與穩定性來判斷是不是可持續的真實擴張。
3. Agora Dollar(AUSD,+12.88%|$119M|AVAX+ETH+Polygon+Solana)
更偏「渠道分發 + 多鏈流動性補齊」驅動:AUSD 覆蓋多鏈後,增量通常來自新增交易對、資金池、做市深度補充、以及跨鏈遷移帶來的資金歸集與再分配。週度 +13% 這種幅度更像新一輪資金被引導進入可用的結算/抵押場景,而非單純價格因素造成的波動。
二、本週穩定幣支付與基礎設施要聞
OSL Global 上線 StableHub,主流穩定幣 1:1 兌美元
來源:OSL 集團
觀察:亞洲穩定幣交易及支付平台 OSL 集團宣布,旗下國際交易平台 OSL Global 已於 2 月 6 日上線穩定幣交易樞紐 StableHub,支持多種主流穩定幣與美元之間零滑點 1:1 兌換,並將陸續推出手續費豁免、資金激勵等活動;首期與 Ripple 合作推出 RLUSD 最高 18% 資金獎勵。OSL 全球交易所業務負責人 Jason Liu 表示,StableHub 旨在提供一站式低成本跨穩定幣兌換及法幣出入金服務,解決兌換流程複雜、成本高與流動性分散問題。首批支持 RLUSD、USDGO、USDC、USDT,後續將擴展更多穩定幣品種。
2. OKX 在歐洲推出 Mastercard 支付卡,穩定幣自動換歐元結算
來源:Yahoo Finance
觀察:此舉本質是 MiCA 監管落地後交易所防止資金離場的防禦性戰略。通過「自動換匯」將加密資產的投資屬性無縫轉化為消費屬性,用戶無需忍受銀行風控即可套現;OKX 承擔了後台合規兌換商角色,利用 Mastercard 解決受理難題,這種「前端無感、後端合規」的支付閉環將顯著降低用戶將資金移出 OKX 生態的意願,將成為 2026 年歐洲合規交易所的標配。
3. Coinbase 測試企業定制穩定幣 USDF:依托 Custom Stablecoins 能力、以 USDC 等作為 1:1 抵押/託管
來源:Checkout.com 公告
觀察:Coinbase 正在將業務重心從零售轉向企業級白標服務(SaaS)。大型企業需要自有品牌的結算工具來隔離風險並強化品牌,但不願承擔發行商的合規重擔;USDF 這種「套著企業外殼、底層通過 USDC 1:1 抵押」的模式,巧妙地在底層統一了流動性池,而在應用層滿足了企業的封閉結算需求,進一步穩固了 USDC 作為企業級「批發貨幣」的基礎設施地位。
4. Fipto 成為歐洲首個「PI(法幣)+ MiCA CASP(加密)」雙持牌的穩定幣支付機構
來源:Finextra(2026-01-30)
觀察:這是一次針對 MiCA 條款的垂直整合收購。作為支付網關,Checkout.com 曾受制於銀行業務合作夥伴,收購 EMI 牌照使其具備了直接發行歐元穩定幣和處理法幣結算的資格;這意味著其徹底消除了對第三方銀行的中介依賴,能夠向電商商戶提供「穩定幣收款、直接法幣結算」的全棧服務,大幅降低了跨境支付的費率成本與時效摩擦,是支付機構「去銀行化」趨勢的典型代表。
三、本週監管與政策信號
1. Tether 推出美國合規穩定幣 USA₮(USAT),由 Anchorage Digital Bank 作為發行主體
來源:Tether 公告
觀察:這是 Tether 針對美國監管圍剿的「借船出海」戰略。面對美國政府對離岸不受監管美元(Offshore USD)日益收緊的封鎖線,Tether 無法直接獲得牌照,只能通過 Anchorage 這家擁有聯邦銀行特許狀的實體來發行 USAT,從而建立一道防火牆;其核心邏輯是保留高利潤但監管偏灰色的 USDT 繼續服務全球離岸市場,同時用完全合規的 USAT 滲透那些被禁止接觸 USDT 的美國機構客戶,確保自己不會在全球最大的資本市場中徹底出局。
2. 渣打警告:到 2028 年美國銀行體系或面臨約 5000 億美元存款被穩定幣分流
來源:Reuters(2026-01-27);CNA(2026-01-28)
觀察:這一預測確認了穩定幣已從「加密交易籌碼」演變為商業銀行存款的直接競爭對手。當鏈上國債類穩定幣能無摩擦地傳遞 4-5% 的收益率,而商業銀行受限於運營成本(網點、人員)只能提供極低利息時,企業財資(Treasury)資金的遷徙是必然的;這種 5000 億美元級別的流動性抽離,將倒逼銀行體系要么通過遊說監管機構提高穩定幣發行商的資本佔用成本來人為抹平利差,要么被迫從後端基礎設施轉向前端發幣,自己下場參與這場「存款保衛戰」。
3. 香港金管局:首批穩定幣發行人牌照目標 2026 年 3 月發出,首輪收到 36 份申請,初期只批極少數
來源:Reuters(2026-02-02)
觀察:「36 份申請、極少數獲批」的漏斗效應表明,香港金管局的監管思路是「嚴准入、控風險」,而非追求市場繁榮的表象。這意味著監管層更傾向於向具備深厚傳統金融背景(如銀行、大型支付機構)的「正規軍」發放通行證,而非激進的加密原生創業公司;對於大多數申請者而言,高昂的合規準備金將淪為沉沒成本,香港穩定幣市場在起步階段就將呈現高度集中的寡頭格局,不僅比拼技術,更比拼誰能承擔漫長的「監管審批消耗戰」。
4. 香港《穩定幣條例》監管框架已落地並進入實施期,跨境活動仍以本地規則為錨點
來源:HKMA 新聞稿(監管制度 2025-08-01 生效)
觀察:隨著條例進入實質執行期,最大的商業挑戰在於「監管主權」帶來的流動性割裂。香港明確以本地規則為錨,意味著全球性穩定幣(如 USDC)不能簡單地將其全球流動性引入香港,而必須在港設立實體並滿足獨立的資本充足率要求;這雖然構建了合規護城河,但也迫使跨國支付企業不得不維護單獨的「香港資金池」,這種資本效率的降低是合規必須支付的「過路費」,未來跨境支付將更多依賴於持牌機構間的後端互換,而非單一幣種的全球通兌。
四、觀察:流動性「硬著陸」與基建狂熱的宏觀背離
觀察作者:OSL Research 首席分析師 Eddie Xin ([email protected])
本週的市場表現,足以讓大多數觀察者感到困惑,甚至不安。
我們目睹了一場典型的宏觀背離:屏幕上的數據在示警,穩定幣供給斷崖式下跌 400 億美元,不僅帶崩了二級市場價格,更讓流動性看起來岌岌可危;但屏幕之外,富達(Fidelity)、Tether 和 OSL 的動作卻截然相反,大家都在加速基礎設施的資本支出。這種「資金在逃、基建狂飆」的矛盾,並非行業衰退的信號,而是一次深刻的流動性切換。簡單來說,我們正在經歷從「槓桿驅動」向「合規驅動」過渡的陣痛。
要看懂這消失的 400 億,我們不能只盯著恐慌情緒,而要還原其背後的邏輯。
過去兩年,支撐穩定幣規模的一大支柱,其實是依附於加密市場高波動率的「基差套利」資金——它們把穩定幣當作保證金,在鏈上賺取無風險的資金費率。但本週的情況表明,隨著市場效率提升和波動率收斂,這種鏈上套利的風險調整後收益,已經跑不贏傳統的無風險利率了或者說,帶著風險持平。
於是,我們看到了算法驅動的「機械性平倉」:機構為了結束交易,不得不拋售作為現貨籌碼的 BTC ,並同步贖回穩定幣,回流到信譽更高的傳統法幣體系。
這種微觀機制的崩塌,正在倒逼整個市場重新審視「影子美元」的價值。長期以來,離岸穩定幣扮演著「私有化流動性注入」的角色,但在當前的宏觀環境下,資金的偏好發生了質變。渣打銀行預警 5000 億美元的「存款分流」,其實就是資金在投票:它們不再滿足於持有灰色的離岸貨幣,而是開始向安全性更高、合規性更強的資產轉移。可以說,傳統離岸穩定幣的規模已經觸到了效用天花板,市場正在進行一次殘酷的「信譽重定價」。
看懂了這一點,就能理解為什麼合規機構還在逆勢擴張。在競逐下一代數字美元的「結算標準」。大家博弈的不再是眼下這個正在萎縮的投機市場,而是未來的增量市場。當資金因為擔憂風險而從鏈上撤出時,誰能提供一個銀行級的合規避風港,誰能為未來萬億級的 RWA(現實資產)結算提供安全管道,這是目前行業發展的重要方向。
所以,對於當下的流動性「枯水期」,我們無需過度悲觀。隨著基差套利資本的完全撤出,市場大概率會經歷一段低波動的調整期,但這恰恰是泡沫出清的過程。舊的投機範式正在瓦解,而未來的增量資金將不再是尋求高槓桿的熱錢,而是尋求高效結算的配置型資本。這一切,都在等待新的基建鋪設完成。
免責聲明及披露
文件性質:本文件(「本文件」)由 OSL 內部人員僅為資訊參考目的編制,不構成投資、法律、稅務或任何其他專業意見,亦不應作為此類意見依賴。未經 OSL 事先書面許可,本文件的任何部分不得以任何形式複製、散布或傳送予任何第三方。本文件不構成要約、招攬、營銷材料、產品披露文件或法律文件,亦不構成任何具有約束力的合同或承諾基礎。本文件僅用於呈現 OSL 對行業的觀察與戰略性見解,不代表 OSL 的官方立場、策略或決定。撰寫者並非獨立研究分析師,本文件亦不構成適用法律或法規所定義的「投資研究」。因此,本文件並未按照旨在確保投資研究獨立性的法規要求進行編制,亦不受任何發布前交易限制的約束。
不得依賴聲明:本文件所載資訊、觀點及分析基於公開資料及 OSL 內部判斷,並未考慮任何接收人的個人目標、財務狀況或需求。本文件不構成任何個人推薦,也不構成購買、出售或進行任何金融工具、產品或服務的邀請或招攬。接收人應在作出任何投資或其他決定前,結合其個人情況、目標、經驗及財務資源,諮詢其自身的獨立顧問。所有投資均涉及風險;價值可能波動,投資者可能收回少於原始投資金額。過往表現並不代表未來結果。
資訊準確性、完整性及局限性:本文件基於 OSL 認為可靠的資訊編制,但 OSL 並未對其準確性、完整性或公允性進行獨立驗證。儘管已採取合理注意確保內容不虛假或具誤導性,OSL 對內容的準確性、完整性、公允性或合理性不作任何明示或暗示擔保。對於文件引用之第三方資訊造成的任何錯誤、遺漏或依賴後果,OSL 不承擔責任。任何所述工具、主體或策略的表現可能受到市場、監管、技術或其他因素重大影響。
前瞻性聲明:本文件可能包含前瞻性聲明,該聲明涉及已知及未知風險、不確定性及其他因素。實際結果、表現或成效可能與明示或暗示的陳述存在重大差異。OSL 無義務更新、修改或撤回任何前瞻性聲明。
利益衝突披露:OSL、其關聯方及員工可能持有本文件涉及資產或主體的頭寸或參與相關交易。文件撰寫人員或相關人員可能因 OSL 業務表現而獲取與此相關的薪酬。OSL 已實施相關政策和程序用於識別及管理潛在利益衝突。
知識產權及使用限制:本文件受版權保護,僅供指定接收人內部使用。接收人可存儲、展示、分析、修改、重格式化及打印本文件供內部用途,但未經 OSL 事先書面同意,不得:轉售、再分發或商業使用本文件;逆向工程、提取或製作衍生作品,包括用於訓練或應用於機器學習/人工智能系統;發布或傳送本文件予第三方。
責任限制:在適用法律允許的最大範圍內,OSL 及其關聯方、高級人員、員工及代理人不就使用、依賴或解釋本文件而引起或與此相關的任何直接、間接、附帶性、後果性或特別損害承擔責任,包括但不限於:利潤損失;業務中斷;數據損壞或丟失;聲譽損害。
全球分發說明:接收人應自行確保遵守適用的當地法律。本文件在某些司法轄區的分發可能受到限制。接收人須確保本文件不被分發予任何依法不得接收本文件的人或實體。
更多主題
更多主題
最新發佈
比特幣平台怎樣選?香港用戶的託管、費用與提幣核查清單
不以回報預測選平台。從託管安排、完整成本、提幣流程與客服紀錄,整理一份可逐項核實的平台比較清單。
比特幣平台怎樣選?香港用戶的託管、費用與提幣核查清單
Why India's $620B Bond Pilot Changed Nothing Legal
SEBI and the RBI's Demat 2.0 pilot issues corporate bonds as digital tokens and settles them with the wholesale digital rupee, preserving existing legal terms while digitizing the infrastructure beneath a $620...
Why India's $620B Bond Pilot Changed Nothing Legal
Why S&P Global Leads Kaiko: Not Hype, But 24/7 Market Infrastructure
S&P Global led a $110 million extension of Kaiko's Series B to build data infrastructure for round-the-clock tokenized markets.
Why S&P Global Leads Kaiko: Not Hype, But 24/7 Market Infrastructure
When One Firm Holds 5% of Ethereum: Infrastructure Stress Test
Bitmine's accumulation of more than 5 million staked ETH raises questions about whether custody, audit, and validator infrastructure can support single-asset concentration at public-company scale.
When One Firm Holds 5% of Ethereum: Infrastructure Stress Test
為你精選
更多主題
更多主題
