流动性趋稳下的“假期效应”:为何市场看似平静却暗流涌动?

随着市场进入 2025 年最后一个完整交易周,加密市场进入熟悉的年终状态:在宏观层面上,流动性正逐步趋于稳定。然而,日常价格走势越来越不是由具信念的资金流入所主导,而是更多受到簿册变薄、仓位配置与轮动影响。
本周重点不在方向,而在结构。机构参与者已不再积极去风险化,但同时也未明显扩张资产负债表。资金主要处于维持、再平衡与选择性轮动状态,许多交易台仍在等待 1 月流动性回归,以恢复更清晰的市场信号。结果是一个表面上看似平静、但底层仍然脆弱的市场。
关键市场回顾:为何价格看似「活跃」却缺乏承诺
市场广度——狭窄、假期清淡,并由流动性配置驱动(12 月 22–28 日视角)
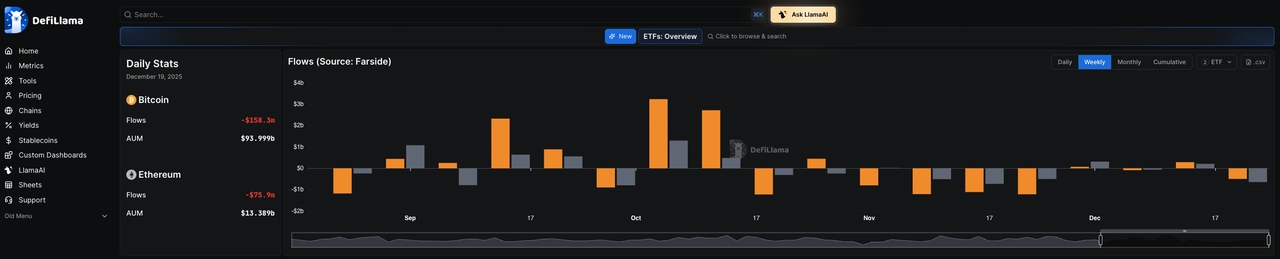
来源:Farside Investors 的比特币与以太坊 ETF 资金流,经 DeFiLlama 汇整(最新可得资料截至 2025 年 12 月 19 日)。
进入 12 月 22–28 日,市场广度仍然狭窄且脆弱,主因在于边际流动性信号分歧,同时市场正处于假期导致的深度变薄状态。在 ETF 方面,DeFiLlama 的 ETF 仪表板显示,截至 2025 年 12 月 19 日的最新每日数据为:
BTC ETF 资金流:-1.583 亿美元(AUM 约 940 亿美元)
ETH ETF 资金流:-7,590 万美元(AUM 约 134 亿美元)
这再次提醒,即便先前流动性已有所稳定,年终期间的资金流仍可能迅速转向风险降低,在假期周期内不应将其视为明确趋势。
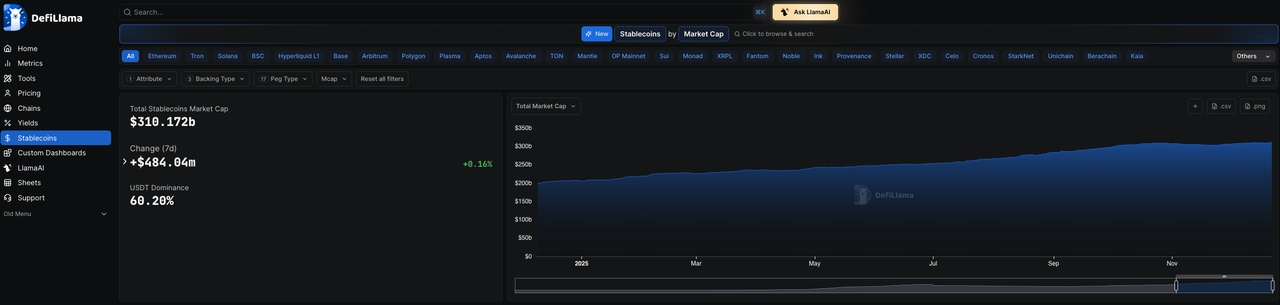
来源:稳定币资金流与市值,经 DeFiLlama(最新可得资料截至 2025 年 12 月 19 日)。
在稳定币(系统流动性)方面,整体基数仍在缓慢扩张,总稳定币市值约为 3,103.67 亿美元——在边际上提供支撑,但力道不足以推动全面参与。更重要的是分布结构:以太坊稳定币交易量上升,进一步巩固 ETH 作为主要流动性锚点;而 Solana 稳定币则下滑(7 日 -3.31%),显示上周「SOL 作为流动性磁铁」的动能已开始降温。
最新可得数据显示,ETF 在假期前承压出现流出,稳定币供给仍缓步上升,但流动性正重新集中回核心轨道(ETH),并远离高 Beta 的磁吸标的(SOL)。这种组合通常会压缩市场广度,使主流资产得以支撑,但长尾标的的延续性仍不可靠,直到假期后资金流正常化、稳定币增长在多条链上扩散。
ETF 资金流——轮动仍在,流出压力趋缓
资产 | 截至 12 月 19 日的周度资金流 | 本周变化(流动性+仓位) |
|---|---|---|
比特币(BTC) | 资金流:-1.583 亿美元 AUM:约 940 亿美元 | 进入本周的 ETF 信号偏弱:最新数据显示再度出现净流出,在假期流动性条件下往往限制市场广度。 BTC 仍如流动性锚点运作:7 日累积资金费率约 0.0225%,显示轻微多头偏好,但并非亢奋型杠杆。 |
以太坊(ETH) | 资金流:-7,590 万美元 AUM:约 134 亿美元 | ETH ETF 资金流仍呈混合至偏弱,最新数据为负,使 ETH 在资金延续性上仍落后 BTC。 在流动性配置上,ETH 正重新取得「核心轨道」地位:以太坊稳定币流动性 7 日 +0.92%,显示链上现金正集中于最深的市场。 7 日累积资金费率约 0.0063%,反映建设性但受控的杠杆。 |
Solana (SOL) | 无现货 ETF;使用链上流动性作为代理) | 相较前一周,轮动动能降温:Solana 稳定币约 151.6 亿美元,7 日下滑 -3.75%,属于具意义的回撤,削弱 SOL Beta 交易的「流动性顺风」。 仓位仍偏向风险承担,但更加脆弱:7 日累积资金费率约 0.0166% 仍为正值,显示多头仍在,但现货稳定币流动性正在变薄。 |
机构资金流——稳定仍在,但信号不完整
从机构资金流角度看,本周的核心结论是「延续性」,而非「转变」。最新完成的 BTC 现货 ETF 数据(经 Farside)仅更新至 12 月 19 日,原因在于美国市场假期与回报延迟。这意味着,目前尚未确认假期后资金流是否加速回流,但同时也未看到新的大规模赎回。
12 月初出现的 ETF 大幅流出阶段已结束。
当前行为呈现双向且偏战术性,符合再平衡与风险管理,而非方向性信念。
在假期环境下,ETF 资金流已不再是价格的主要边际驱动因素。
实务上,机构行为已从「降低敞口」转为「持有并管理敞口」。
全球稳定币——供给、分布与流动性信号(12 月 22–28 日)
全球稳定币供给持续扩张,但幅度有限,总市值上升至约 3,102.7 亿美元(7 日 +5.8546 亿美元,+0.19%)。这显示流动性并未在年终前收缩,但增长速度仍不足以代表完整的流动性周期再膨胀。USDT 占比仍高达约 60.19%,显示系统「现金基础」仍集中于最大、最实用的稳定币,而非广泛的风险型发行。12 月 22–28 日的关键观察:
净发行仍具选择性,反映的是谨慎的流动性修复,而非激进的新资本形成。
链级分歧持续扩大,本周出现领导轮动:
以太坊稳定币上升至约 1,670.6 亿美元,进一步巩固 ETH 作为主要流动性锚点,显示参与者在年终更偏好深度与结算可靠性。
Solana 稳定币下降至约 151.6 亿美元(-5.9088 亿美元,7 日 -3.75%),明确逆转上周「流动性磁铁」叙事,显示假期期间高 Beta 轮动降温。
Arbitrum 稳定币持续流失,约 39.8 亿美元(-5,493 万美元,7 日 -1.36%),符合中阶生态持续回撤的趋势。
Avalanche 出现小幅反弹,稳定币约 16.1 亿美元(7 日 +2.77%),显示即使整体分布不均,仍存在局部资金流入。
整体而言,全球稳定币基数正缓慢上升,但流动性仍受分布限制——重新集中于核心轨道(以太坊),并在高 Beta 场所(Solana)逐步消退。这种结构支持一种资金在加密体系内轮动、而非大规模流入的市场环境,使市场广度脆弱、延续性有限。
DeFi 概览——整合,而非重新承担风险(2025 年 12 月 22–28 日)
DeFi 持续呈现与整体市场相同的 12 月下旬流动性形态:在流动性深厚的地方,活动保持健康,但资金并未积极扩张资产负债表,而是进行轮动并处于防御姿态。
TVL:稳定,但仍主要由估值支撑
表面上,核心场域的 TVL 表现具韧性——以太坊 DeFi TVL 约 701 亿美元,Solana 约 85.7 亿美元,Base 约 44.5 亿美元。但若结合流动性数据来看,信号更为审慎:稳定币流动性正回流至 ETH(以太坊稳定币 7 日 +0.88%),而高 Beta 场域则出现资金外流(Solana 稳定币 7 日 -3.31%;Base -3.85%)。
这显示 DeFi 正在守住水位,但稳定并非来自「新资金」存入,而更像是价格效应与选择性流动性停泊。深入行为层面,活动结构进一步验证「整合期」状态:
以太坊 DEX 交易量上升(7 日 +7.89%,约 121.2 亿美元),显示流动性偏好回到最深的轨道。
Solana DEX 交易量下降(7 日 -9.87%,约 218.2 亿美元),与稳定币流出及动能轮动降温一致。
永续合约活动分歧:ETH 永续合约交易量下降(7 日 -24.08%),SOL 永续合约几乎持平(+0.01%),显示交易者仍保留杠杆工具,但风险选择更为谨慎。
协议轮动:偏好「简单收益」而非复杂策略
内部结构仍呈现典型的年末配置:
借贷/货币市场:流动性具黏性,但风险承担保守(借款需求与杠杆相对存款偏弱)。
流动质押/再质押:因属原生收益,持续吸引稳定参与。
结构化收益/高杠杆策略:在稳定币增长缓慢、资金费率为正的环境下持续承压(持仓成本上升、风险偏好转为战术性)。
资金费率与多空仓位快照——风险偏好存在,但属战术性
衍生品数据显示,风险偏好仍在,但并非以单边杠杆形式展现。
来源:https://www.coinglass.com/AccumulatedFundingRate(数据基于截至 2025 年 12 月 22 日的最近 7 日资金费率快照)
资产 | 资金费率趋势 | 解读 |
|---|---|---|
BTC | 建设性多头偏好,但轻度避险 | 几乎所有交易所资金费率为正,显示基础多头倾向,而非防御性空头。 单一负值区域(Gate -0.0378%)显示局部避险/放空需求,而非全面风险规避。 整体而言:BTC 仍是流动性锚点——多头存在,但仓位受控、具避险意识,非亢奋状态。 |
ETH | 双向/平衡,避险压力明显 | ETH 在多个交易所呈现负值(Gate -0.0609%、Bitget -0.0840%),其余多为轻微正值。 此结构符合较为谨慎、不确定的 Beta 表现:多头存在,但避险需求明显,交易所间失衡不可忽视。 |
SOL | 分散且对轮动敏感;挤压/反转风险较高 | SOL 在多数交易所为正,但存在显著负值异常(Bybit -0.1225%)。 这是典型的分散风险结构:整体偏多,但主要交易所存在集中避险/放空压力。 含义:SOL 仍属风险承担型表现,但仓位更为脆弱——流动性偏薄与分散性提高挤压与急弹风险。 |
XRP | 区间震荡,交易所间冲突剧烈(高度分散) | XRP 在多数交易所为正,但存在极端负值区域(WhiteBIT -0.2100%)。 这代表仓位冲突:主流交易所多头支付资金费率,而激进空头集中于特定场所。 |
本周展望(12 月 22–28 日)
区间震荡、流动性偏薄、由仓位主导——价格波动更容易出现(簿册变薄),但延续性更难,除非出现明确的假期后流动性推动。需特别关注以下重点:
假期后 ETF 数据(BTC/ETH 是否转为正流入,或延续流出)
稳定币加速情况(全球供给是否扩展至核心轨道以外)
资金费率分散度(负值区域是否扩大——风险趋避,或收敛——风险延续)
12 月 22–28 日属于微观结构周。阻力最小路径为区间+轮动,波动主要由仓位驱动。真正的方向性行情,可能仍需假期后 ETF 资金流与更广泛的稳定币扩张确认。
加密市场观察:关键事件与流动性驱动因素(2025 年 12 月 22–28 日)
事件类别 | 区域 | 重要性 | 日期 |
|---|---|---|---|
美国增长与硬数据(GDP+耐久财+工业生产) | 美国 | 假期缩短的一周内,多项「宏观流动性」数据可能重新定价美元与利率预期。即便延续性有限,仍可能触发风险资产(含加密资产)的短期波动。 | 12 月 23 日——第三季 GDP(初值)、耐久财订单、工业生产与产能利用率 |
消费者信心 | 美国、香港、新加坡 | 风险情绪指标,常影响股市与外汇;在流动性偏薄时,意外数据可能引发跨资产波动并外溢至加密 Beta。 | PCE 物价指数(年增)10 月 — 12 月 22 日 CPI(年增)11 月 — 12 月 22 日 CPI(年增)11 月 — 12 月 23 日 |
美国初领失业救济金人数 | 美国 | 劳动与情绪指标,可能影响短期风险定价与盘中波动,特别是在提前收市前。 | 12 月 24 日 |
假期市场结构(美国提前收市+圣诞休市) | 美国 | 流动性压缩才是本周真正的「事件」:簿册变薄放大波动,降低趋势可靠性。 | 12 月 24 日提前收市(NYSE/Nasdaq 美东时间 13:00) 12 月 25 日休市 12 月 26 日圣史蒂芬日/节礼日 |
债券市场假期安排(流动性限制) | 美国 | 利率市场流动性影响风险资产;提前收市压缩避险能力,可能提高短期波动。 | 12 月 24 日提前收市(美东时间 14:00) 12 月 25 日休市 |
来源:https://www.investing.com/holiday-calendar/
代币解锁新闻(2025 年 12 月 22–28 日)
催化类型 | 事件 | 重要性 | 日期 |
|---|---|---|---|
代币解锁与供给事件 | MBG:1,584 万枚代币解锁(约占流通供给 8.42%) | 假期流动性偏薄时的解锁,可能造成现货更剧烈波动,并扩大永续合约基差与资金费率。 | 12 月 22 日 |
代币解锁与供给事件 | SOON:2,188 万枚代币解锁(约占已释放供给 5.97%) | 大型解锁在流动性偏浅时,可能放大短期波动并引发资金费率分散。 | 12 月 23 日 |
代币解锁与供给事件 | Undeads Games:215 万枚代币解锁(约占已释放供给 1.46%) | 规模较小,但在假期流动性窗口下,边际供给仍可能推动价格。 | 12 月 23 日 |
空投/激励 | Aster:第五阶段「Crystal 空投」活动 | 激励计划可暂时吸引注意力与流动性,但影响多为轮动性质,而非全面流入。 | 12 月 22 日开始(至 2026 年 2 月 1 日) |
市场结构/交易所事件 | BitMEX 下架 GOAT/USDT 现货交易对 | 下架可能导致短期价格错位,尤其是在中小市值标的中,因流动性重新配置。 | 本周(CMC 事件列表) |
来源:https://coinmarketcap.com/events/、https://coinmarketcal.com
更多主题
更多主题


最新发布
Kraken installs Nasdaq surveillance at $21 billion valuation
Nasdaq's venture arm agreed to invest $100 million in Payward, Kraken's parent company, at a $21 billion valuation.
Kraken installs Nasdaq surveillance at $21 billion valuation
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
The CLARITY Act's revised DeFi registration requirements and unresolved ethics provisions reveal that U.S. crypto infrastructure is being built on contested political ground.
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
Why MoneyGram's Crypto Card Risks Losing the Stack War
MoneyGram's virtual Visa card in Colombia lets users spend stablecoin-backed dollars inside its app, but the product relies on networks and issuers that the remittance company does not own or operate.
Why MoneyGram's Crypto Card Risks Losing the Stack War


为你精选
更多主题
更多主题