重新定義跨境支付:從用戶體驗之爭到資本效率之戰
過去十年,業界把太多精力放在前端體驗的「障眼法」上,讓跨境支付看起來像是秒級到賬,卻鮮有人真正去重塑底層的結算邏輯。前端秒到、底層滯後,中間的實際資金成本最終全由企業來承擔——這才是跨境支付亟待解決的真問題。
對這種痛點,我自己深有體會。我過往在亞馬遜負責營運與供應鏈管理時,常常會遇到一個問題:把一個實體包裹寄往全球很簡單,但要收回這筆貨款卻難上加難。在不少市場,資金在途流轉的時間,甚至比實物包裹跨境運輸還要漫長。
2015年,我離開亞馬遜,加入跨境支付公司WorldFirst。彼時的金融科技行業,正把幾乎全部的精力押注在優化客戶體驗上——初創公司們忙着打磨更簡潔的操作面板、設計更流暢的開戶流程,試圖以此幫助全球商戶從海外收回貨款。
但只要撕開這些光鮮界面的外衣就會發現,早期所謂的創新大多只是做了一層「前端包裝」。在現代化的交互背後,資金流轉依然跑在老舊的SWIFT通道上,一筆收付款動輒還要走上一到三個工作日。為了硬撐出「即時到賬」的體驗,支付機構只能自掏腰包,提前把大量自有資金沉澱在海外本地銀行賬戶裏——這就是業界通行的「預注資(pre-funding)」模式。
規模化困局:為何「預注資」模式正在失效?
在跨境支付市場,「預注資」曾是撐起即時體驗的標準解法,但一旦業務走向規模化,這套做法便可能迅速失靈。所謂「預注資」,本質上就是企業必須提前將自有現金,分散存放在全球各個目標市場的本地銀行賬戶中,以備不時之需。
舉個最常見的例子:當一家英國電商需要向其位於香港的供貨商付款時,支付服務商在倫敦收到英鎊後,會直接從其香港本地賬戶裏預先沉澱的資金池中劃出港幣支付給供應商;而那筆真正的英鎊資金,則要等上好幾天,才能慢吞吞地透過SWIFT網絡完成資金回補。在過去業務走廊單一、市場利率接近於零的時代,這種靠「資金沉澱」換取效率的模式尚可勉強維持。但放在今天,它已然成為制約支付企業規模化擴張的沉重枷鎖:
資產負債表淪為增長天花板: 若一家企業的業務覆蓋20條支付通道,就意味着要在全球維護20個彼此割裂的閒置資金池。據Keyrock估算,全球目前有高達27萬億美元的資金正被「鎖」在各類預注資賬戶裏。在高利率環境下,把資金鎖死在賬戶裏,不僅令其錯失了生息的機會,更錯失了將其投入研發與市場擴張的增長紅利——這正在直接侵蝕企業的盈利能力。
新興市場進一步加劇了流動性低效: 主流貨幣的資金流向尚可精準預測,但在東南亞、拉美及非洲市場,截然不同的銀行工作日曆與超長公眾假期,讓現金流管理變得極具挑戰。面對高度不確定的交易高峰,企業內部的資金管理團隊只能採取「超額備資」的保守策略來「保底」,也就是以犧牲資金效率為代價,令業務正常運轉。
破局之道:換底層軌道、讓資金更快運轉
既然靠不斷融資或揹負高息信貸來填補備付金黑洞已成死胡同,業界該如何破局?過去一年,我觀察到支付服務商(PSP)和跨國企業的應對思路正在發生顯著轉變——越來越多具有前瞻性的機構,不再在資金池上做加法,而是直接動手更換底層的結算軌道。與傳統的SWIFT網絡不同,基於區塊鏈的穩定幣在設計之初就具備全球實時結算的能力。更關鍵的是,傳統金融機構完全不需要將自己改造成加密貨幣公司,就能無縫享受到這種技術紅利。
在具體落地中,越來越多的支付機構開始採用一種我們稱之為「穩定幣三明治(Stablecoin Sandwich)」的架構——交易兩端依然是法幣,僅在後端將穩定幣作為隱形的結算橋樑:
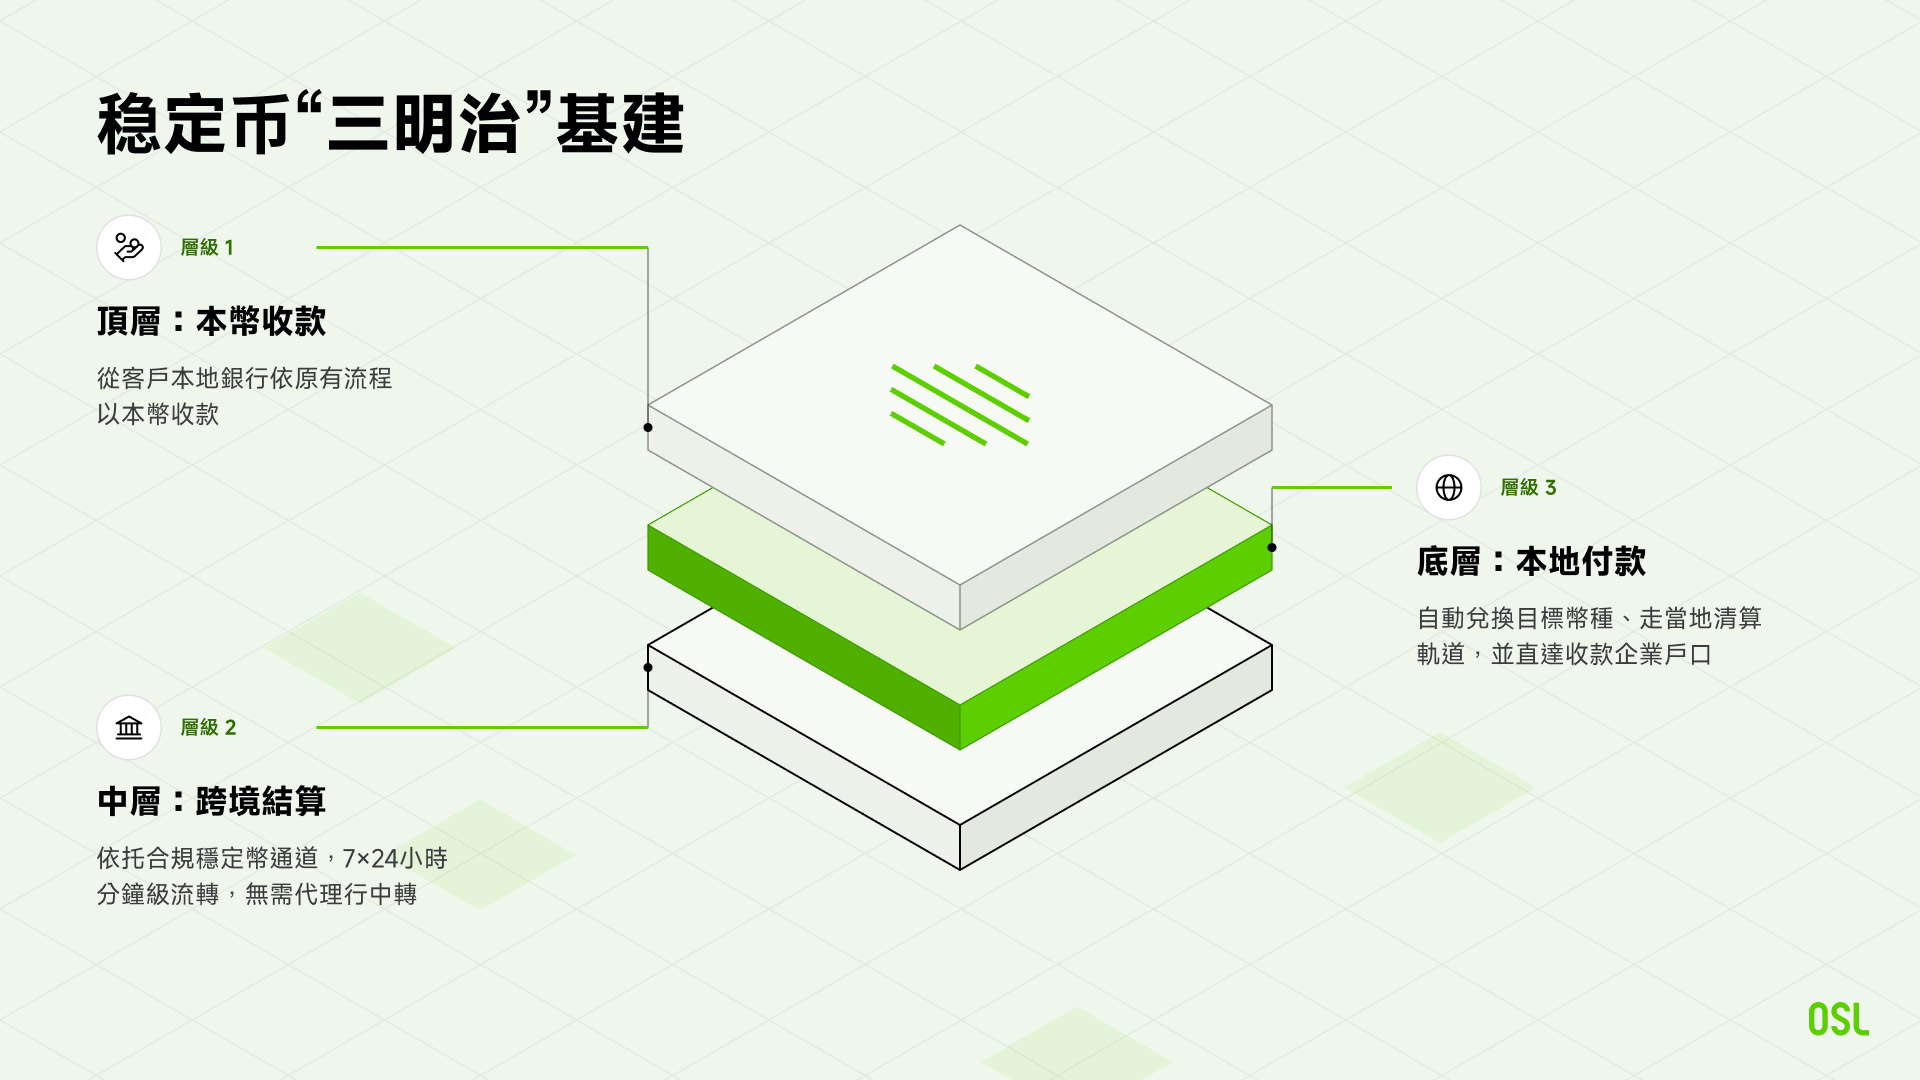
最初一公里 - 收款(Collection): 支付服務商透過受監管的本地銀行通道,收取付款方的本地法幣(例如英國的英鎊)。
中段結算橋樑(Settlement): 資金在後台自動兌換為合規穩定幣,藉助區塊鏈網絡實現近乎實時的全球跨境劃轉。
最後一公里 - 到賬(Payout): 到達資金目的地後,穩定幣瞬間被兌換回當地法幣(例如香港的港幣),並直接匯入收款方的銀行賬戶。
整個過程中,終端商戶完全不會接觸到加密貨幣,甚至根本察覺不到底層曾使用過穩定幣。但對支付服務商而言,單筆業務的經濟模型卻在一夜之間被徹底改寫:不用在本地往來賬戶裏預先注入多達數百萬的大額資金,也照樣能提供絲毫不差的法幣秒到賬體驗——這也正是去年我們推出OSL Business Payments這項服務的初衷。
落地分水嶺:如何讓資金安全進出數字結算軌道?
不過,架構跑通只是第一步。真要把「穩定幣三明治」大規模推向商業實戰,企業通常很快就會發現:把穩定幣從A點轉到B點,反而是最簡單的一環,真正的難題在於「最初一公里」和「最後一公里」——也就是如何在監管體系高度碎片化的各國市場之間,讓本地法幣在數字結算軌道中穩妥、可靠地進出。因此,對於正在重新評估跨境支付基礎設施的企業管理層,我建議把篩選合作夥伴的標準收窄到以下兩點上:
在每個核心市場都必須持有對應的合規牌照: 香港、新加坡、阿聯酋等核心樞紐的監管框架正越收越緊。為了省下幾個基點的費率而與無牌中介合作,無異於將企業置於生存級的合規風險之中。
扎實的「最初與最後一公里」本地落地能力: 鏈上轉賬早已是高度同質化的基礎能力,本地流動性才是真正的護城河。業務負責人在挑選合作夥伴時,必須確認對方在自己打算深耕的新興市場通道裏,是否擁有現成且穩健的本地銀行網絡、直連的出款渠道,以及足夠深厚的外匯流動性。
這正是我們過去幾年持續投入的方向。我們在香港和印尼均已擁有本地合規持牌交易所,本身就沉澱了龐大的本地資金池與交易深度——這一切,都令OSL在亞洲及新興市場的上,擁有天然的流動性優勢。
說到底,我們之所以重倉這些本地基礎設施,是因為看清了一個不可逆的趨勢:跨境支付的競爭規則正在被徹底改寫。過去十年,業界拼的是誰的資產負債表更厚、能往全球各地停放多少閒置資金;而下一個十年,拼的則是誰的底層結算通道更高效。這場轉折已經發生——我們相信,未來的行業贏家,絕不會是那些在海外賬戶裏囤錢最多的公司,而是那些能讓每一分錢都以最高效率運轉起來的企業。
免責聲明
本文僅供資訊參考之用,並不構成,亦不得被解釋為購買、出售、認購或以其他方式交易任何數字資產、證券或金融產品的要約、招攬、邀請、建議或誘導。本文亦不構成財務、投資、法律、稅務、會計或其他專業建議,不應作為依賴依據。本文所載的觀點、陳述及資訊未必反映OSL Group或其任何關聯公司的官方立場或承諾。對產品、服務、促銷或計劃的任何描述僅供一般參考。參與任何所述產品、服務或促銷活動均須遵守適用的條款、條件及監管要求。本文可能包含前瞻性陳述或指示性資訊,實際結果可能與之存在重大差異,OSL Group對更新此類資訊不承擔任何義務。
了解 OSL 如何助力您的業務
與我們的團隊溝通您的具體業務需求