年末至年初趋稳,仓位在一月流动性回归前重新校准

随着加密市场从 2025 年的最后几天过渡到 2026 年的首个交易周,市场正在走出纯粹的节假日流动性稀薄状态,进入年初重置(year-turn reset)阶段。整体流动性条件仍然偏紧,但市场结构正在发生变化:交易台陆续恢复运作,订单簿逐步重建,仓位的重要性重新上升——即便整体信心仍然有限。
这一过渡在 12 月 29 日 曾被一波急剧的流动性冲击短暂打断。在大约 8 小时内,加密市场总市值增加超过 800 亿美元,推动 比特币重新站上 90,000 美元关口。这一走势来得非常迅速,吸引大量市场关注,并且对仓位高度敏感——发生在机构全面回归之前。
值得注意的是,这一走势的速度更多反映的是年初流动性偏薄与仓位缺口,而非已经确认的持续资金流入周期。这凸显了当前市场深度依然脆弱:当流动性较轻时,相对温和的资金不平衡就可能引发显著的价格反应。
因此,本周的重点不在于趋势确认,而在于波动之后的仓位重新锚定。机构参与者已经不再处于年末“保守防御”模式,资金开始被有选择地重新部署,对冲仓位持续调整,风险也在一月流动性逐步回归的过程中被谨慎重新引入。
最终呈现的是:在最初冲高之后,市场表面看似更为平静,但在结构层面对变化的反应更加敏感。
关键市场回顾:为何价格更平稳——但反应更灵敏
市场广度——狭窄、年初过渡期特征明显、依赖资金流向
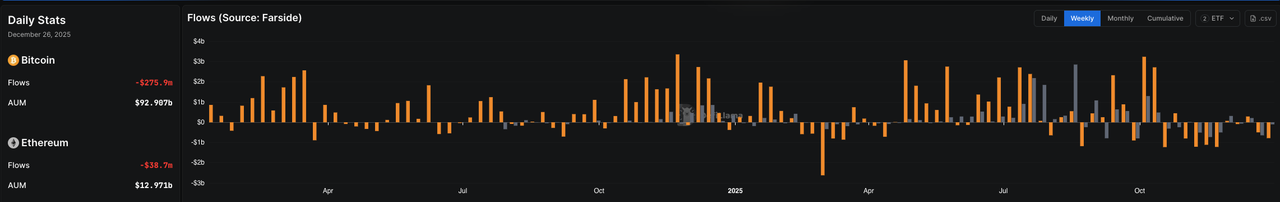
来源:Farside Investors 的比特币与以太坊 ETF 资金流数据,经 DeFiLlama 汇总(最新可用数据反映至 2025 年 12 月下旬,数据截至 2025 年 12 月 29 日)
本周市场广度依然偏向选择性,而非全面扩散。在圣诞周期间,我们观察到 比特币 ETF 合计净流出 7.82 亿美元,形成连续 6 天净流出,反映出季节性因素对机构仓位的影响。尽管圣诞周极端流动性稀薄的状态已经过去,但整体市场深度仍在不均衡地修复中。进入一月后的价格表现,更多受到仓位重建影响,而非新增资金流入推动。
这一点非常关键,因为它再次强化了我们正在跟踪的市场结构信号:在流动性偏薄、仓位重置的环境下,价格可以快速波动(例如 12 月 29 日的市值冲击),但这些走势是否具备持续性,仍取决于 ETF 资金流是否能在一月流动性恢复后转为持续净流入。
最近一轮完整披露的 ETF 数据(12 月下旬)仍显示:
BTC ETF 资金流:边际上仍为净流出
ETH ETF 资金流:偏弱至混合,尚未出现明确再加速
这之所以重要,是因为一月初往往容易产生“假方向信号”——仓位先行调整,而真实流动性尚未确认。走势看起来可能很“干净”,但若缺乏资金流的持续跟进,往往难以维持。
系统流动性——稳定币缓慢扩张,但分布仍高度集中
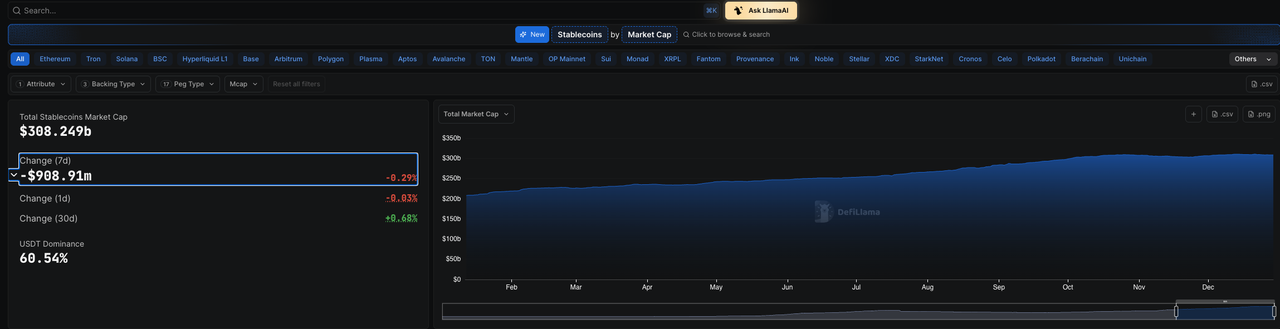
来源:DeFiLlama 的稳定币资金流与市值数据
在系统层面,稳定币供应仍在缓慢上行,总市值维持在 约 3,100 亿美元以上。这表明流动性并未在年末出现收缩,但扩张速度仍然不足以支撑全面的风险偏好回归。
更为重要的信号仍然来自分布结构:
以太坊持续吸收新增稳定币流入,进一步巩固其作为主要流动性通道的地位;
Solana上的稳定币余额仍低于 12 月下旬高点,显示去年那种由动量驱动的流动性轮动尚未重新启动。
这一结构通常支撑主流资产维持区间震荡,同时使高 Beta 资产对仓位变化更加敏感。
ETF 资金流——稳定态势延续,一月确认仍待观察
资产 | 最新 ETF 资金流(12 月 26 日) | AUM | 本周变化(流动性 + 仓位) |
|---|---|---|---|
比特币(BTC) | -2.759 亿美元 | ~928.6 亿美元 | 最新数据再次显示年末净流出,强化了 BTC 重返 90k 主要由仓位与流动性缺口驱动的判断。BTC 仍是系统级流动性锚点,但要实现持续上行仍需 ETF 资金确认。 |
以太坊(ETH) | -3,870 万美元 | ~129.7 亿美元 | ETH ETF 资金流依然偏弱至混合,使 ETH 相较 BTC 继续处于次级 Beta 角色。尽管如此,链上流动性偏好仍然集中在 ETH。 |
Solana(SOL) | 不适用(链上代理指标) | — | SOL 对稳定币分布和衍生品仓位更为敏感。缺乏新增稳定币流入,使其 Beta 在正资金费率环境下仍显脆弱。 |
总体来看,ETF 行为仍然表明机构是在维持仓位,而非扩张仓位。在 ETF 资金未明确转正之前,像 12 月 29 日这样的价格大幅波动,应被视为流动性冲击,而非已经确认的趋势突破。
机构资金流——从年末防守转向一月重新参与
从机构资金流角度看,核心信息仍然是温和且连续的变化:
12 月初出现的 ETF 大规模流出阶段并未再次加速,但也尚未完全逆转;
12 月 26 日的最新数据确认了双向、战术性资金流动,而非具备信念的买入;
在年初过渡窗口内,ETF 已不再是价格变化的唯一边际驱动因素。
这也使得 12 月 29 日市值快速扩张 具有重要参考意义:它清楚地展示了在流动性偏薄的环境下,价格可以明显快于资金本身移动——这是典型的一月初市场微观结构特征。机构整体已从“降低风险敞口”转向“持有并重新校准敞口”。
全球稳定币——供应、分布与流动性信号(12 月 29 日–1 月 4 日)
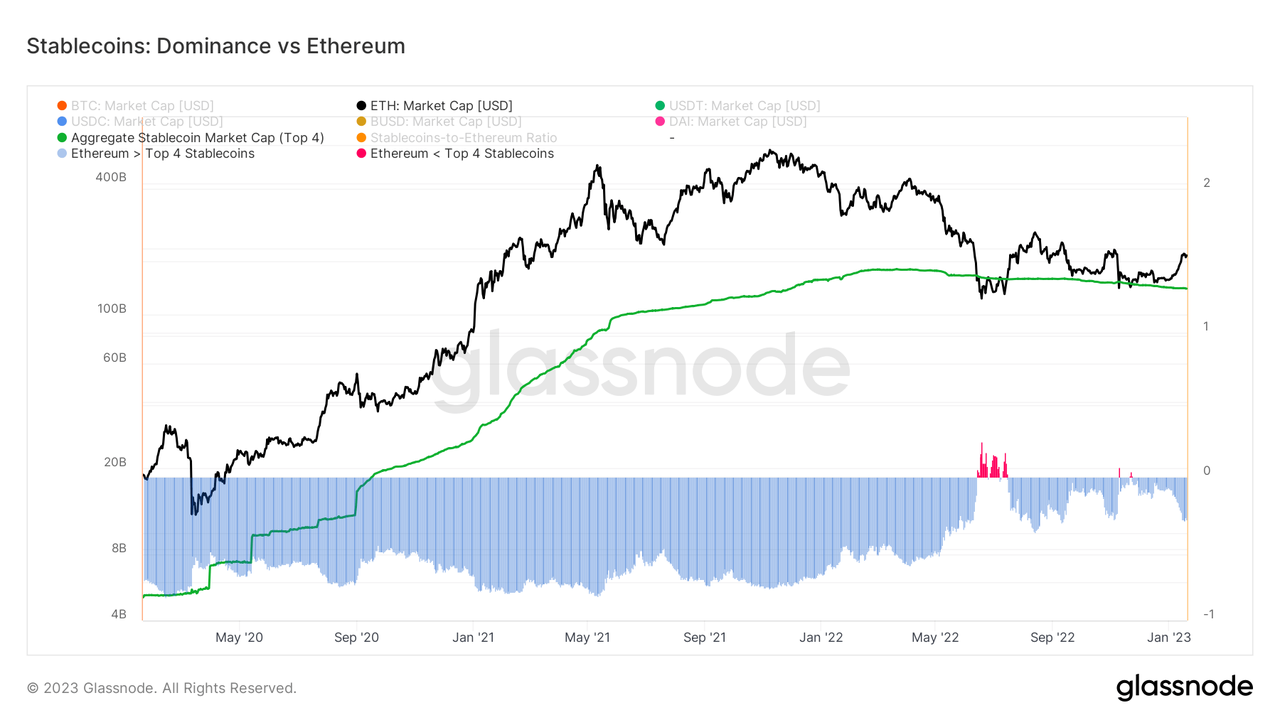
来源:https://studio.glassnode.com/charts/usd-eth-stable-dominance
全球稳定币供应仍保持温和扩张,但整体信号依然指向受控的流动性修复,而非全面再通胀。尤其值得注意的是,12 月 29 日的市值快速上升,并未伴随稳定币发行的即时、广泛增长,这进一步强化了该轮上涨主要由仓位与流动性缺口驱动,而非系统性新增资金推动的判断。
年初阶段的关键观察:
稳定币发行仍具选择性,更符合交易台重新激活资本,而非扩大全新资产负债表;
USDT 主导地位依然较高,体现出偏向现金管理与结算效率的市场心态;
链级分化持续存在,流动性更多集中而非分散。
分布快照(方向性):
以太坊: 稳定币余额持续上升,随着流动性谨慎回归,ETH 进一步巩固其作为首选结算通道的地位;
Solana: 仍低于近期高点,表明在 12 月 29 日价格冲击之后,轮动需求尚未随价格回升;
中等规模 L2: 稳定币持续缓慢流出,符合资金向更深、更可靠通道集中的趋势。
这一结构支持一种市场状态:资金更多在加密体系内部轮动,而非大规模流入——允许价格出现快速波动,但在稳定币增长明显扩散之前,市场广度仍然脆弱,走势延续性具有条件性。
DeFi 概览——资金在“停泊”,而非“追逐”(12 月 29 日–1 月 4 日年初阶段)
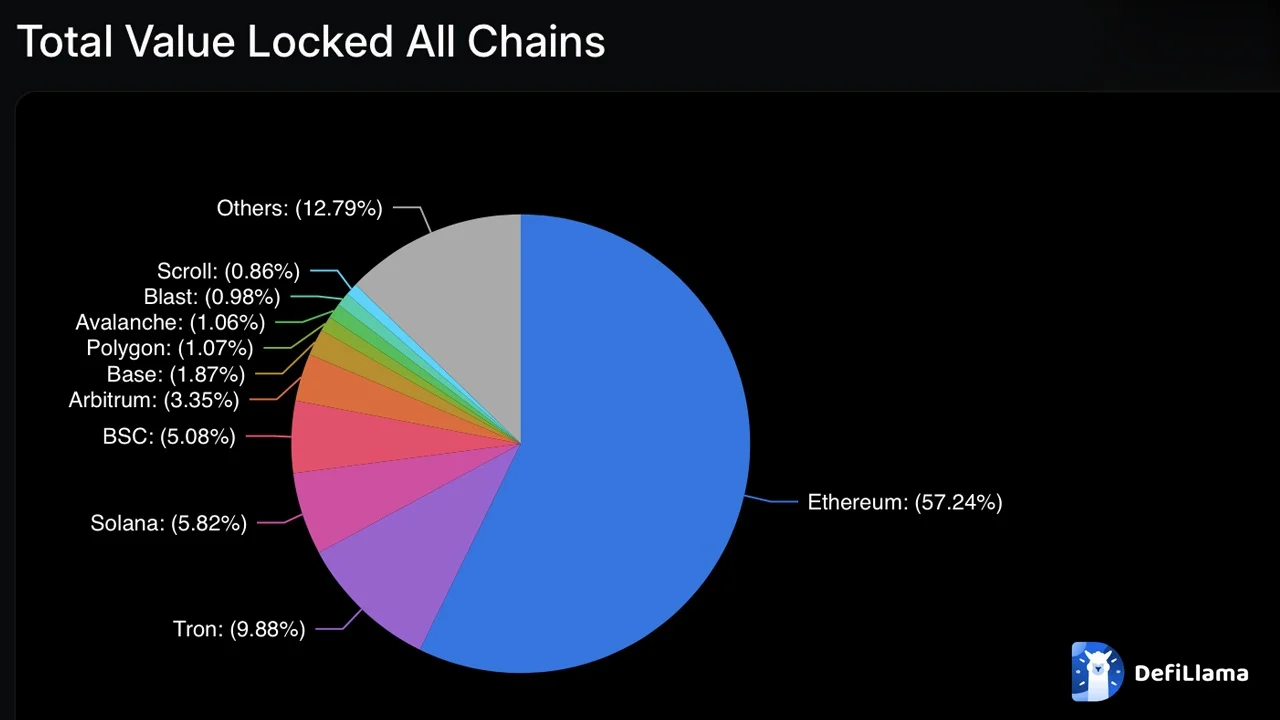
TVL:保持韧性,但仍依赖流动性条件
核心生态中的 DeFi TVL 依然表现出韧性,反映了基础设施稳健与价格支撑:
以太坊 DeFi TVL 维持在高位;
Solana 与 Base 整体稳定,但尚未出现明确的新增流动性加速信号。
然而,当结合稳定币分布来看,TVL 的强度仍更像是估值支撑型,而非存款驱动型。这意味着当前更多是通过整合实现的稳定,而非重新加大风险敞口。
活动结构验证了这一判断
以太坊 DEX 成交量: 随着流动性重新集中到最深、最可信的通道,走势趋于稳定;
Solana DEX 成交量: 较 12 月中旬有所回落,与稳定币未恢复流入相一致;
永续合约: 活跃但具选择性,杠杆更多是战术性使用,而非激进部署。
协议轮动:“Carry + 简单性”仍占主导
内部结构持续反映出“周期后段 / 年初重置”的特征:
借贷 / 货币市场: 流动性粘性强,但借款需求偏弱;
流动性质押: 因原生、低复杂度收益而持续吸引参与;
复杂结构化策略: 在低增长流动性环境中继续承压,carry 成本上升且信念有限。
资金费率与仓位——风险偏好存在,但表达受控
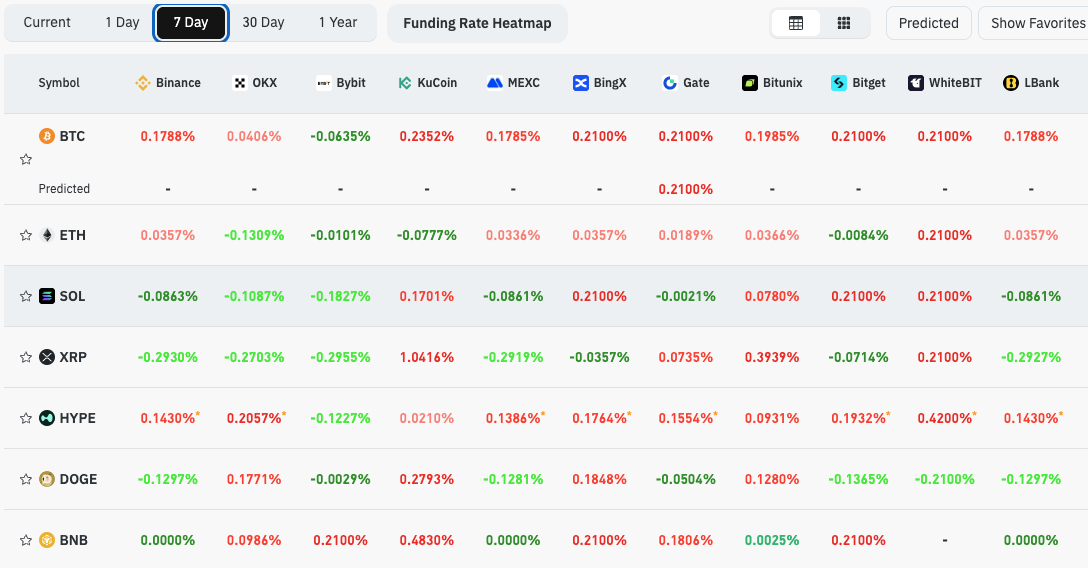
来源:https://www.coinglass.com/AccumulatedFundingRate(基于截至 2025 年 12 月 29 日的最近 7 天资金费率快照)
资产 | 资金费率特征 | 解读 |
|---|---|---|
BTC | 温和正值,离散度低 | 具备基础多头偏好,杠杆使用克制;BTC 继续充当流动性锚点 |
ETH | 双向,对冲口袋明显 | Beta 表达积极但谨慎,对冲需求仍然可见 |
SOL | 正值但分散 | 风险偏好表达明显,但在缺乏稳定币跟进下更易反转 |
XRP | 离散度高 | 仓位冲突主导,更可能维持区间震荡 |
这一模式是12 月末至 1 月初重置周的典型特征:风险偏好存在,但信念仍属阶段性,仓位仍在年末之后持续重新校准。
本周展望(12 月 29 日–1 月 4 日):先重置,后谈趋势
基准情景:区间震荡 + 轮动。 流动性正在回归,但信心尚未完全重建。
市场预期:
BTC 领涨,山寨币选择性跟随。 12 月 29 日重返 90k 主要由仓位驱动,持续性仍需资金流确认;
若稳定币分布未能显著扩散、ETF 未出现正向跟进,反弹仍将集中在主流资产;
波动快、延续弱。 订单簿重建使价格反应迅速,但缺乏确认的走势容易回落。
关键观察点:
一月 ETF 数据: 持续净流入 = 确认;重新转负 = 回落风险;
稳定币广度: 向核心通道之外扩散 = 风险回归;进一步集中 = “停泊”状态;
资金费率离散度: 收敛 = 趋势健康;扩大 = 易出现来回震荡。
本周是一个相对关键的确认窗口:价格敏感度较高,但要形成可持续趋势,仍需要 ETF 与稳定币流动性的配合。
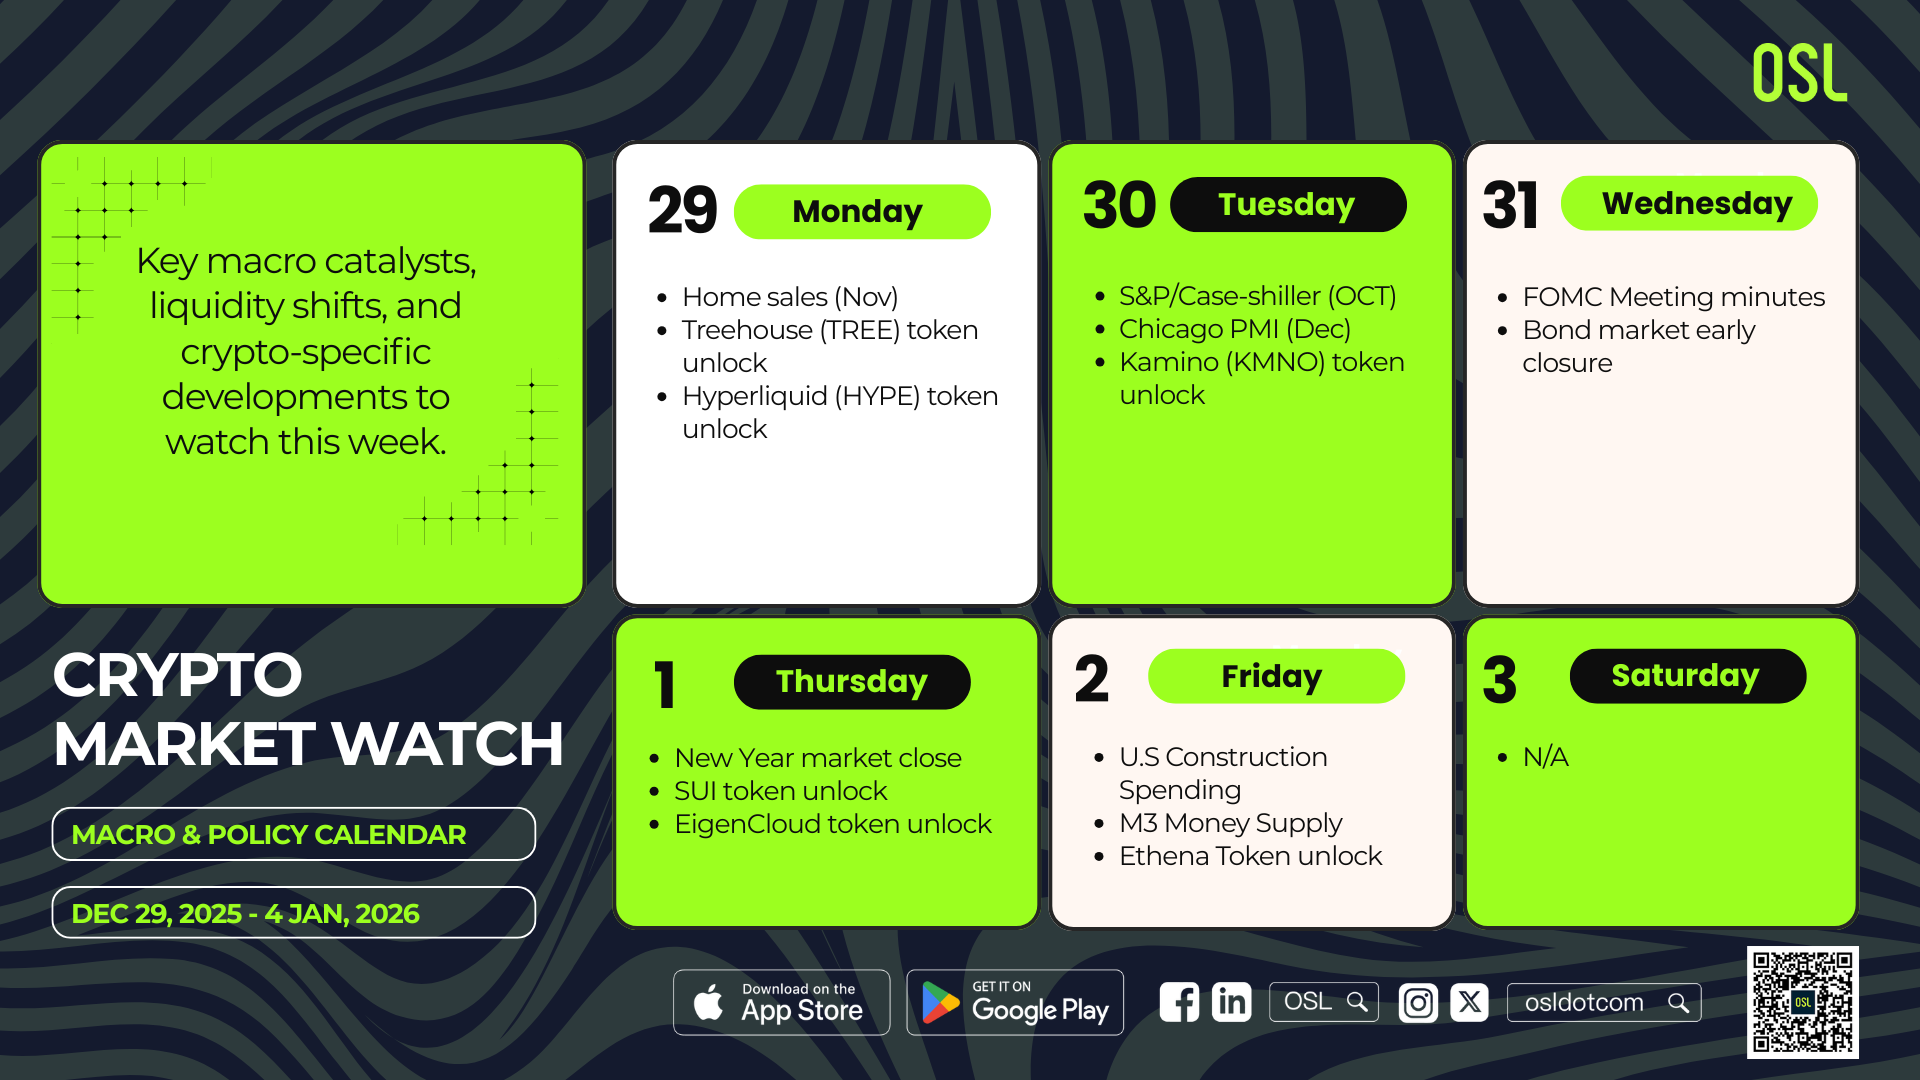
加密市场观察:关键事件与流动性驱动因素(2025 年 12 月 29 日 – 2026 年 1 月 4 日)
事件类别 | 区域 | 重要性说明 | 日期 |
|---|---|---|---|
美国住房 / 需求数据 | 美国 | 年末住房与活动数据在流动性偏薄时可能影响美元与利率预期,进而影响加密资产 Beta | 12 月 29 日:待售房屋销售(11 月) |
美国活动 / 情绪数据 | 美国 | 宏观“软 / 硬数据”有助于塑造一月初风险基调,意外数据在浅层流动性下易外溢至加密市场 | 12 月 30 日: • S&P/Case-Shiller(10 月) • 芝加哥 PMI(12 月) |
美联储信号(政策沟通) | 美国 | FOMC 会议纪要可能重新定价短端利率与波动预期,尤其是在年初仓位重建阶段 | 12 月 31 日:FOMC 会议纪要 |
市场结构:新年交易安排 | 美国 | 流动性本身即为“事件”:1 月 1 日股市休市;12 月 31 日债市提前收市压缩对冲能力 | • 12 月 31 日:债市提前收市(美东时间 14:00) • 1 月 1 日:新年休市 |
节后首个完整交易日 | 美国、欧盟 | 1 月 2 日为节后首个完整交易日 → 市场深度改善,有助判断 12 月 29 日走势是否具延续性 | • 1 月 2 日:美国建筑支出(11 月) • 1 月 2 日:M3 货币供应量(同比) |
加密市场专项催化剂(2025 年 12 月 29 日 – 2026 年 1 月 4 日)
催化剂类型 | 示例事件 | 重要性说明 | 日期 |
|---|---|---|---|
代币解锁 / 供应事件 | Treehouse(TREE):解锁 1,125 万枚(约占已释放供应的 5.45%) | 年初阶段供应进入市场,可能放大现货波动及资金费率 / 基差分化 | 12 月 29 日 |
代币解锁 / 供应事件 | Hyperliquid(HYPE):解锁 992 万枚(已披露) | 大规模解锁容易成为流动性焦点,可能扩大永续基差并引发轮动 | 12 月 29 日 |
代币解锁 / 供应事件 | Kamino(KMNO):解锁 2.2917 亿枚(约占已释放供应的 5.35%) | 规模较大,可能带来局部抛压与短期波动上升 | 12 月 30 日 |
代币解锁 / 供应事件 | Sui(SUI):解锁 4,369 万枚(约占已释放供应的 1.17%) | 中等规模解锁,在流动性偏薄或情绪脆弱时影响更大 | 1 月 1 日 |
代币解锁 / 供应事件 | EigenCloud:解锁 3,682 万枚(约占已释放供应的 9.74%) | 高比例解锁,即便绝对规模较小,也可能引发更剧烈波动 | 1 月 1 日 |
代币解锁 / 供应事件 | Ethena(ENA):解锁 4,063 万枚(约占已释放供应的 0.56%) | 比例较小,通常影响有限,但在薄弱订单簿下仍可能引发短期波动 | 1 月 2 日 |
更多主题
更多主题


最新发布
$75M Cronos Exploit Exposes Collateral Liquidity Blind Spot
The Cronos network halted after a $75 million exploit of Tectonic, replaying the 2022 Mango Markets pattern.
$75M Cronos Exploit Exposes Collateral Liquidity Blind Spot
Tokenized Stocks Hit $29.5B: Why Rules, Not Chains, Set the Pace
Robinhood Chain's record DEX volume shows tokenized equities work when on-chain infrastructure defers to securities compliance rather than outpacing it.
Tokenized Stocks Hit $29.5B: Why Rules, Not Chains, Set the Pace
When Bug Bounties Fail: Cosmos Labs' $5.7M Misclassification
Cosmos Labs admitted it wrongly cleared a bug reported through its bounty program in April, allowing a $5.7 million exploit four months later across six chains.
When Bug Bounties Fail: Cosmos Labs' $5.7M Misclassification
Yen Stablecoin Meets 3 Million Accounts: SBI's Indonesia Play
SBI Holdings paid $270 million for a 20% stake in Indonesian brokerage Ajaib to expand its yen stablecoin in Southeast Asia.
Yen Stablecoin Meets 3 Million Accounts: SBI's Indonesia Play
SEC custody rewrite enters White House review after 2023 withdrawal
The SEC's revived crypto custody rule shifts compliance burden to investment advisers who must vet qualified custodians, without clear protection when those custodians fail.
SEC custody rewrite enters White House review after 2023 withdrawal
Storm Retrial Delayed to 2027 as Judge Weighs Acquittal Motion
Judge Katherine Polk Failla adjourned Roman Storm's Tornado Cash retrial to April 2027 with his motion for acquittal still pending, signaling judicial uncertainty about whether publishing open-source code...
Storm Retrial Delayed to 2027 as Judge Weighs Acquittal Motion
为你精选
更多主题
更多主题
