押注降息前夕的加密市場:ETF流出未止,流動性承壓與謹慎觀望

每週市場更新(2025年12月8日至12月14日)
十二月第二週,比特幣(BTC)現貨 ETF 持續出現資金流出,根據公開的淨流量數據顯示,機構需求依然疲弱。 同時,根據 DeFiLlama 追蹤的整體穩定幣供應量基本維持不變,顯示大規模由穩定幣所驅動的流動性尚未回到市場。在鏈層級方面,部分中小型公鏈上的穩定幣池出現溫和減少,暗示局部資金撤出或流動性輪動。
鑒於主要現貨 ETF 的資金流出與穩定幣供應停滯,市場流動性依然緊縮,尤其是在大型資產與高 Beta 資產上。訂單簿深度偏淺,衍生品市場的波動率偏斜維持高位,使得市場情緒偏向謹慎。DeFi 協議層流動也尚未出現明顯的新增資金入場跡象,強化了機構的避險風險情緒。
在機構需求疲弱與流動性緊縮的情況下,加密資產的表現更像是收益敏感型資產,而非高增長的投機資產——價格變動更多由資產部位輪動與風險重新定價所驅動,而非新資金流入。
市場關鍵回顧 — 資金流、部位配置與機構行為
市場廣度:狹窄、脆弱且高度依賴流量
本週市場環境依舊脆弱,主要交易場所的流動性變薄,價格走勢愈加受 ETF 贖回與穩定幣流動性收縮所主導。比特幣多次嘗試重返 9 萬美元低區,但力道不足,期間跌入 8 萬美元中段,凸顯訂單簿深度的薄弱。
然而,市場下跌並未呈現恐慌拋售跡象,而更像是機構逐步去槓桿,而非全面投降。此行為與宏觀背景一致:實質利率高企、美元流動性偏緊、聯準會的審慎基調均促使投資者減少風險,而非積極建立方向性部位。
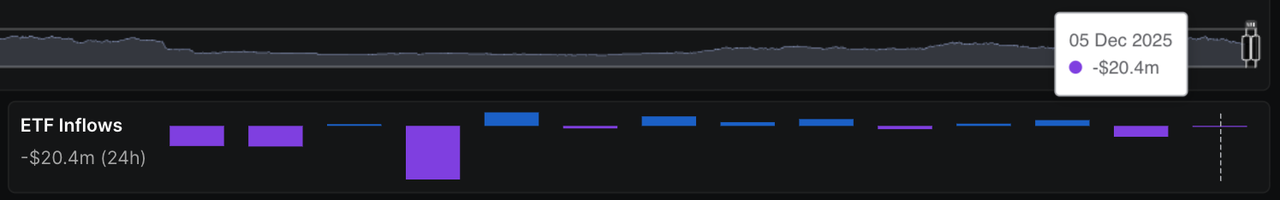
來源:DeFiLlama ETF Inflows(截至 2025 年 12 月 8 日)
ETF 數據強化了上述現象。比特幣與以太坊 ETF 持續呈現淨流出,雖然已低於 11 月底贖回高峰,但買盤仍未恢復。相較之下,Solana ETF(特別是亞洲市場)再次吸引增量資金,顯示資金正選擇性輪動至具備較明顯動能或催化劑的資產。
此情況表明資金並非撤出加密市場,而是在生態系內重新配置。整體而言,機構部位維持防禦姿態:
企業財務部門暫停擴張加密部位,等待 CPI 與 FOMC 結果
對沖基金降低總曝險,轉向市場中性策略
做市商縮減庫存以避免在薄流動性中承擔風險
在 ETF 流出穩定前、穩定幣供應回升之前,市場信心仍將低迷。
ETF 資金動向 — 輪動持續,流出速度放緩
比特幣(BTC) | 本週淨流出減速至 2.3–2.6 億美元 賣壓從恐慌拋售轉向可控的部位減碼 長期持有者持續吸收供給,使價格在 8 萬美元高區企穩 尚無重新積累的明顯跡象 |
|---|---|
以太坊(ETH) | 本週流出 1.2–1.4 億美元 缺乏短期利多或監管催化劑 資金持續轉向 SOL、LST、再質押相關產品 12 月已連續三週淨流出 |
Solana(SOL) | 本週持續錄得 9,000–1 億美元淨流入 仍為大型資產中最強勁的 ETF 資金流入標的 中國資產管理公司的 Solana ETF 持續吸引區域機構配置 流入屬於加密生態內部輪動,而非避險撤資 |
機構與財務資金配置:保守、謹慎、有選擇性
企業財務與機構投資者維持防禦,等待宏觀事件落地。
對沖基金降低方向性曝險、偏好市場中性;做市商縮減部位以降低成本。
少部分長期資金仍持續配置加密基礎設施類股票,但力度不足以改變市場結構。整體基調仍是「保留流動性優先,而非承擔風險」。
DeFi 概況 — TVL 變化與協議輪動
DeFi 整體活動反映市場風險偏好下降,TVL 隨價格下跌與槓桿策略減少而走低。以太坊仍是主要流動性中心,但 Aave、Lido 等協議的新增資金放緩。
再質押平台(EigenLayer、ether.fi)相對穩健,因驗證者激勵仍具吸引力,而複雜的結構化收益策略參與度下降。
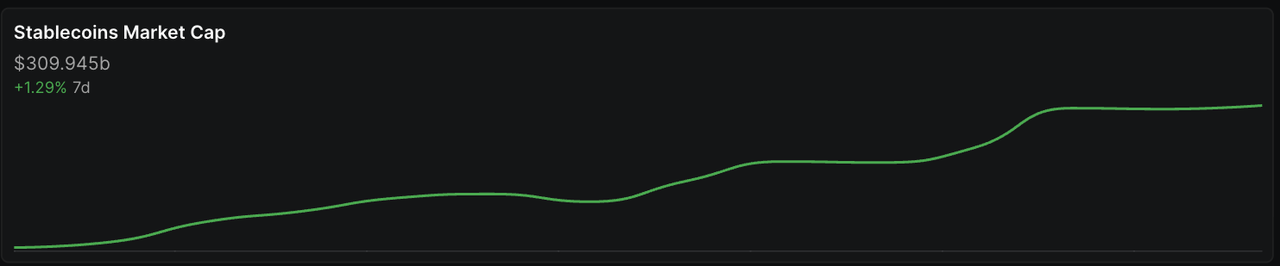
來源:DeFiLlama(截至 2025 年 12 月 8 日)
穩定幣供應量在此期間未有明顯增長,即使 Solana 上供應量創新高,仍反映 DeFi 信貸層流動性偏緊,市場仍處於流動性回收期而非結構性衰退。
資金費率快照:槓桿重建中
近期資金費率顯示槓桿正在重建,即使現貨買盤疲弱:
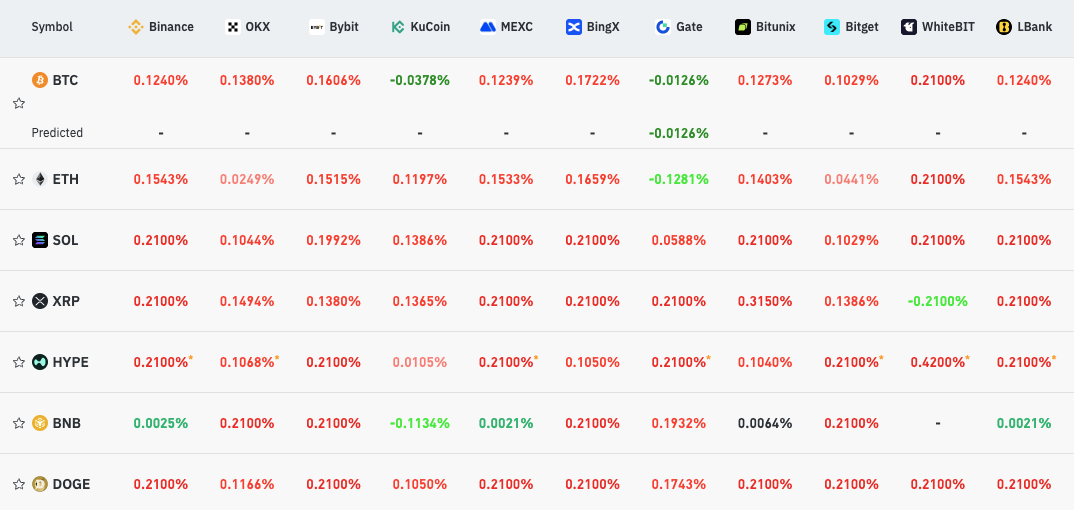
BTC | 資金費率強烈正值 多頭擁擠,若跌破 86,000 美元恐引發清算 |
|---|---|
ETH | 溫和正值 杠桿建立速度落後主流資產 |
SOL | 走勢分化 動能多頭與避險部位並存 → 波動可能放大 |
XRP / DOGE | 不一致,偏向散戶主導,無明確機構趨勢 正資金費率搭配弱現貨買盤 → 表明市場槓桿結構脆弱。 |
下週展望(12 月 16–22 日)
聯準會與 CPI:核心主導因素
12 月 11 日 CPI 與 12 月 18 日 FOMC 將主導市場情緒。
若偏鷹 → 實質利率升、流動性收緊 → 加密承壓若偏鴿 → ETF 流出可能放緩、情緒改善
ETF 贖回減速
穩定幣供應重新恢復擴張
USDT / USDC 供應收縮是主要逆風之一。
重新恢復增發(net minting)將是市場流動性反轉的最早信號。
EigenLayer Phase-3 上線(12 月 9 日)
Lido 節點營運商更新(12 月 11 日)
Arbitrum / Base 激勵週期
除非配合 ETF 與宏觀改善,否則難以顯著扭轉市場結構。
本週機構部位摘要
機構目前專注於:
BTC、ETH、SOL(高流動性主流資產)
減少長尾與低流動性代幣曝險
優先管理流動性與採取保守倉位
等待 ETF 與穩定幣流量反轉後再擴大風險
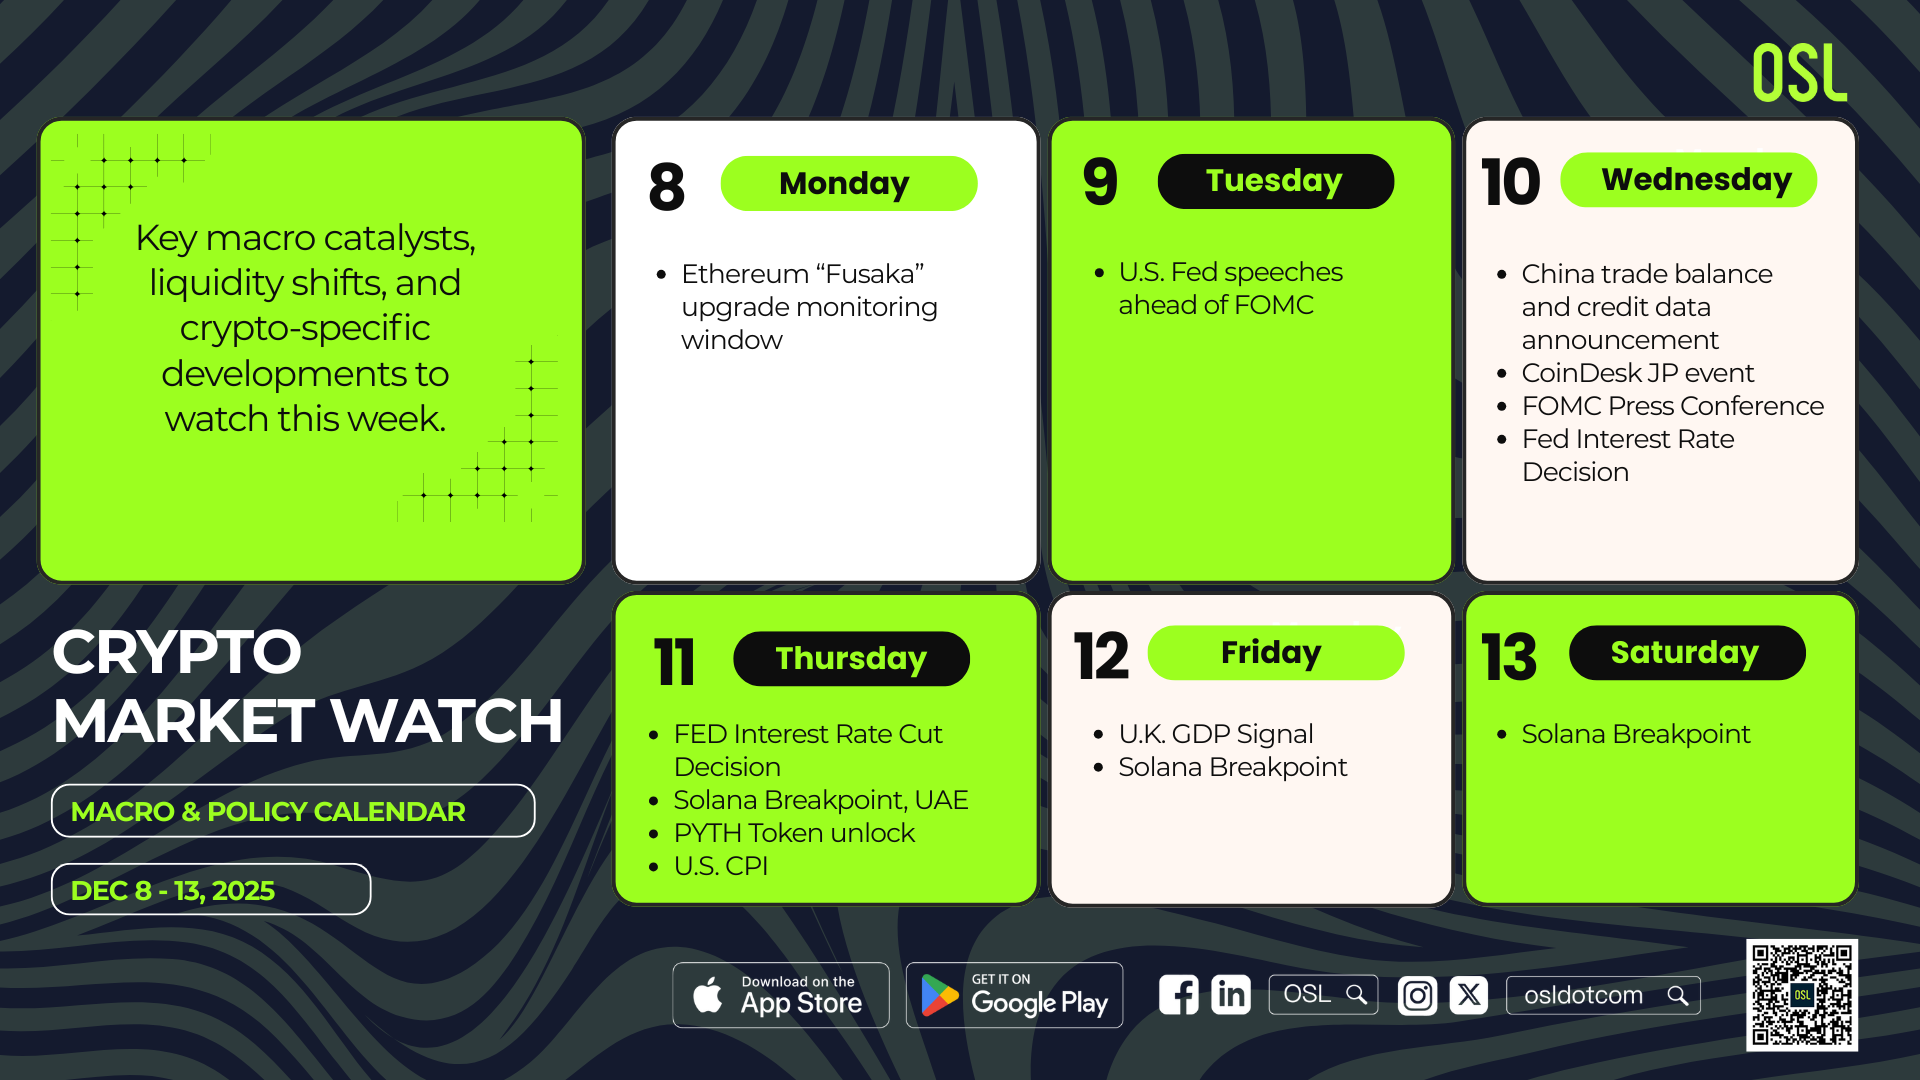
Crypto Market Watch:本週(12 月 8–14 日)重要事件與流動性驅動因素
宏觀事件
事件分類 | 地區焦點 | 為何重要 | 日期 |
|---|---|---|---|
中央銀行演說與政策訊號 | 美國、全球 | 在 FOMC 會議前,多位美聯儲官員的講話可能影響市場對 2026 年降息的預期。任何偏鷹的措辭都會收緊流動性,並對風險資產造成壓力。12 月 10 日將公布聯邦基金利率決議並舉行 FOMC 記者會。 | 12 月 9–13 日 |
美國 CPI 公布 | 美國 | 本週最重要的宏觀數據;若數據高於預期 → 實質利率上升 → 流動性緊縮 → 加密下行;若數據偏軟 → 有助 ETF 流量穩定 | 12 月 11 日 |
勞動市場與需求指標 | 美國、加拿大 | 失業金申請數與密大信心指數將反映需求韌性;若走弱,將支撐寬鬆預期 | 12 月 12–13 日 |
中國與英國成長數據 | 中國、英國 | 中國貿易與信貸數據、英國 GDP 將影響全球成長前景;若疲弱 → 強化「增長放緩 + 緊政策」組合,拖累風險資產 | 中國:12 月 10–13 日;英國:12 月 12 日 |
加密事件與催化劑
類型 | 事件 | 影響 | 原因 | 日期 |
|---|---|---|---|---|
以太坊擴容升級 | Ethereum “Fusaka” 升級(PeerDAS)進入完整運行週 | L2 吞吐量可能提升,DA 成本降低 | 成功落地可支撐 ETH、L2、再質押需求 | 12 月 8–16 日 |
重要生態會議 | 印度區塊鏈週、杜拜區塊鏈週、Solana Breakpoint | 協議公告、合作、敘事推動 | 影響 RWA、再質押、L2、DePIN 敘事 | Dec 1–7(外溢)、Dec 11–13 |
代幣解鎖 | PYTH(12/11)、ARB(12/14)、JTO(12/7 後) | 供給增加 → 低流動性中波動上升 | 解鎖造成局部賣壓、資金費率拉寬 | 12 月 11–14 |
交易所微結構變化 | Binance 取消 BTC 保證金交易對(12/4 生效) | 流動性遷移、定價調整 | 資金可能回流主流資產,影響永續合約與 OI 分布 | 12 月 8–14 周期持續 |
更多主題
更多主題


最新發佈
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
XRP Ledger's $1.1 billion stablecoin expansion and new lending protocol foundation face an immediate stress test as XRP price swings 30% monthly.
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
Standard Chartered's $0.325 price target on Sky's governance token applies bank-style valuation to on-chain credit infrastructure, but the forecast depends on USDS adoption and borrowing expansion that remains nascent.
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
The SEC's proposed crypto custody rewrite entered White House review on August 25, 2026, leaving U.S. institutional frameworks unresolved while banks and custodians position services under divergent national rule stacks.
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
India's $100M Bond Tokenization: A Rights Structure Stress Test
SEBI's Demat 2.0 pilot issued over $100 million in tokenized bonds using digital rupee settlement, but its phased rollout from institutional pilots to secondary trading and retail access tests whether off-chain...
India's $100M Bond Tokenization: A Rights Structure Stress Test
Kraken installs Nasdaq surveillance at $21 billion valuation
Nasdaq's venture arm agreed to invest $100 million in Payward, Kraken's parent company, at a $21 billion valuation.
Kraken installs Nasdaq surveillance at $21 billion valuation
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
The CLARITY Act's revised DeFi registration requirements and unresolved ethics provisions reveal that U.S. crypto infrastructure is being built on contested political ground.
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
為你精選
更多主題
更多主題