穩定幣支付 vs 傳統銀行體系:企業視角下的實務比較

「穩定幣支付 vs 傳統銀行通道」早已不再只是理論上的討論。對許多財務與資金團隊而言,這是一個非常實際的營運問題:結算速度夠不夠快?成本是否可預期?資金流向是否清楚透明?整體流程是否可控?尤其在跨境支付與多實體(multi-entity)資金管理場景下,這些問題會被放大。
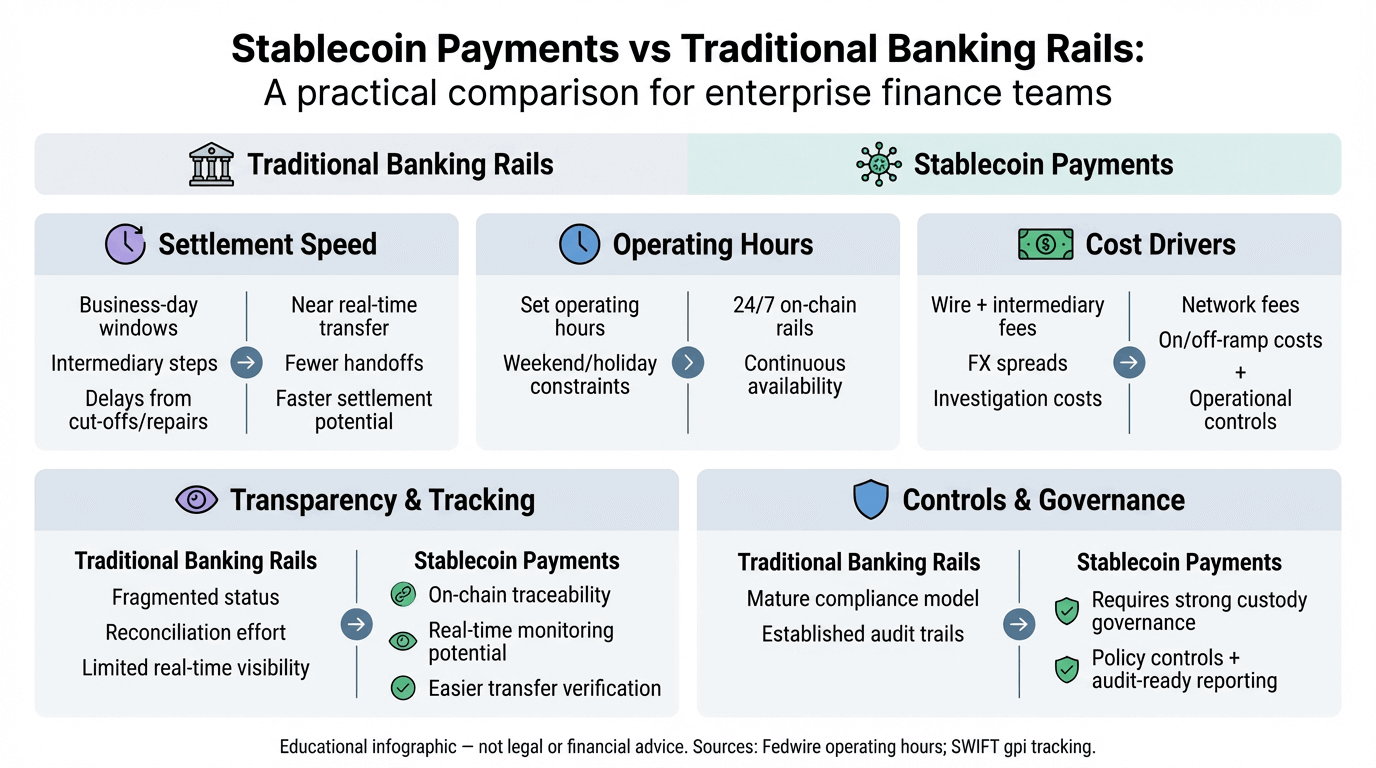
傳統銀行通道(如代理行體系、電匯與清算系統)仍然是企業資金運作的基礎架構,但同時也存在一些結構性限制,例如截止時間、營業時間、對帳複雜度,以及多層中介費用。相較之下,穩定幣結算提供另一種運作模式,在某些情境下更接近 T+0 的價值轉移效率。不過,要真正符合企業標準,仍必須建立完善的託管機制、合規框架與內部控制流程。
本文將以中立、企業導向的角度進行比較,協助 CFO、財資團隊與合規主管判斷:在哪些情境下穩定幣結算可作為銀行通道的補充工具,又在哪些情境下傳統銀行體系仍然更具優勢。
傳統銀行支付通道
傳統銀行通道包括本地高額支付系統(例如 RTGS)、跨境代理行網路(通常透過 SWIFT 傳遞訊息),以及各類專業清算網路。這些系統成熟、受監管完善,並深度整合於企業財務流程之中。然而,當企業營運規模跨越多國、多時區時,其運作摩擦也會更加明顯。
結算週期與時間延遲
T+1 / T+2 時間架構
在資本市場中,「T+1 / T+2」指的是證券交易日後一或兩個營業日完成交割。雖然這與支付結算並非完全相同,但它說明了:系統設計、風險控管與營運時間安排,會影響資金何時真正完成最終結算。
在支付體系中,結算時間取決於所使用的通道:
即便是即時全額清算系統(RTGS),通常也僅在營業日的特定時段運作,而非全年無休 24/7;
跨境代理行付款的速度,則取決於中介銀行數量、時區差異、合規審查程序與當地銀行營業時間。
即使通訊技術現代化,實際資金流動仍可能受到上述因素影響。
對營運資金的影響
當結算受限於截止時間、營業日曆與多層中介流程時,企業可能面臨:
為避免付款失敗而維持較高的備付金;
應收與應付之間出現時間落差;
多實體與跨時區的流動性調度彈性降低。
在高頻供應商付款、平台分潤或多幣別資金再平衡的情境下,即使是短暫延遲,也可能在規模放大後產生實質影響。
成本與費用結構
電匯費用不只表面數字
銀行電匯具備穩定性,但實際總成本往往不僅是表列手續費。企業常見的額外成本包括:
中介銀行費用(包含 lifting fee)
付款異常修復費用
追回或查詢費用
內部對帳與調查所需的人力成本
由於費用與銀行關係、付款走廊及交易條件高度相關,很難給出單一標準數字。實務上,境內付款成本通常較可預測,而跨境費用則透明度較低、變動性較高。
外匯成本與時效壓力
在跨境支付中,匯差與執行時點同樣重要。若結算時間壓縮,企業可能需要提前進行外匯轉換,增加財資操作壓力。這顯示付款時效安排會直接影響資金配置與財務決策。
透明度限制
對帳資訊分散
傳統銀行通道下,付款狀態往往分散於不同系統:
銀行對帳單(每日或盤中)
SWIFT 訊息
中介銀行確認
ERP / TMS 紀錄
對手方回覆
資訊碎片化可能延緩異常處理與追蹤效率。
即時可視性有限
儘管 SWIFT GPI 等機制提升了跨境支付可追蹤性,但可追蹤並不等於即時結算。許多跨境付款仍受銀行營業時間與合規審查影響。
穩定幣支付的優勢
穩定幣結算改變了資金轉移模式。價值可在鏈上接近即時完成確認,減少對多層銀行通道與時區協調的依賴。不過,若要符合企業標準,穩定幣基礎設施仍需納入完整的合規與風控框架。
更快速的結算能力
穩定幣與傳統銀行通道最明顯的差異,在於可接近 T+0 或近即時結算,降低對截止時間與週末的依賴。
對企業而言,可能帶來:
降低跨區預撥資金需求;
改善供應商付款體驗;
降低因時間窗口錯配造成的付款失敗;
提升現金預測與流動性管理精準度。
成本效率與資本運用
穩定幣結算在部分情境下可減少:
多層中介費用;
重複查詢成本;
部分營運性支出。
但企業應以總擁有成本(TCO)評估,包括:
託管與資產保護成本;
合規營運投入;
與財資系統整合成本;
報表與鑑證需求;
服務水準協議(SLA)。
操作透明度
鏈上結算可提供更直接的狀態追蹤,但企業仍需要:
可供會計使用的報表格式;
完整審計軌跡;
標準化對帳資料;
可控的權限與審批架構。
實務標準應為:即時可視 + 可審計報告 + 權限可控,而不只是區塊鏈瀏覽器上的交易紀錄。
企業導入時的關鍵考量
穩定幣支付並非「開通即可使用」。成功導入通常意味著將其視為受監管的支付專案,而非技術實驗。
合規與風險管理
企業需符合不同司法轄區的要求,包括:
AML / CFT
制裁合規
報告義務
中介機構牌照規範
託管與保障機制
財務團隊應能清楚回答:
資金在結算前後存放於何處?
是否與營運方資產隔離?
失敗與復原流程如何設計?
是否具備鑑證或審計支持?
技術整合能力
穩定幣結算必須整合至:
財資管理系統(TMS)
ERP 會計流程
付款審批架構
對帳與審計流程
真正的風險不在於技術本身,而在於是否形成脫離公司治理的平行財務系統。
跨境擴展潛力
跨境支付效率長期以來改善有限且不均。穩定幣在以下情境具吸引力:
24/7 跨時區營運;
快速全球付款;
多實體資金調度;
對結算確定性要求高的貿易流程。
但規模化前提是多司法轄區合規與穩健銀行夥伴支持。
如何做出審慎決策?
多數企業並非「二選一」,而是策略性組合:
在銀行通道高效且整合成熟的場景持續使用傳統方式;
在可提升速度與可預測性的場景,引入穩定幣作為補充。
關鍵不在技術本身,而在於是否強化治理與風控。
評估穩定幣服務商時應注意
企業應以評估銀行或支付機構的標準進行審查,並額外關注數位資產特有風險。
安全與合規
牌照與監管範圍
AML / 制裁篩查整合
資產隔離與託管設計
可靠性與服務水準
系統可用性
事故應對能力
法幣出入金是否仍受銀行時間限制
異常升級與處理流程
審計與報告能力
可供審計的交易紀錄
支援會計關帳
提供內外部審計所需資料包
USDGO 在企業評估中的定位
在企業評估中,需區分「穩定幣發行」與「資金流動基礎設施」。
USDGO 作為受監管的流動性與結算層,旨在支援企業於跨境支付與財資營運中使用美元穩定幣與法幣。其定位並非單一加密流程,而是在結構化營運框架下整合銀行通道、託管安排與鏈上結算。
企業在評估此類基礎設施時,除了關注結算速度,也應重視:
牌照與監管匹配度
託管架構穩健性
可審計性
與既有財資控制流程的整合能力
核心目標,是將穩定幣結算納入機構治理標準,而非作為孤立的數位資產流程存在。
常見問題
穩定幣支付的主要優勢為何?
主要包括更快速結算、潛在較可預測的成本結構,以及提升操作透明度,特別適用於跨境場景。實際效果取決於託管、合規與整體營運品質。
哪些企業較適合?
通常包括:
跨境應收應付規模較大的企業
多區域財資營運企業
高頻付款或供應鏈平台型企業
適配度應透過風險框架評估,而非僅以成本比較決定。
如何整合至財資系統?
通常包含:
角色分級的付款發起與審批
錢包與託管治理
ERP / TMS 對帳整合(銀行 + 鏈上紀錄)
審計與合規報告
異常監控與處理機制
理想狀態是建立單一、受控的財資流程,而非在治理之外另設一套支付系統。
立即展開安全的加密貨幣之旅
OSL | 出入金從未如此安心!
更多主題
更多主題
最新發佈
60-Vote Hurdle for CLARITY Act Exposes Limits of Legislative Hope
The CLARITY Act's September 15 procedural vote exposes why implemented regulatory frameworks may offer institutions more operational certainty than pending U.S. legislation.
60-Vote Hurdle for CLARITY Act Exposes Limits of Legislative Hope
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
XRP Ledger's $1.1 billion stablecoin expansion and new lending protocol foundation face an immediate stress test as XRP price swings 30% monthly.
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
Standard Chartered's $0.325 price target on Sky's governance token applies bank-style valuation to on-chain credit infrastructure, but the forecast depends on USDS adoption and borrowing expansion that remains nascent.
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
The SEC's proposed crypto custody rewrite entered White House review on August 25, 2026, leaving U.S. institutional frameworks unresolved while banks and custodians position services under divergent national rule stacks.
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
India's $100M Bond Tokenization: A Rights Structure Stress Test
SEBI's Demat 2.0 pilot issued over $100 million in tokenized bonds using digital rupee settlement, but its phased rollout from institutional pilots to secondary trading and retail access tests whether off-chain...
India's $100M Bond Tokenization: A Rights Structure Stress Test
為你精選
更多主題
更多主題