重新定义跨境支付:从用户体验之争到资本效率之战
过去十年,行业把太多精力放在了前端体验的“障眼法”上,让跨境支付看起来像是秒级到账,却鲜有人真正去重塑底层的结算逻辑。前端秒到、底层滞后,中间的实际资金成本最终全由企业来承担——这才是跨境支付亟待解决的真问题。
对这种痛点,我自己深有体会。我过往在亚马逊负责运营与供应链管理时,常常会遇到一个问题:把一个物理包裹发往全球很简单,但要收回这笔货款却难上加难。在不少市场,资金在途流转的时间,甚至比实物包裹跨境运输还要漫长。
2015年,我离开亚马逊,加入跨境支付公司WorldFirst。彼时的金融科技行业,正把几乎全部的精力押注在优化客户体验上——创业公司们忙着打磨更清爽的操作面板、设计更顺畅的开户流程,试图以此帮助全球商户从海外收回货款。
但只要撕开这些光鲜界面的外衣就会发现,早期所谓的创新大多只是做了一层“前端包装”。在现代化的交互背后,资金流转依然跑在老旧的SWIFT通道上,一笔收付款动辄还要走上一到三个工作日。为了硬撑出“即时到账”的体验,支付机构只能自掏腰包,提前把大量自有资金沉淀在海外本地银行账户里——这就是行业通行的“预注资(pre-funding)”模式。
规模化困局:为何“预注资”模式正在失效?
在跨境支付市场,“预注资”曾是撑起即时体验的标准解法,但一旦业务走向规模化,这套做法便可能迅速失灵。所谓“预注资”,本质上就是企业必须提前将自有现金,分散存放在全球各个目标市场的本地银行账户中,以备不时之需。
举个最常见的例子:当一家英国电商需要向其位于香港的供货商付款时,支付服务商在伦敦收到英镑后,会直接从其香港本地账户里预先沉淀的资金池中划出港币支付给供应商;而那笔真正的英镑资金,则要等上好几天,才能慢吞吞地透过SWIFT网络完成资金回补。
在过去业务走廊单一、市场利率接近于零的时代,这种靠“资金沉淀”换取效率的模式尚可勉强维持。但放在今天,它已然成为制约支付企业规模化扩张的沉重枷锁:
资产负债表沦为增长天花板: 若一家企业的业务覆盖20条支付通道,就意味着要在全球维护20个彼此割裂的闲置资金池。据Keyrock估算,全球目前有高达27万亿美元的资金正被“锁”在各类预注资账户里。在高利率环境下,把资金锁死在账户里,不仅令其错失了生息的机会,更错失了将其投入研发与市场扩张的增长红利——这正在直接侵蚀企业的盈利能力。
新兴市场进一步加剧了流动性低效: 主流币种的资金流向尚可精准预测,但在东南亚、拉美及非洲市场,截然不同的银行工作日历与超长公共假期,让现金流管理变得极具挑战。面对高度不确定的交易峰值,企业内部的资金管理团队只能采取“超额备资”的保守策略来“保底”,也就是以牺牲资金效率为代价,令业务正常运转。
破局之道:换底层轨道、让资金更快运转
既然靠不断融资或背负高息信贷来填补备付金黑洞已成死胡同,行业该如何破局?过去一年,我观察到支付服务商(PSP)和跨国企业的应对思路正在发生显著转变——越来越多具有前瞻性的机构,不再在资金池上做加法,而是直接动手更换底层的结算轨道。
与传统的SWIFT网络不同,基于区块链的稳定币在设计之初就具备全球实时结算的能力。更关键的是,传统金融机构完全不需要将自己改造成加密货币公司,就能无缝享受到这种技术红利。
在具体落地中,越来越多的支付机构开始采用一种我们称之为“稳定币三明治(Stablecoin Sandwich)”的架构——交易两端依然是法币,仅在后端将稳定币作为隐形的结算桥梁:
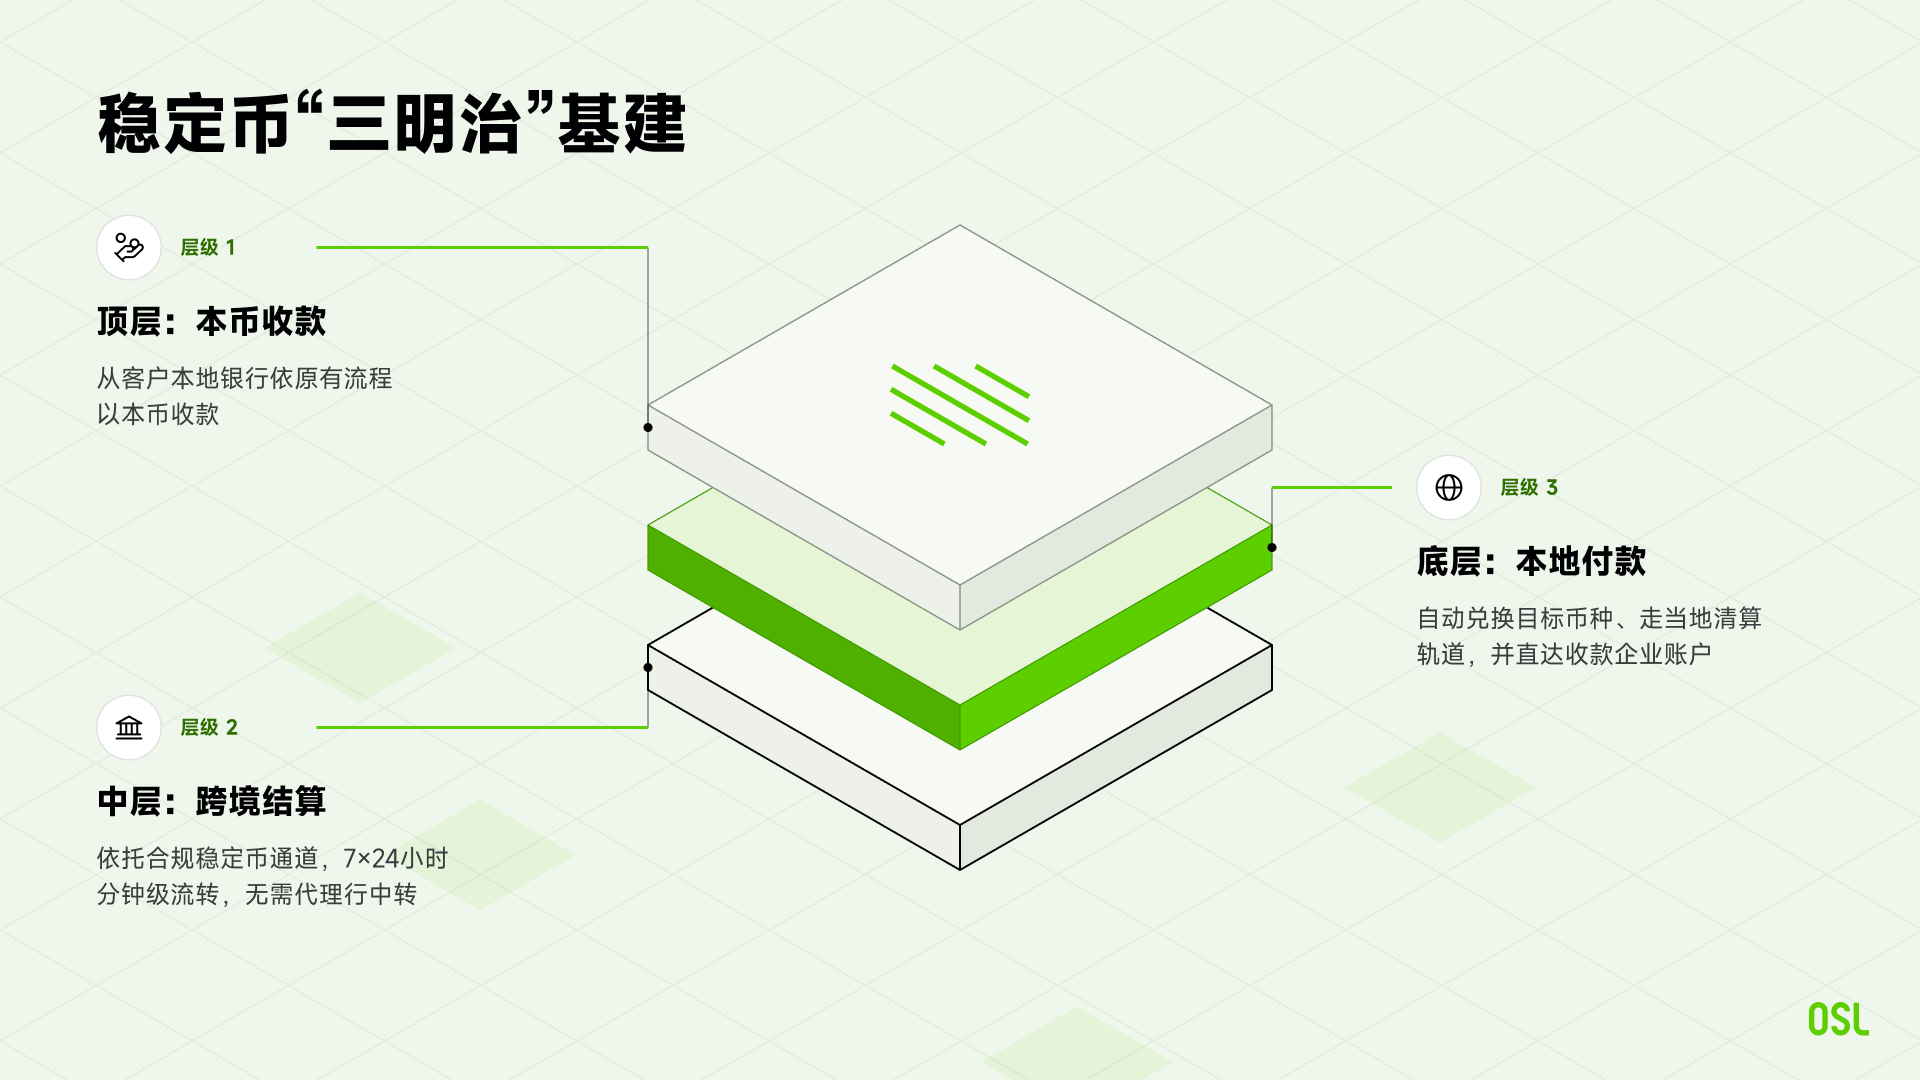
最初一公里 - 收款(Collection): 支付服务商通过受监管的本地银行通道,收取付款方的本地法币(例如英国的英镑)。
中段结算桥梁(Settlement): 资金在后台自动兑换为合规稳定币,借助区块链网络实现近乎实时的全球跨境划转。
最后一公里 - 到账(Payout): 到达资金目的地后,稳定币瞬间被兑换回当地法币(例如香港的港币),并直接汇入收款方的银行账户。
整个过程中,终端商户完全不会接触到加密货币,甚至根本察觉不到底层曾使用过稳定币。但对支付服务商而言,单笔业务的经济模型却在一夜之间被彻底改写:不用在本地往来账户里预先注入多达数百万的大额资金,也照样能提供丝毫不差的法币秒到账体验——这也正是去年我们推出OSL Business Payments这一服务的初衷。
落地分水岭:如何让资金安全进出数字结算轨道?
不过,架构跑通只是第一步。真要把“稳定币三明治”大规模推向商业实战,企业通常很快就会发现:把稳定币从A点转到B点,反而是最简单的一环,真正的难题在于“最初一公里”和“最后一公里”——也就是如何在监管体系高度碎片化的各国市场之间,让本地法币在数字结算轨道中稳妥、可靠地进出。
因此,对于正在重新评估跨境支付基础设施的企业管理层,我建议把筛选合作伙伴的标准收窄到以下两点上:
在每个核心市场都必须持有对应的合规牌照: 香港、新加坡、阿联酋等核心枢纽的监管框架正越收越紧。为了省下几个基点的费率而与无牌中介合作,无异于将企业置于生存级的合规风险之中。
扎实的“最初与最后一公里”本地落地能力: 链上转账早已是高度同质化的基础能力,本地流动性才是真正的护城河。业务负责人在挑选合作伙伴时,必须确认对方在自己打算深耕的新兴市场通道里,是否拥有现成且稳健的本地银行网络、直连的出款渠道,以及足够深厚的外汇流动性。
这正是我们过去几年持续投入的方向。我们在香港和印尼均已拥有本地合规持牌交易所,本身就沉淀了庞大的本地资金池与交易深度——这一切,都令OSL在亚洲及新兴市场上,拥有天然的流动性优势。
说到底,我们之所以重仓这些本地基础设施,是因为看清了一个不可逆的趋势: 跨境支付的竞争规则正在被彻底改写。过去十年,行业拼的是谁的资产负债表更厚、能往全球各地停放多少闲置资金;而下一个十年,拼的则是谁的底层结算通道更高效。这场转折已经发生——我们相信,未来的行业赢家,绝不会是那些在海外账户里囤钱最多的公司,而是那些能让每一分钱都以最高效率运转起来的企业。
免责声明
本文仅供信息参考之用,并不构成,也不得被解释为购买、出售、认购或以其他方式交易任何数字资产、证券或金融产品的要约、招揽、邀请、建议或诱导。本文亦不构成财务、投资、法律、税务、会计或其他专业建议,不应作为依赖依据。本文所载的观点、陈述及信息未必反映OSL Group或其任何关联公司的官方立场或承诺。对产品、服务、促销或计划的任何描述仅供一般参考。参与任何所述产品、服务或促销活动均须遵守适用的条款、条件及监管要求。本文可能包含前瞻性陈述或指示性信息,实际结果可能与之存在重大差异,OSL Group对更新此类信息不承担任何义务。
了解 OSL 如何助力您的业务
与我们的团队沟通您的具体业务需求