27 万亿美元沉睡在账户里:跨境支付"即时到账"的真实代价
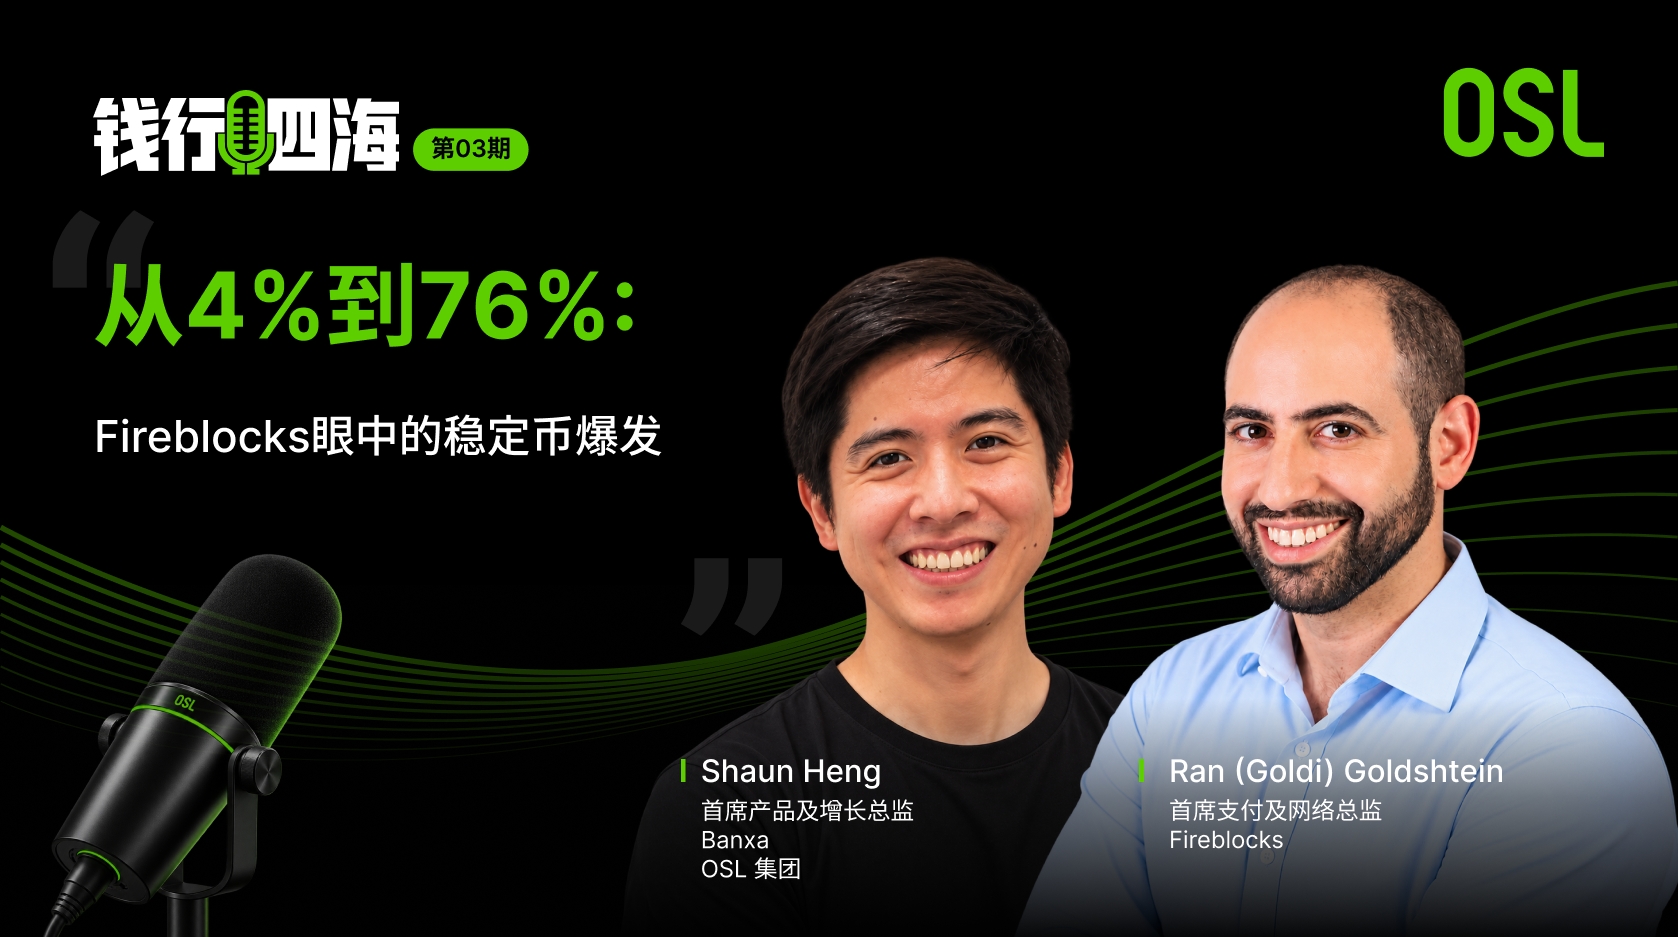
在一些市场,汇一笔钱甚至比寄一个包裹还慢。背后的原因,是一个大多数客户从未察觉的决定:预注资金。在《钱行四海》第2期中,OSL Business高级副总裁Albert Wong与Arf中东及亚太区业务拓展负责人Donato Giarnera一起拆解了预注资金如何运作、代价几何,以及正在取而代之的替代模式。
一、一个物流问题,最后变成了资金问题
在进入支付行业之前,Albert Wong曾在亚马逊等跨国企业负责运营、供应链与物流。那时,跨境运货早已不是难事,一家中国商户很清楚如何把货发往美国、欧洲或拉美。
收款却是另一回事。“在一些市场,汇钱可能比寄一个实体包裹还要慢,"Albert回忆道。正是这道落差,让他在2015年投身金融科技,加入了 WorldFirst——最早一批帮助跨境电商商户从全球收款的服务商之一。
他在那里观察到的现象,至今仍在影响整个行业。"当时的创新其实只停留在'包装层',"他说,"底层技术依然是同一套SWIFT基础设施。"金融科技公司在通道之上搭建了好得多的用户体验,但通道本身转一笔钱,仍然需要一到三天。
为了弥合这道差距,支付机构选择了预注资金。
二、什么是预注资金,钱究竟放在哪里
预注资金,是指在客户的资金到达之前,先把自己的钱放进目标市场。英国的客户向香港的供应商付款,供应商几乎立刻就能收到——前提是支付机构早已在香港本地账户里备好港币,随时可以出款。客户的英镑,则稍后才经由较慢的代理行通道到达。
Donato Giarnera这样描述其中的机制:金融机构A向金融机构B预注资金,由B代表A执行出款。"预注资金当然存放在负责出款的那家金融机构的账户里。"用银行业的术语来说,这就是Nostro账户(往来账户):一家机构以当地货币存放在另一家机构、专门用于结算付款的资金。
对终端客户而言,体验是即时的;对支付机构而言,这意味着它服务的每一条通道,都占用着一笔资金。
三、为什么成本会迅速攀升
放眼整个行业,这笔钱的规模相当惊人。据Keyrock估算,全球约有27万亿美元沉淀在Nostro与Vostro账户中,用于支撑跨境结算。具体到一家支付机构,Albert指出了两个相互叠加的问题。
第一,是闲置资金。 每条通道都需要一笔足够大的缓冲资金,覆盖入账款项仍在途中时的出款需求。服务二十个国家,就意味着同时管理二十笔独立的现金缓冲,每一笔都要单独预测和调度。Donato形容,从全球财资管理的角度看,要在所有这些账户之间高效配置资金,"效率非常低"。
第二,是非营业时间。 每个国家都有自己的银行假期。某个市场放长假前,支付机构必须预估这段期间会有多少业务量经过该通道,并提前全额注资——因为银行停业期间,资金无法补充。周末和月末发薪,同样会带来资金需求的高峰。
此外还有一笔运营账单。Keyrock的研究提到,财资团队往往每一到三天就要给各地账户补一次资金,每次都要付出一笔汇兑点差;有的银行对闲置的外币余额收费,或设有最低余额门槛;还有金融科技公司在数十个本地账户之间,"每年光是对账就要花掉数百万美元"。而没有人能做到精准预测,多数机构只能多备一些——每多一层缓冲,就多一笔闲置资金。
下面这个示例可以说明成本累积得有多快。以下数据均为假设,并非客户数据:
情境 | 假设 | 需预先投放的资金 |
|---|---|---|
单一通道,正常一周 | 每日出款100万美元,结算滞后2天 | 约200万美元 |
同一通道,5天长假前 | 假期业务量需提前注资 | 约500–700万美元 |
20条通道,正常一周 | 每条通道情况相同 | 约4,000万美元 |
持有成本 | 以4–8%的资金成本计算4,000万美元 | 每年约160–320万美元,尚未计入机会成本 |
作为参照,Keyrock的报告按5%的资金成本计算:每10亿美元沉淀在Nostro账户中的资金,每年约产生5,000万美元成本;若计入运营开销,预注资金的总成本约为每年3–5%。
正如Albert所说,在利率走高的环境下,"资金成本实际上也更高了"——这还没算上这笔钱若投向别处,本可以带来的回报。
还有一项不那么显眼的成本。Donato指出,企业能拿出的闲置资金,"实际上就成了它们能做多少业务量的上限"。对一家成长中的支付公司来说,预注资金池的大小,悄悄决定了它的增长天花板。
数据也印证了这一点。Keyrock分析头部上市汇款金融科技公司的年报后发现,它们的资金一年只能周转约1–2次,相当于每1美元的年支付量,要占用约0.45–0.79美元的在途资金。
四、为什么这个问题迟迟没有解决
更快、更便宜的跨境支付,多年来一直是明确的政策目标。二十国集团(G20)设定的目标是:到2027年底,75%的跨境支付能在一小时内到账。然而,金融稳定理事会(FSB)在2025年的进展报告中得出结论:全球层面"很可能无法按照2027年路线图的时间表取得令人满意的改善"。
只要底层通道结算缓慢、周末和节假日停摆,就总得有人来垫付在途资金。问题只在于:由谁来垫,代价又是多少。
五、应对预注资金的三种方式
节目中浮现出三种主要思路,多数支付机构最终会组合使用。
方式 | 运作方式 | 适用对象 | 取舍 |
|---|---|---|---|
1. 自有资金注资 | 在每条通道的 Nostro账户中存放自有资金 | 资金成本低、通道少且稳定的机构 | 资金闲置;增长受限于资金池规模 |
2. 借用外部流动性 | 向流动性提供方获取短期营运资金,用于基础业务量、高峰期或两者兼顾 | 成长中的 PSP、MSB和OTC场外交易商;需要补充高峰资金的大型机构 | 有授信门槛;资金仍需提前投放 |
3. 重构结算方式 | 将法币兑换为稳定币并在链上转移,再在另一端以当地法币出款 | 重视速度与资本效率的多通道支付业务 | 依赖各市场持牌的首公里与最后一公里合作伙伴 |
借用外部流动性:基础业务量与高峰期
作为一家受瑞士监管的全球财资与流动性平台,Arf为支付机构提供短期营运资金。用Donato的话说,这让它们"不必为全球每一个合作伙伴、每一个账户逐一预注资金"。
在他描述的客户使用其服务的方式中,有两种模式尤为突出。
第一种,是高峰期的按需流动性。大型机构往往已经能拿到低成本的银行融资,但据Donato观察,银行"可能不太愿意为高峰期提供流动性,或者只为周末、节假日提供"。这就形成了一个尴尬的悖论:"当所有人都需要流动性时,它自然就更难获得。"周末、节假日,以及发薪集中的每月头五天和最后五天,正是按需流动性发挥价值的时候。
第二种,是逐步替代基础业务资金。许多机构一开始只把外部流动性用于应对高峰,在看清自有资本闲置的代价后,再把基础业务量也逐步转过去。"用自有资本来做预注资金,其实非常昂贵,"Donato说。
经济账最大的变化正发生在这里。借用的流动性只在出款需要时提取,入账法币一到就归还,同一笔钱可以反复周转。为持牌金融机构提供链上流动性的Huma Finance表示,其大部分流动性在一到六天内即可回笼。据Keyrock的数据,稳定币原生支付公司Mansa平均每月资金周转11次,Arf在2024年全年平均周转约56次,而传统金融科技公司一年只有1–2次。
准入门槛同样重要。Donato明确表示,Arf这类提供方只与持牌金融机构合作,通常要求至少两年经审计的财务报表,以及可观的年收入。最理想的客户是处于A轮到C轮的企业——它们需要流动性来扩张,却往往还不够成熟,难以轻松获得银行授信。
重构结算方式:稳定币"三明治"
第三种方式,从根本上消除了提前投放资金的需要。
"与SWIFT不同,稳定币基于区块链,天生就是全球化、实时的,"Albert说。OSL的模式正是利用了这一特性,团队称之为"三明治方案"。"为什么叫三明治?因为两端都是法币。"
以Albert举的英国到香港付款为例:
法币入金: 支付机构在英国把英镑交给OSL。
稳定币流转: 英镑被兑换为USDC、USDT或USDGO等稳定币,并在链上转移。
法币出金: 在香港,稳定币被兑换为港币,支付给收款方。
支付机构付出英镑,港币近乎实时地在另一端到账。它为客户提供了同样即时的体验,却无需在香港预存一分钱。
这一模式依赖两端充足的本地流动性。OSL在香港、印尼、日本和澳大利亚的交易所——客户在这些市场以本地货币买卖稳定币——正是这些流动性的来源。
六、真正的难点,不在稳定币
人们很容易把三明治模式理解为一个技术故事,Albert的看法恰恰相反:"把稳定币从一端转到另一端,在某种程度上,对我们来说是最简单的部分。"
真正的功夫,在于他所说的首公里和最后一公里:让法币进入这个体系,再顺利转出——在每个市场,面对的是不同的监管机构、银行合作伙伴和本地支付通道。在这里,牌照、合规和银行关系,远比区块链的处理速度重要。
这也解释了Albert分享的一个颇能说明问题的趋势:越来越多的支付机构与OSL合作,却根本不向自己的客户提供稳定币。它们使用这套基础设施,纯粹是为了释放预注资金。对它们来说,稳定币只是"管道",终端用户完全感知不到。
七、OSL的做法
这一思路正是OSL Business的基础。随着越来越多支付服务商带着预注资金问题找上门,OSL于去年推出了这项业务。OSL Business让企业可以收付、兑换和结算法币与稳定币,包括:
20种法币的专属虚拟账户;
以129种货币向170多个国家和地区付款;
接入FPS、SEPA、CHAPS、ACH、Fedwire等本地支付通道。
所有业务均在OSL覆盖亚太及其他地区的监管牌照/注册资质下运作,包括香港、日本、印尼、欧洲、美国、加拿大和澳大利亚。
这并不是说所有资金流都应该转向稳定币通道。自有资金注资、借用外部流动性和稳定币结算,各有其用武之地。OSL专注的,是Alber认为最难的那一环:让这套模式真正落地的、持牌的首公里与最后一公里。
八、选择合作伙伴前:一份简要清单
两位嘉宾不约而同地回到了同样几个问题。
逐个市场核查牌照。 合作伙伴在你的资金流经的每个司法辖区都持有牌照吗?Donato 明确指出,与未持牌的服务商合作是一种合规风险,而不是捷径。
首公里与最后一公里的覆盖。 它们能否通过本地支付通道和银行合作伙伴,在每条通道上真正实现法币的进出?这才是端到端方案的关键。
流动性深度。 在你的业务高峰期,而不只是平常日子,它们能支持多大的授信额度、多少本地货币流动性?
运营时间。 它们的法币环节能否在周末和节假日照常运作,还是只有稳定币环节全天候在线?假期难题是真正消失,还是悄悄卷土重来,就取决于这一点。
与自身模式的匹配度。 你需要的是高峰覆盖、替代基础业务资金,还是重构结算方式?许多企业更适合组合使用。
写在最后
预注资金并不能消除跨境支付的复杂性,它只是把复杂性转移到了你的资产负债表上。策略一旦出错,用Donato的话说,你就会"把资金配置到根本不需要它的市场",既昂贵,又拖累增长。策略得当——无论是借用外部流动性、采用稳定币结算,还是两者结合——同样的资金,就能投入到Donato所说的"真正重要的事情,比如发展公司"上。
本文仅供参考,不构成任何金融、法律或投资建议。嘉宾观点仅代表其个人。文中示例数据均为假设,不代表任何客户数据;第三方数据以其来源发布为准。
了解 OSL 如何助力您的业务
与我们的团队沟通您的具体业务需求。