告别传统银行?一文读懂Web3时代的DeFi运作原理

想象一下,如果你的银行没有实体柜台,没有朝九晚五的营业时间,甚至没有任何一名员工,但它却能每秒钟处理成千上万笔转账、借贷和交易,而且每一笔账目都对所有人公开可见。听起来像是科幻电影?但这正是 Web3 世界中正在发生的现实。
对于习惯了传统金融 App 的用户来说,Web3 里的‘手机银行’:新手如何玩转首个 DeFi 应用 往往是进入这个新世界的第一课。今天,我们就剥开复杂的专业术语,带你看看这个被称为 DeFi(去中心化金融)的体系究竟是如何运作的。
DeFi是什么:Web3世界的去中心化金融体系全景解析
简单来说,DeFi(Decentralized Finance)就是一套建立在区块链上的金融工具乐高积木。在传统世界里,金融服务是由银行、证券交易所等中心化机构提供的;而在 DeFi 的世界里,这些服务是由代码自动执行的。
根据 2025 年的行业观察数据显示,尽管市场经历了波动,但在链上活跃的日独立地址数(Daily Active Addresses)已稳步突破千万级别,这说明这种无需许可的金融互动正在全球范围内加速普及。你可以把 DeFi 想象成一个“无人驾驶的全球银行”:它没有行长,没有信贷经理,只有一套套严密的数学规则在 24 小时不停运转。任何人,只要有一部智能手机和网络,就能接入这个系统,享受与华尔街精英同等的金融服务权限。
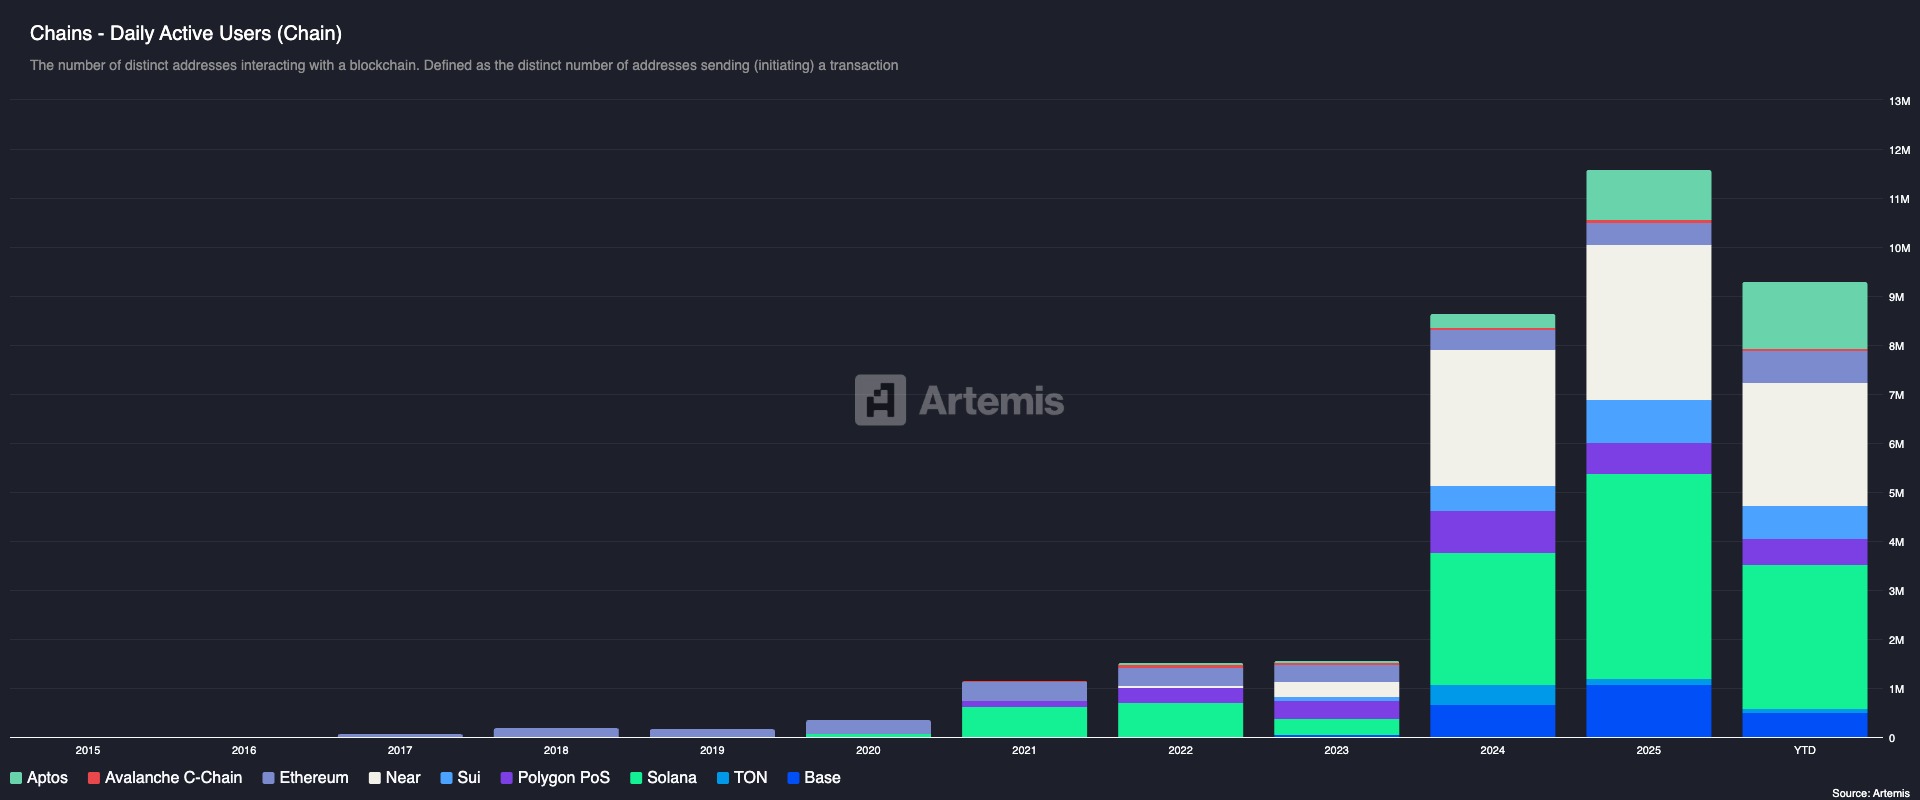
如图所示,Solana、Near 等高性能公链与 L2 生态的全面爆发,共同推动全网日活正式跨入千万时代。数据来源:Artemis (ArtemisAnalytics)
告别柜台与中介:智能合约如何重构金融交易逻辑
你可能会好奇,如果没有银行柜员核对身份和盖章,交易怎么能安全进行呢?这就要提到 DeFi 的灵魂核心——‘智能合约’。
用一个最通俗的类比:智能合约就像是一台‘自动售货机’。
传统交易:你给店主钱,店主拿货给你。如果店主心情不好或者关门了,交易就失败了。
智能合约交易:你把钱投入售货机(代码),只要金额匹配,机器就会自动吐出商品。这个过程不需要售货员,也不需要信任机器(因为机器的构造是透明的),你只需要相信‘投入金币=吐出商品’这个规则会被执行。
在 DeFi 中,不论是借贷还是交易,都是通过这种‘如果...就...’的自动化代码完成的。一旦条件满足(比如你存入足额的抵押品),合约就会立即执行操作(比如放款给你),没有任何人能插手阻止或篡改。
DeFi与传统银行的核心差异:从资产托管到代码信任的转变
当你把钱存入传统银行 App 时,本质上你是把钱‘借’给了银行。银行拿着你的钱去投资,然后在账本上给你记上一笔数字。如果银行破产(虽然极少发生),你的钱可能会面临风险。
而在 DeFi 的世界里,逻辑完全变了:
资产控制权:你的资产始终在你的数字钱包里,只有你拥有控制私钥。除非你主动授权智能合约进行操作,否则没有任何人能挪用你的资产。
信任机制:传统银行依靠‘品牌信誉’背书;DeFi 依靠‘开源代码’背书。所有的交易规则都写在区块链上,所有人都可以去检查代码是否有漏洞,这种透明度是传统金融无法比拟的。
这就好比你是选择把金条锁在银行的保险柜里(钥匙在银行经理手上),还是锁在自己家那个透明但坚不可摧的玻璃保险箱里(钥匙只有你有一把)。
不仅仅是存取款:盘点DeFi生态中的主流应用场景与玩法
一旦你学会了使用加密钱包,接入了这些 Web3 里的‘手机银行’,你会发现这里的功能远比存取款丰富。目前主流的玩法主要包括:
去中心化交易:想象一个没有中间商的货币兑换所。你可以直接与智能合约的‘资金池’进行交换,比如用 A 资产兑换 B 资产,全过程通常只需几秒钟,且汇率由算法根据供需自动调节。
超额抵押借贷:这有点像线上的‘当铺’。你不需要提交信用报告或收入证明,只需要抵押价值 150 元的数字资产,就能立即借出价值 100 元的其他资产。这种模式极大地释放了资金的流动性。
流动性提供:你可以把自己的闲置资产放入公共资金池中,为其他交易者提供便利。作为回报,智能合约会自动将一部分交易手续费分给你。这就像是你成为了银行的‘股东’,直接分享业务收益。
高收益背后的隐形陷阱:新手必须警惕的DeFi安全风险
虽然 DeFi 描绘了一个美妙的金融平权图景,但对于新手来说,这里也是一片充满暗礁的深海。在看到高收益的数字时,你必须保持清醒。
代码漏洞风险:虽然代码不会骗人,但写代码的程序员可能会犯错。如果智能合约存在逻辑漏洞,黑客就能合法地‘取走’池子里的资金。
钓鱼网站与授权:这是新手最容易中招的地方。很多假冒网站做得和真的一模一样,诱导你点击‘授权’按钮。一旦你签署了恶意授权,就好比把自家保险箱的钥匙交给了小偷,你的资产可能会瞬间归零。
操作不可逆:在银行转错账,你还能找客服申诉追回;在区块链上,一旦手滑输错地址或转错网络,资金通常就再也找不回来了。
金融平权的未来:我们离完全取代传统银行还有多远
DeFi 的出现,展示了一种全新的资金流转效率。它通过代码消除了昂贵的中介费用,让金融服务变得像发送电子邮件一样简单、全球化。
但这并不意味着传统银行明天就会消失。目前的 DeFi 在用户体验门槛、法律监管适应性以及极端行情下的稳定性方面,仍有很长的路要走。未来更可能出现的场景是融合——传统机构开始利用 DeFi 的底层技术来提升效率,而 DeFi 应用也在不断进化,变得更加易用和合规。
对于普通用户而言,了解并学习这些 Web3 知识,并不是为了投机,而是为了在数字化浪潮席卷而来时,能够看懂未来的潮水流向。如果你决定迈出探索的第一步,请务必选择那些经过时间检验、代码开源且受广泛认可的学习平台,在保护好自己‘私钥’的前提下,去体验这场金融变革的魅力。
立即开始安全的加密货币之旅
OSL | 出入金从未如此安心!
更多主题
更多主题


最新发布
Cross-Border Stablecoin Payout Route Review Template: Eligibility, Local Delivery and Completion Evidence
A cross-border stablecoin payout route should remain unapproved until the business can document the payer entity, beneficiary type, origin and destination, asset and network, local-delivery...
Cross-Border Stablecoin Payout Route Review Template: Eligibility, Local Delivery and Completion Evidence
Who Should Own the Payment Workflow? A Stablecoin Infrastructure Decision Tree for Platforms
Use this stablecoin infrastructure decision tree to choose a hosted, API, orchestration or hybrid model based on ownership, controls, records and fallback.
Who Should Own the Payment Workflow? A Stablecoin Infrastructure Decision Tree for Platforms
Stablecoin Accounting and Reconciliation Data Model: From Transaction ID to Month-End Close
Download a provider-neutral stablecoin accounting data dictionary for mapping transaction IDs, statuses, fees, conversions, exceptions, journals and ledgers.
Stablecoin Accounting and Reconciliation Data Model: From Transaction ID to Month-End Close
Corporate Stablecoin Treasury Rebalancing Policy: Liquidity Buffers, Counterparty Limits and Fallback Rails
Enterprises using stablecoins for cross-region treasury rebalancing need a written policy that defines where value may be held, when a transfer may begin, who approves it, how much exposure...
Corporate Stablecoin Treasury Rebalancing Policy: Liquidity Buffers, Counterparty Limits and Fallback Rails
USDGO Reserve, Attestation and Redemption Evidence Hub for Enterprise Review
Find current and historical USDGO issuer, reserve-attestation and redemption evidence, with report dates, coverage periods, evidence limits and update status.
USDGO Reserve, Attestation and Redemption Evidence Hub for Enterprise Review
Which Stablecoin Should a Business Use for USD Settlement? A Treasury Selection Scorecard
Compare USDGO and USDC for corporate USD settlement using the same evidence date and a route-based treasury selection scorecard.
Which Stablecoin Should a Business Use for USD Settlement? A Treasury Selection Scorecard
为你精选
更多主题
更多主题
