「稳定币支付周刊」 第九期:MiCA 时代下欧元稳定币的市场格局

用 10 分钟掌握一周内“传统支付 + 数字资产支付”的全球关键变化,为行业参与者提供参考信息与专业观察。
本期作者:OSL Research 见习分析师 Kelly Wang
Email: [email protected]
一、本周稳定币支付数据
截止 2026-02-12(近 7 天滚动口径),稳定币总市值/供给约 3086 亿美元,继续维持在 3000 亿美元附近的平台区间。
Messari 观察显示稳定币转账持续活跃,近 30 天累计转账额超 9.68 万亿美元,日度在约 2960 亿—3000 亿美元区间摆动;按日均粗略外推,近 7 天总转账额仍处于 1.8—2 万亿美元区间。
从长期噪音剔除结构看,OSL Research 调整后(剔除做市、自成交、机器人等)“有效”体量约为总量的 五分之一左右,对应近 7 天约 3600-4000 亿美元区间。
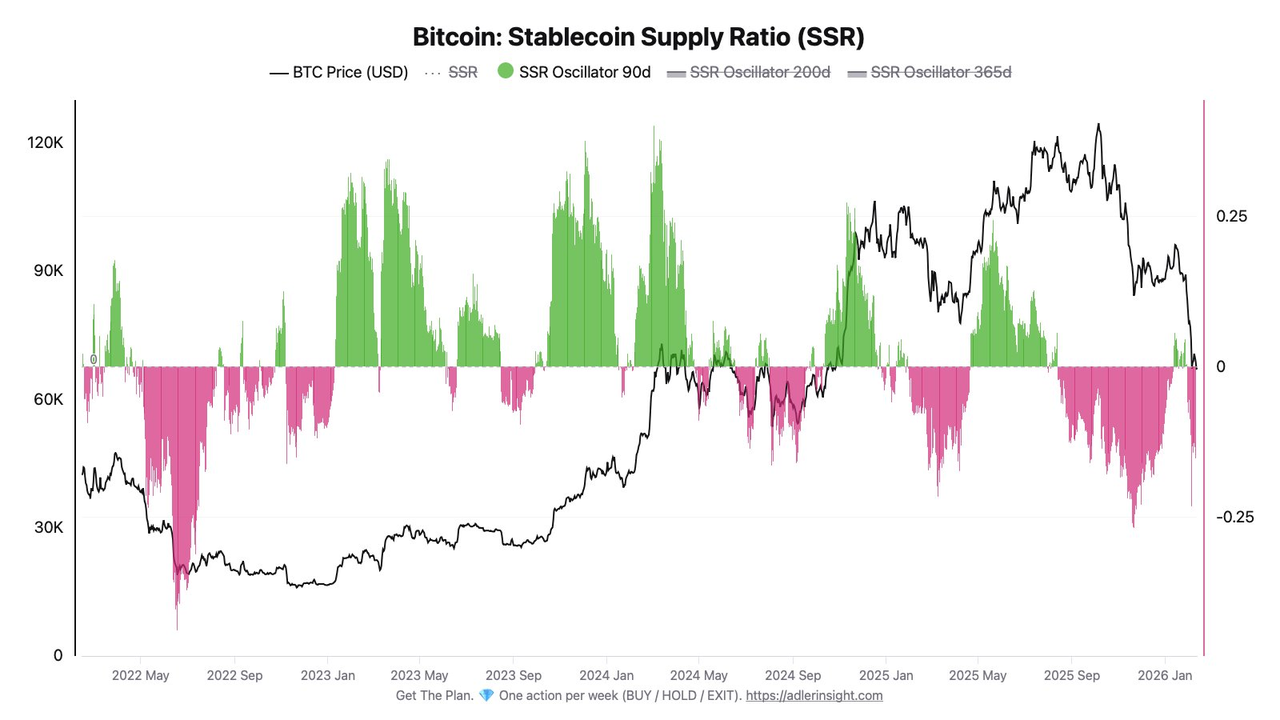
从稳定币的供给降低可以确定市场的低迷
(数据来源:Messari、Artemis、OSL Research)
本周总市值增速前三的稳定币(协议)为:
1. Monerium EUR emoney(+10.00%;周转账额 $66.09M,-39.05%)
2. PayPal USD(+9.06%;周转账额 $9.77B,+37.19%)
3. EURC(+5.84%;周转账额 $2.43B,-3.98%)
OSL Research 增长观察:
1. Monerium EUR emoney 的周度扩张,机构资金沉淀驱动增长:该稳定币采用合规的电子货币机构模式发行,与银行账户 1:1 锚定欧元。过去一周 10% 的市值增长主要来自机构客户的大额资金流入,而非零售交易驱动。周转账额下降 39.05% 至 $66.09M,表明交易活跃度反而降低,与市值增长形成背离。资金呈现"沉淀持有"特征,可能是机构 treasury 管理或跨境结算需求的资金沉淀,而非 DeFi 协议中的流动性提供。
2. PayPal USD 由Paxos发行,采用完全准备金制度(美元存款、短期国债和现金等价物),支持以太坊、Solana 和 Arbitrum 多链。过去一周 TVL 从 35.6 亿美元增长至 38.8 亿美元(+9.0%),与市值 9.06% 增速基本一致。周转账额大幅增长 37.19% 至 $9.77B,显示资金活跃度显著提升。资金呈现"流动周转"特征,结合 PayPal 电商生态的支付场景和机构的大额转账需求,可能是企业财资管理和跨境支付的双重驱动。
3. EURC 由 Circle 发行,采用与 USDC 类似的完全储备金模式,1:1 锚定欧元。过去一周 Circle 整体TVL从 716.8 亿美元增长至 741.2 亿美元(+3.4%),但 EURC 具体增速达到 5.84%,表现优于整体。持有者数据显示 Circle 官方热钱包持有显著份额,同时 Coinbase 等机构地址活跃。资金使用呈现"机构配置"特征,可能是欧洲投资者在美元强势背景下寻求欧元资产避险,以及 Circle 近期推进的欧洲市场扩张策略见效。
二、本周稳定币支付与基础设施要闻
1. OSL 推出 USDGO:亚洲合规机构稳定币抢占跨境结算赛道
新闻描述:OSL 集团上线企业级合规美元稳定币 USDGO,定位服务机构结算与企业跨境支付场景。首批 5000 万美元 USDGO 已完成铸造并部署于 Solana 公链。
同时,OSL 启动稳定币生态联盟 GO Alliance,并为首期合作伙伴投入 2000 万美元生态激励,推动 USDGO 在企业结算与跨境支付等领域落地应用。USDGO 与美元 1:1 锚定,由 Anchorage Digital Bank N.A. 发行并接受第三方审计,OSL 负责品牌运营与分销。
来源:Bloomberg(2026/02/10)
观察:USDGO 依托美国联邦持牌银行发行与第三方审计,绑定 Solana 实现机构级效率,以合规 + 效率双壁垒精准切入亚洲企业跨境支付刚需。OSL 以生态联盟与 2000 万激励快速扩张场景,本质是把稳定币做成机构结算基础设施,而非单纯交易媒介。这一布局强化香港作为亚洲合规稳定币枢纽的地位,直接对标欧美中心化稳定币,争夺机构跨境资金的链上结算主导权。
2. SBI 联手 Startale 推 Strium Network:日本抢占亚洲链上证券与 RWA 底层话语权
新闻描述:日本金融巨头 SBI Holdings 宣布与 Startale Group 合作,推出面向代币化股票的 Layer 1 区块链 Strium Network 概念验证(PoC)。Strium 定位为“亚洲链上证券市场的基础交易层”,主打 7×24 小时交易、快速跨境结算及 DeFi 可组合性。双方此前已宣布合作开发日元稳定币及 RWA 交易平台,并计划近期上线测试网。Startale 为索尼 L2 项目 Soneium 的核心研发方,同时运营日本公链 Astar Network。
来源:The Block(2026/02/05)
观察:日本金融资本与本土区块链基建势力深度绑定,依托 SBI 的传统金融合规优势、Startale 的底层研发能力(含索尼 L2 技术背书及 Astar 公链运营经验),既衔接双方此前日元稳定币与 RWA 交易平台的合作布局,也瞄准传统证券市场的效率痛点与跨境结算需求,试图在全球链上证券竞争中依托本土生态形成差异化壁垒,同时为日本加密金融合规化发展搭建底层基础设施。
3. Tether 入股 Gold.com:以合规稳定币 + 黄金代币打通链上链下资产闭环
新闻描述:Tether 投资部门以 1.5 亿美元收购贵金属平台 Gold.com 约 12% 股权,并将把其黄金稳定币 XAUt 接入 Gold com 平台。双方同时探索支持用户使用 USDT 及面向美国市场的 USAt 购买实物黄金,USAt 于 1 月 27 日与 Anchorage Digital 合作推出。
来源:Cointelegraph(2026/02/06)
观察:Tether 通过入股黄金平台并打通黄金稳定币与实物黄金通道,进一步构建商品抵押型稳定币生态,强化自身在链上价值存储领域的话语权。此举既为 USDT、USAt 提供了合规场景与真实资产支撑,也借助黄金资产降低市场对其储备透明度的质疑,提升长期韧性。
4. Vitalik 重定算法稳定币范式:ETH 抵押优先,走向去中心化多元稳定单元
新闻描述:Vitalik Buterin 表示,算法稳定币应被视为真正的 DeFi:若存在优质的 ETH 抵押型算法稳定币,即便 99% 的流动性来自 CDP 持有者(负算法美元头寸、同时在其他地方持有正美元头寸),用户仍可将美元对手方风险转移给做市商,这本身就是关键特性;即使算法稳定币部分由 RWA 支撑,只要整体保持超额抵押且高度分散(任一单一底层资产失效仍不影响整体抵押),也能实质性改善持有者的风险结构。
其认为,应优先推进 ETH 抵押型算法稳定币,其次是高度分散、超额抵押的 RWA 模型,并逐步从“美元计价单位”转向更广泛的多元化指数。
来源:Odaily(2026/02/09)
观察:Vitalik 对算法稳定币的重新定义,是为 ETH 本位的去中心化稳定模型提供理论背书,将超额抵押与风险分散作为核心合规与安全边界,直接回应市场对纯算法模式的长期质疑。其优先推动 ETH 抵押、再过渡到分散化 RWA 的路径,既锚定以太坊生态底层价值,又试图在美元计价之外构建非主权稳定单元,暗藏对 DeFi 去法币化的长期构想。
5. 复星 FinChain 推出 FUSD:亚洲机构向计息型 RWA 稳定币落地
新闻描述:复星财富控股旗下区块链金融平台 FinChain 在 Avalanche 上推出计息型 RWA 稳定币 FUSD。该稳定币以合规现实世界资产为支撑,包括货币市场基金和政府债券,面向亚洲机构资金,兼具原生收益与链上流动性。FUSD 将 Avalanche C-Chain 作为主要流动性与 DeFi 集成枢纽,定位服务家族办公室、私募基金与养老金等机构投资者。
来源:新浪财经(2026/02/09)
观察:FUSD 以合规货币市场工具与政府债券为底层储备,叠加链上原生收益与即时流动性,精准匹配亚洲家族办公室、养老金等机构对低波动 + 确定性收益 + 链上效率的核心需求。依托 Avalanche 的机构级基础设施完成 DeFi 生态集成,本质是传统财富管理与链上金融的合规衔接,填补美元稳定币之外、面向亚洲机构的收益型稳定币供给空白。
6. ZARU 稳定币上线:南非本土锚定兰特稳定币切入跨境结算赛道
新闻描述:南非金融和科技公司联合推出了 ZARU 稳定币,该代币与南非兰特挂钩,在 Solana 上发行旨在为零售和机构用户提供全天候、即时的结算,消除传统银行业务、跨境贸易和汇款带来的延迟和高成本。
来源:Bitcoincom(2026/02/05)
观察:ZARU 稳定币的推出,本质是南非本土金融与科技资本在美元稳定币长期主导非洲跨境结算的格局下,依托公链底层试图重构本币支付基础设施、夺回区域结算定价权的关键落子,其全天候即时结算能力不仅瞄准传统银行低效痛点,更直接切入非洲跨境贸易与汇款的刚需场景,在监管模糊期快速形成本土合规与链上效率的双重优势。
7. 非洲稳定币兑换价差全球居首,流动性与竞争缺口推高实际使用成本
新闻描述:支付基础设施公司 Borderless xyz 数据显示,非洲成为全球稳定币兑换法币价差最高的地区。非洲稳定币兑换的中位价差约 3%(299 个基点),显著高于拉美的约 1.3% 和亚洲的 0.07%。其中,南非兑换成本约 1.5%,而博茨瓦纳最高接近 19.5%。
报告指出,价差主要由本地流动性与服务商竞争程度决定:多家服务商并存的市场成本通常在 1.5%–4%,而仅有单一服务商的市场往往超过 13%。尽管稳定币被视为降低跨境汇款成本的工具,但在部分非洲通道中,实际兑换成本仍明显偏高。(Cointelegraph)
来源:Cointelegraph(2026/02/11)
观察:非洲稳定币兑法币中位价差达 3%、局部逼近 19.5%,远高于拉美与亚洲,揭示稳定币在非洲仍受出入金基础设施薄弱的刚性约束。价差由本地流动性深度与服务商竞争格局直接决定,垄断市场成本超 13%,充分反映稳定币普惠价值高度依赖线下法币通道效率。这一数据打破稳定币天然降低跨境成本的叙事,说明非洲市场的核心矛盾已从需求转向合规通道、竞争供给与储备效率,是机构布局的关键观测点。
三、本周监管与政策信号
1. 巴西:以 4308/2024 法案,刑事化监管重塑稳定币主权边界
新闻描述:巴西国会科技委员会通过 4308/2024 号法案,推进禁止算法稳定币,明确禁止无足额储备的稳定币发行与交易,包括 Ethena 的 USDe 及 Frax。新规要求在巴西发行的稳定币必须 100% 由隔离储备资产支持,并提高透明度;违规发行无担保稳定币将被定性为刑事犯罪,最高可判 8 年监禁。对境外稳定币(如 USDT、USDC),仅允许获批机构提供,交易所需核查发行方是否符合本国标准,否则需自行承担风险;稳定币目前占巴西加密交易量 约 90%。
来源:CoinDesk(2026/2/5)
观察:巴西国会通过法案全面禁止算法稳定币与非足额储备稳定币,以刑事追责强化 100% 隔离储备要求,对境外稳定币实施严格准入,将直接重塑其占比超九成的加密交易市场,本质是通过强监管维护金融主权、挤压去中心化稳定币生存空间。
2. 中国:八部门定调虚拟货币与 RWA 代币化全面禁入,稳定币仅持牌可发
新闻描述:中国人民银行会同多部门发布通知,进一步防范和处置虚拟货币及现实世界资产(RWA)代币化相关风险。虚拟货币不具备法偿性,相关交易、兑换、发行融资及中介服务等均属非法金融活动,一律严格禁止;未经批准,不得发行挂钩人民币的稳定币。RWA 代币化在境内开展同样被认定为涉嫌非法金融活动,原则上禁止,仅限依法批准、依托特定金融基础设施的情形。同时持续整治“挖矿”,严厉打击诈骗、洗钱、非法集资等违法犯罪,并对境内主体赴境外开展相关业务实施严格监管。
来源:新华网(2026/02/06)
观察:此次监管全面禁止虚拟货币与境内 RWA 代币化活动,严格限制人民币稳定币发行,并强化跨境业务管控,以全链条高压姿态筑牢金融安全底线。政策采取原则禁止、特许例外的审慎态度,彻底封堵加密资产与本土金融体系的违规连接通道。境内外协同整治与从严打击相关犯罪,宣告加密及链上资产创新仍处于全面严控区间,无灰色运作空间。
四、分析师评论:MiCA 时代下欧元稳定币的市场格局
当前全球稳定币市场已进入成熟发展阶段。截至 2026 年 2 月,全球稳定币总市值突破 3 万亿美元,美元稳定币(以 USDT、USDC 为主)占据 99% 以上份额,形成绝对主导格局。相较之下,欧元稳定币长期处于边缘化状态,主要受制于美元强势网络效应、欧元区传统支付体系(SEPA)成熟高效,以及早期监管框架缺失带来的合规不确定性,机构资金入场意愿受限。
2024 年 6 月,MiCA 稳定币专项条款正式生效,成为行业发展的标志性转折点。该法规建立了全球最严格的稳定币合规体系,明确 1:1 足额储备、60% 储备资产存入一级银行、定期第三方审计等要求,显著提升市场透明度与机构信心。在监管红利推动下,2025—2026 年欧元稳定币市值从约 5 亿欧元增长至 6.5 亿欧元,年增长率达 30%,市场进入规范化起步阶段。
2026 年初,欧元稳定币正式进入从边缘小众向机构主导转型的关键窗口期。尽管当前总市值仅 6.5 亿欧元,全球占比不足 0.5%,但在真实世界资产(RWA)代币化的驱动下,行业增长空间已全面打开。
标普全球(S&P Global)2026 年 2 月预测,2030 年欧元稳定币市场规模有望达到 250 亿至 1.1 万亿欧元,核心增长动力来自机构级资产结算,而非零售支付。
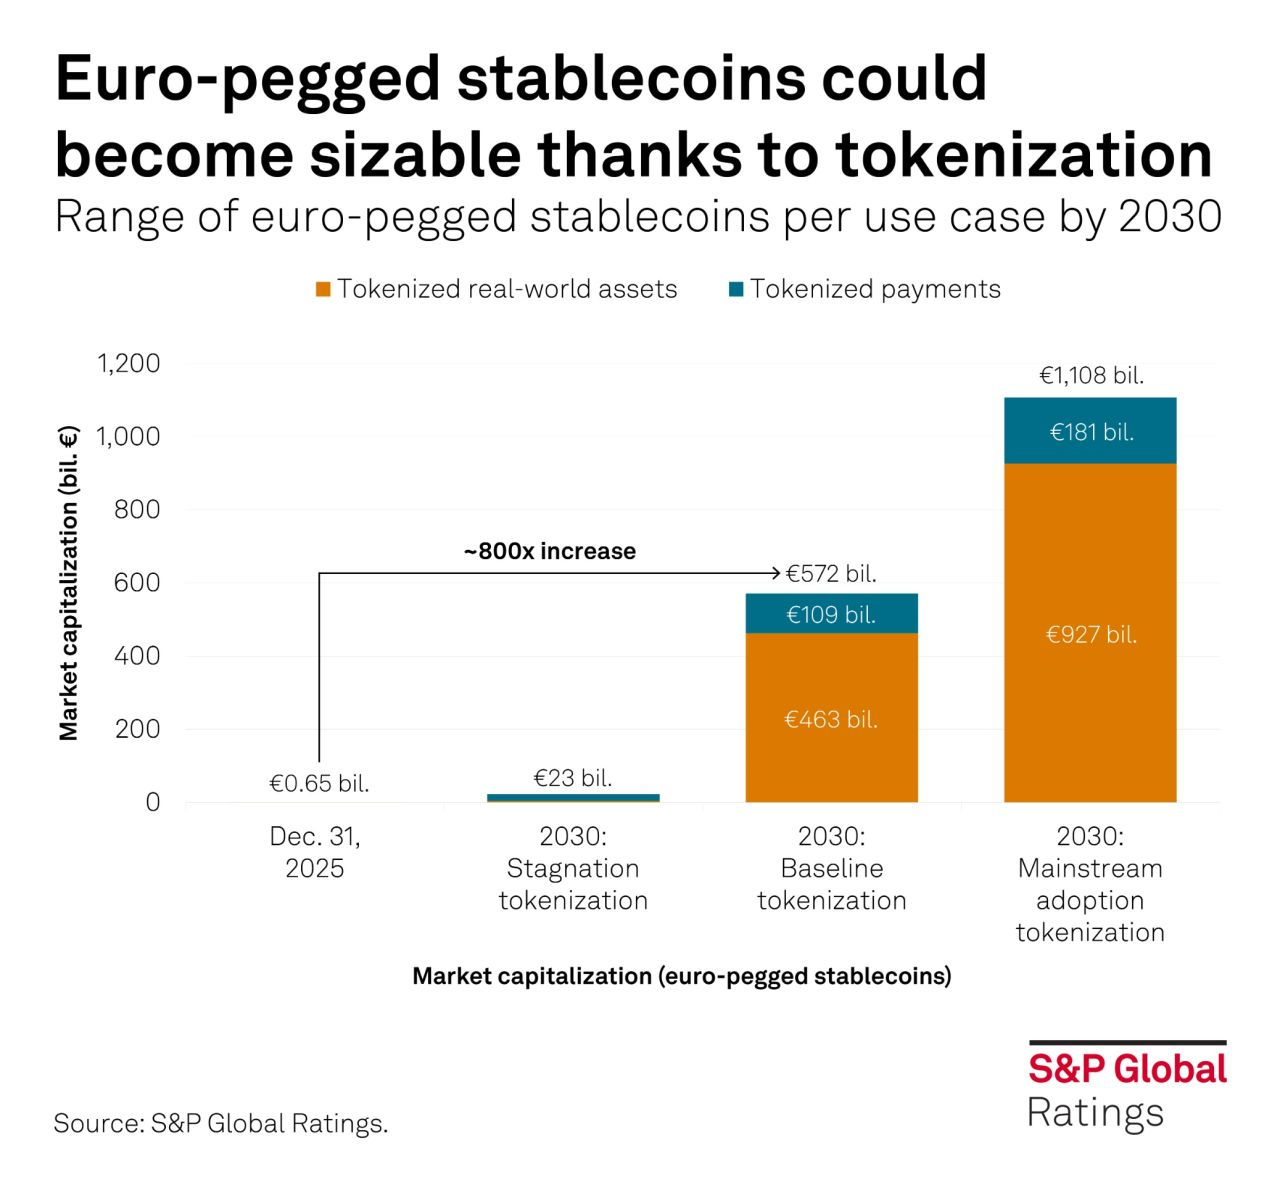
(图1 欧元锚定稳定币市场未来 5 年规模大幅增长)
Source: S&P Global Ratings
随着 MiCA 全面落地,欧元稳定币正式步入银行主导时代。由 11 家欧洲大型银行组成的 Qivalis 财团(总资产超 4.5 万亿欧元)计划于 2026 年下半年推出合规欧元稳定币,首年发行规模预计超 50 亿欧元,将显著提升市场流动性与机构信任度,重塑行业格局。
与此同时,预计 2029 年推出的数字欧元将进一步挤压零售支付场景,但其中形成的技术标准(如离线支付、隐私协议)也可为私人稳定币提供互操作基础,形成 “竞争 + 协同” 的发展格局。综合来看,欧元稳定币虽难以在整体规模上挑战美元稳定币,但有望在机构 RWA 结算领域建立鲜明的欧洲特色与竞争优势,成为欧洲数字金融主权的重要载体。
在全球稳定币格局与监管环境发生结构性变化的背景下,欧元稳定币当前的市场体量、结构特征与发展阶段已呈现出清晰轮廓。截至 2026 年 2 月 11 日,欧元稳定币市场仍处于早期发展阶段,整体规模偏小,但在合规落地与机构需求的双重驱动下增长趋势明确,核心市场指标如下:
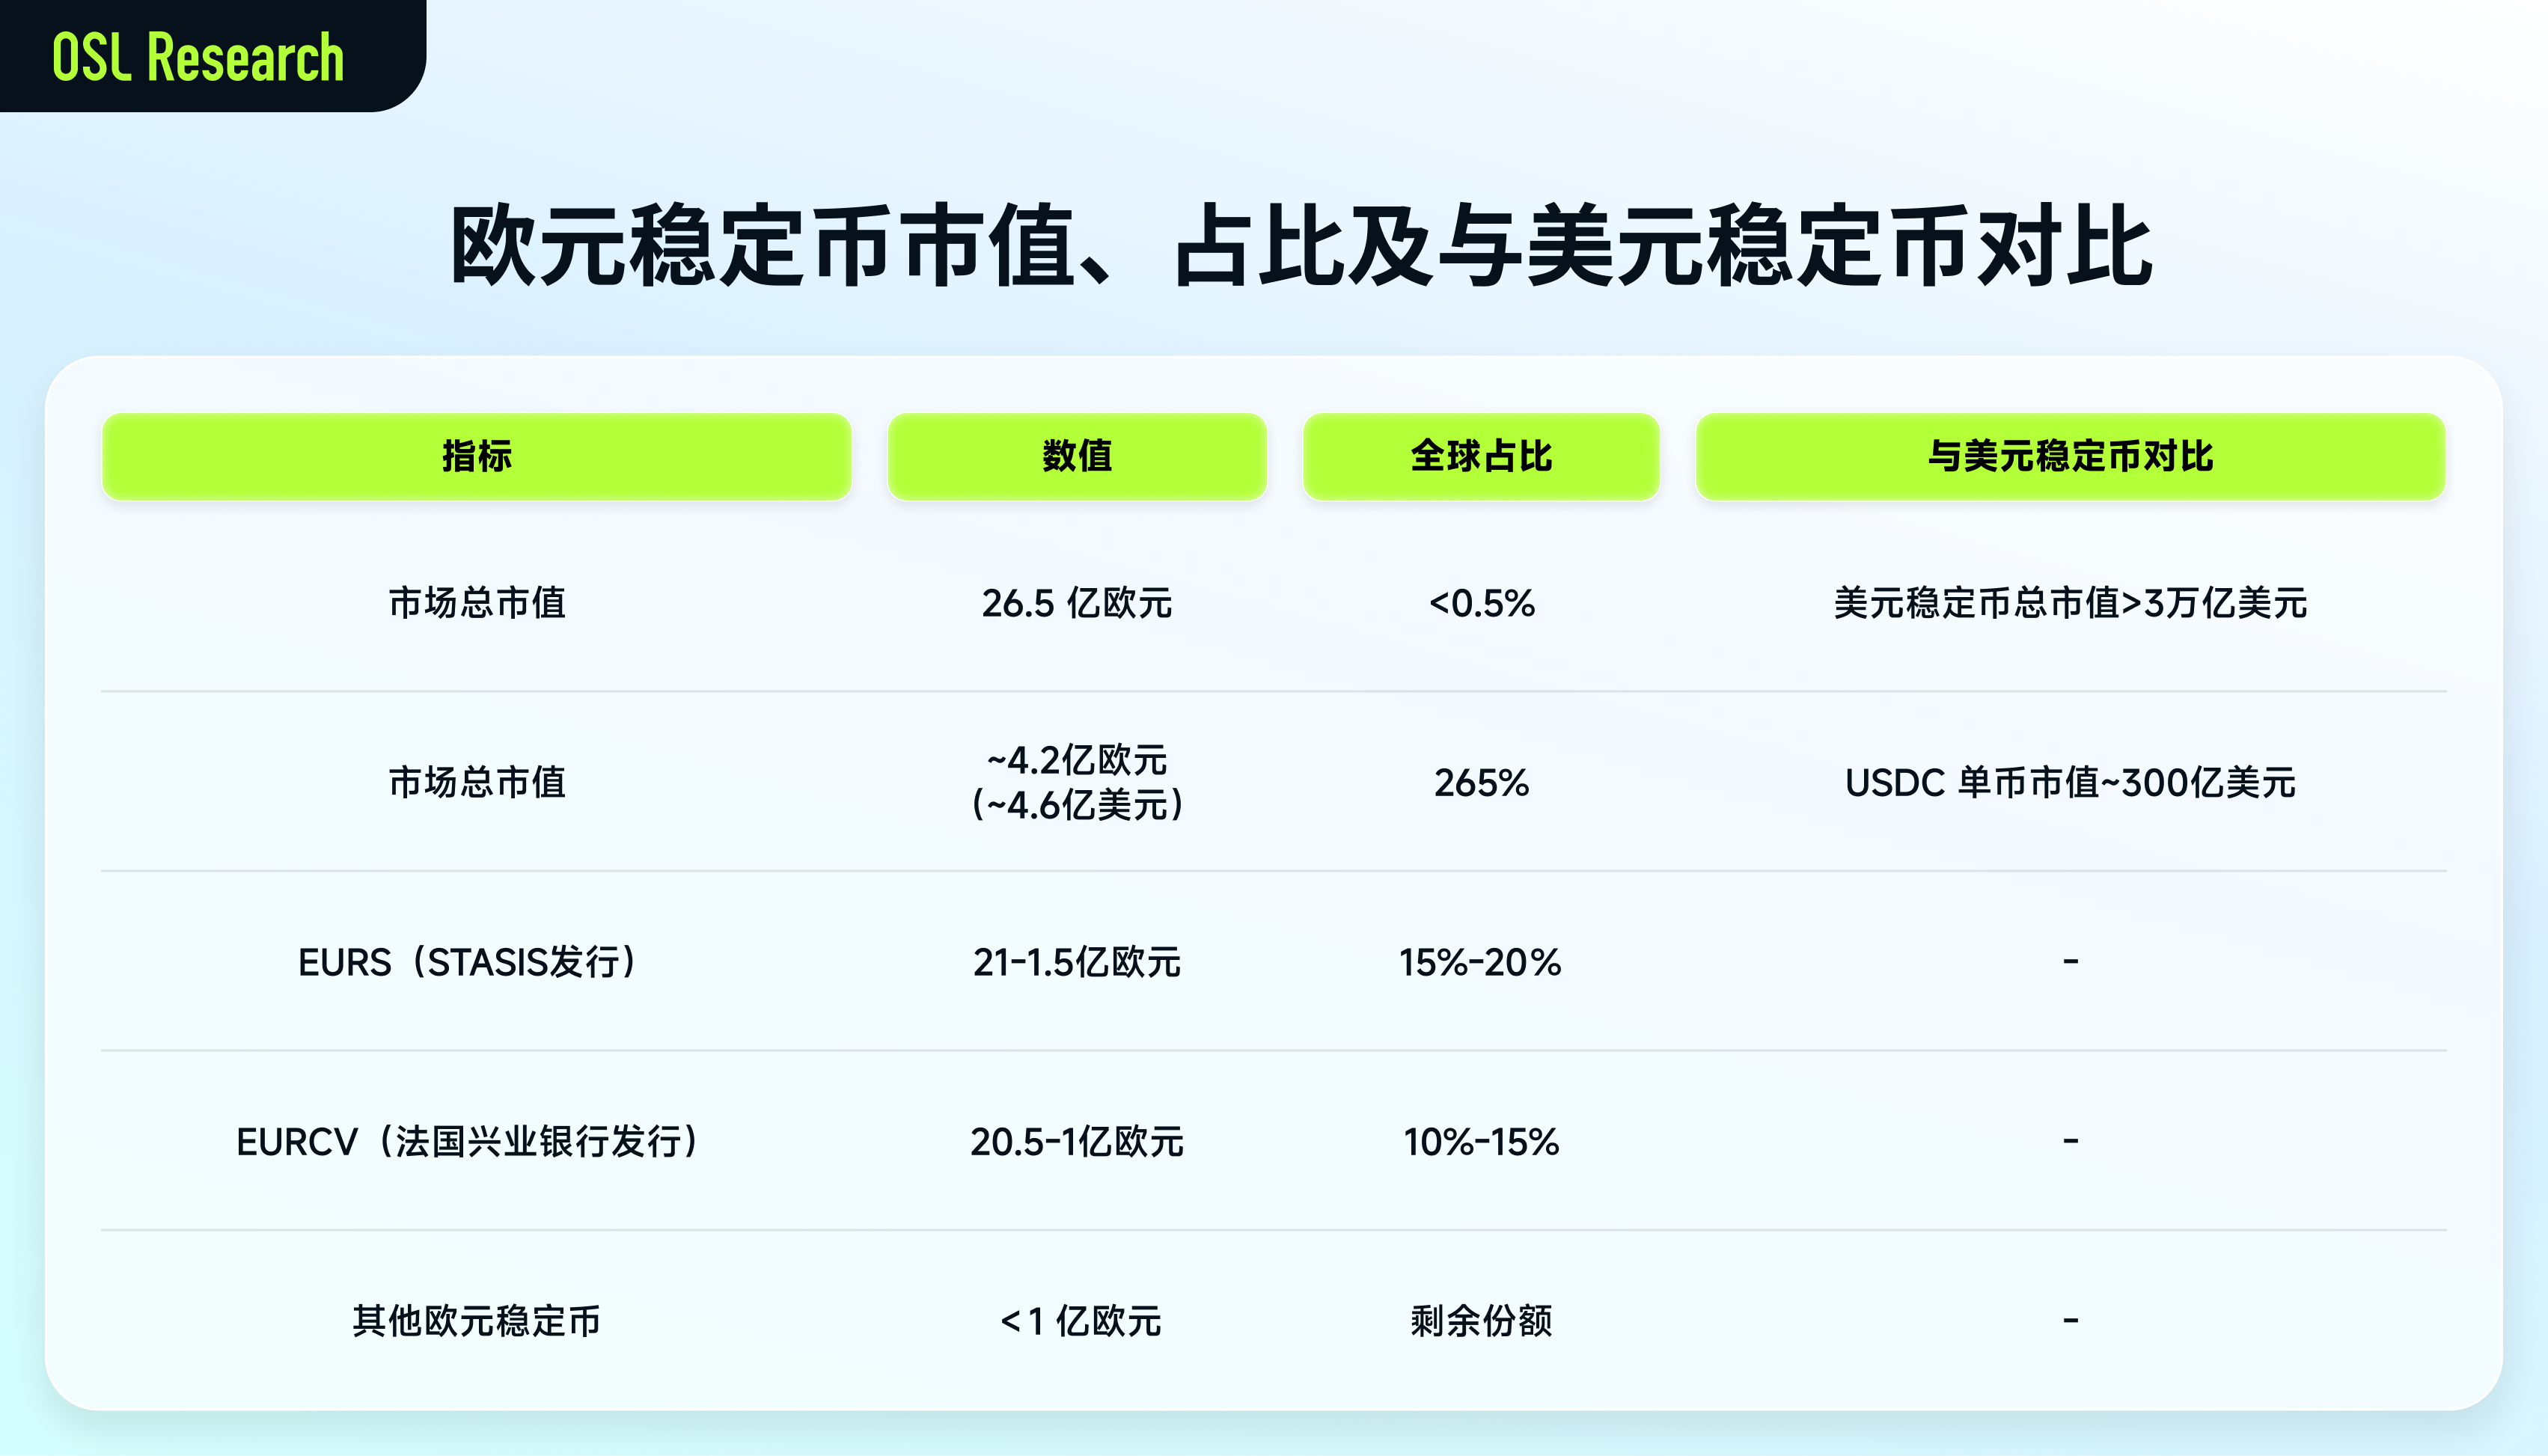
(图2 欧元稳定币市值、占比及与美元稳定币对比)
数据来源:CoinGecko、DefiLlama
进一步从链上特征观察,欧元稳定币的应用场景、用户结构与流动性状况也反映出当前市场的真实状态:
公链分布:以太坊(Ethereum)与 Base 链合计占比约 60%,主要承接 DeFi 与机构结算需求;Solana、Avalanche、Stellar 等高吞吐公链占比 40%,侧重高效跨境转账场景。
交易结构:2025 年全年链上交易额突破 80 亿欧元,交易高度集中于 DeFi 流动性池与 RWA 代币化结算协议,零售交易占比极低。
持有结构:机构地址持有占比超 70%,前 10 大地址持仓集中度>50%,零售用户参与度不足 10%,呈现典型的机构主导特征。
流动性水平:核心交易对流动性池深度仅为美元稳定币的 1/1000 左右,市场深度薄弱,大额交易易产生显著滑点,制约机构大规模参与。
通过上述数据,我们可以判断出, 在MiCA 法规落地后,欧元稳定币市值实现阶段性增长,合规基础与机构认可度显著加固。但从整体发展水平看,市场规模、流动性与普及度仍处于早期阶段,距离规模化、常态化应用仍有较大提升空间,也为后续银行系稳定币入场与 RWA 场景渗透预留了广阔潜力。
在此背景下,欧元稳定币的增长主要依托 RWA 代币化的核心牵引、MiCA 监管的合规催化及机构采用需求的持续提升三大核心因素协同发力,共同推动市场突破发展瓶颈,实现稳步增长。
核心引擎:RWA 代币化的规模化推进
欧元稳定币的核心价值的在于为债券、基金、房地产等真实世界资产(RWA)提供 T+0 实时结算通道,解决传统结算周期长、成本高、透明度低的痛点,同时依托 DeFi 生态实现 5%-10% 的年化质押收益,显著高于欧元区传统银行存款利率(<2%)。典型案例包括法国兴业银行利用 EURCV 开展机构级债券代币化结算、贝莱德在欧元区 RWA 基金试点中采用合规稳定币完成认购赎回。据 BCG 预测,2026 年全球 RWA 市场规模超 4000 亿美元,欧元区渗透率潜力达 10%-20%,2025 年欧元稳定币在 RWA 结算领域的份额同比增长约 200%,需求增长势头强劲。
关键催化:MiCA 监管框架的全面落地
MiCA 法规的落地为市场带来合规红利,同时加速行业洗牌,推动市场向规范化、机构化转型。正面来看,其明确了稳定币法律地位,要求 1:1 足额储备、定期审计等,提升市场透明度与机构信任度,EMT 许可制度也降低了合规发行门槛;负面来看,数百万欧元的年均合规成本形成准入壁垒,导致小型非合规项目退出,行业集中度提升。核心变量为 Qivalis 银行财团(11 家欧洲主流银行组成,总资产超 4.5 万亿欧元)计划 2026 年下半年推出 MiCA 合规稳定币,首年发行超 50 亿欧元,将显著提升市场流动性与合法性,加剧行业竞争。
需求支撑:机构采用的持续提升
欧元区机构对稳定币的采用需求持续释放,核心源于三大驱动:一是跨境结算成本降低 30%-50%、结算周期从 T+2 缩短至实时(德意志银行试点数据);二是全球汇率波动下,欧元区企业对冲美元依赖的需求上升,稳定币跨境贸易结算占比从 2025 年 5% 升至 2026 年 10%;三是合规确定性与收益率优势叠加,持续吸引机构资金流入,支撑市场规模增长。
尽管欧元稳定币市场增长潜力显著,但仍面临数字欧元挤压、市场垄断、流动性风险等多重挑战。欧洲议会已高票通过数字欧元相关立法(投票结果 429:109),数字欧元项目目前已进入技术准备阶段,预计 2029 年正式发行。数字欧元作为央行数字货币(CBDC),具备法定货币地位,其离线支付、隐私保护等功能高度适配零售支付场景,一旦推出,大概率将垄断欧元区零售稳定币市场,迫使私人发行的欧元稳定币向机构批发、RWA 结算等细分领域转型。
但数字欧元的技术标准化进程(如接口规范、隐私协议、离线支付技术等),也可为私人稳定币提供互操作性基础,双方可在机构结算、跨境支付等场景开展合作,形成“CBDC+私人稳定币”的协同发展格局,而非完全对立。在 MiCA 监管深化、数字欧元布局推进的行业背景下,欧元稳定币市场参与者呈现多元化发展态势,不同类型主体基于自身资源禀赋,形成了差异化的发展路径。基于此,我们选取银行系、私人系等核心参与者,系统拆解其发展模式、核心优势与潜在瓶颈,为各类市场主体的布局决策提供实操参考。
Qivalis: 银行财团稳定币(即将推出)
Qivalis 是由 11 家欧洲主流银行联合发起的稳定币项目,核心成员包括 ING、UniCredit、KBC、Danske Bank、DekaBank、SEB、CaixaBank、Banca Sella、Raiffeisen Bank International 等,由荷兰央行负责监管,定位为机构级批发结算稳定币。该项目完全符合 MiCA 法规要求,计划于 2026 年下半年正式推出,首年发行规模目标超 50 亿欧元。其核心优势在于依托成员银行的资金实力与机构网络,可快速对接欧元区企业、金融机构的结算需求,大幅提升市场流动性与行业合法性;但同时,其定位偏向传统金融机构,可能在技术创新与 DeFi 生态集成方面存在不足,对现有私人稳定币的冲击主要集中在机构结算领域。
Circle: EURC
EURC 由 Circle 公司发行,是目前欧元稳定币市场的龙头品种,市值占比约 65%,核心优势在于:一是多链部署,覆盖以太坊、Base、Solana 等主流区块链,适配不同场景需求;二是合规性完善,每月开展第三方储备审计,具备机构级托管支持,符合 MiCA 法规要求;三是生态集成度高,已接入全球多家交易所与 DeFi 协议,流动性相对充足。其核心瓶颈在于,MiCA 法规实施后增长速度有所放缓,主要依赖交易所交易与 DeFi 生态集成,在机构级批发结算领域的布局相对滞后,未来面临银行财团稳定币的直接竞争。
Societe Generale: EURCV
EURCV 由法国兴业银行发行,定位为“专精型”机构稳定币,主要聚焦于机构私募基金、债券代币化结算等细分场景,虽市值规模较小(约 0.5-1 亿欧元),但交易量相对较高,体现了“专精而非广覆盖”的发展策略。其核心优势在于依托母行的金融资源,深度绑定机构客户需求,合规性与安全性具备较强保障;不足在于生态覆盖较窄,流动性相对有限,难以形成规模效应,且对母行资源的依赖性较强,自主拓展能力有待提升。
展望未来,随着MiCA监管框架的持续深化与落地细化,合规化将成为行业发展的核心底色,银行系稳定币的批量入场将重塑市场竞争格局,推动市场流动性与机构认可度实现质的提升;而RWA场景的持续渗透,将进一步释放欧元稳定币的核心价值,推动其从“结算工具”向“资产配置载体”升级。同时,行业发展仍需警惕数字欧元落地后的场景挤压、银行财团垄断带来的创新抑制,以及流动性不足、技术安全等潜在风险,唯有通过差异化场景布局、强化合规运营能力、深化技术创新与跨主体协同,才能推动欧元稳定币市场实现高质量、可持续发展,逐步构建起与欧洲数字金融主权相匹配的稳定币生态,在全球数字资产竞争中占据重要一席之地。
免责声明及披露
1. 文件性质
本文件(“本文件”)由 OSL 内部人员仅为信息参考目的编制,不构成投资、法律、税务或任何其他专业意见,亦不应作为此类意见依赖。未经 OSL 事先书面许可,本文件的任何部分不得以任何形式复制、散布或传送予任何第三方。本文件不构成要约、招揽、营销材料、产品披露文件或法律文件,亦不构成任何具有约束力的合同或承诺基础。本文件仅用于呈现 OSL 对行业的观察与战略性见解,不代表 OSL 的官方立场、策略或决定。撰写者并非独立研究分析师,本文件亦不构成适用法律或法规所定义的“投资研究”。因此,本文件并未按照旨在确保投资研究独立性的法规要求进行编制,亦不受任何发布前交易限制的约束。
2. 不得依赖声明
本文件所载信息、观点及分析基于公开资料及 OSL 内部判断,并未考虑任何接收人的个人目标、财务状况或需求。本文件不构成任何个人推荐,也不构成购买、出售或进行任何金融工具、产品或服务的邀请或招揽。接收人应在作出任何投资或其他决定前,结合其个人情况、目标、经验及财务资源,咨询其自身的独立顾问。所有投资均涉及风险;价值可能波动,投资者可能收回少于原始投资金额。过往表现并不代表未来结果。
3. 信息准确性、完整性及局限性
本文件基于 OSL 认为可靠的信息编制,但 OSL 并未对其准确性、完整性或公允性进行独立验证。尽管已采取合理注意确保内容不虚假或具误导性,OSL 对内容的准确性、完整性、公允性或合理性不作任何明示或暗示担保。对于文件引用之第三方信息造成的任何错误、遗漏或依赖后果,OSL 不承担责任。任何所述工具、主体或策略的表现可能受到市场、监管、技术或其他因素重大影响。
4. 前瞻性声明
本文件可能包含前瞻性声明,该声明涉及已知及未知风险、不确定性及其他因素。实际结果、表现或成效可能与明示或暗示的陈述存在重大差异。OSL 无义务更新、修改或撤回任何前瞻性声明。
5. 利益冲突披露
OSL、其关联方及员工可能持有本文件涉及资产或主体的头寸或参与相关交易。文件撰写人员或相关人员可能因 OSL 业务表现而获取与此相关的薪酬。OSL 已实施相关政策和程序用于识别及管理潜在利益冲突。
6. 知识产权及使用限制
本文件受版权保护,仅供指定接收人内部使用。接收人可存储、展示、分析、修改、重格式化及打印本文件供内部用途,但未经 OSL 事先书面同意,不得:
转售、再分发或商业使用本文件;
逆向工程、提取或制作衍生作品,包括用于训练或应用于机器学习/人工智能系统;
发布或传送本文件予第三方。
7. 责任限制
在适用法律允许的最大范围内,OSL 及其关联方、高级人员、员工及代理人不就使用、依赖或解释本文件而引起或与此相关的任何直接、间接、附带性、后果性或特别损害承担责任,包括但不限于:
利润损失;
业务中断;
数据损坏或丢失;
声誉损害。
8. 全球分发说明
接收人应自行确保遵守适用的当地法律。本文件在某些司法辖区的分发可能受到限制。接收人须确保本文件不被分发予任何依法不得接收本文件的人或实体。
更多主题
更多主题
最新发布
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
XRP Ledger's $1.1 billion stablecoin expansion and new lending protocol foundation face an immediate stress test as XRP price swings 30% monthly.
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
Standard Chartered's $0.325 price target on Sky's governance token applies bank-style valuation to on-chain credit infrastructure, but the forecast depends on USDS adoption and borrowing expansion that remains nascent.
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
The SEC's proposed crypto custody rewrite entered White House review on August 25, 2026, leaving U.S. institutional frameworks unresolved while banks and custodians position services under divergent national rule stacks.
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
India's $100M Bond Tokenization: A Rights Structure Stress Test
SEBI's Demat 2.0 pilot issued over $100 million in tokenized bonds using digital rupee settlement, but its phased rollout from institutional pilots to secondary trading and retail access tests whether off-chain...
India's $100M Bond Tokenization: A Rights Structure Stress Test
Kraken installs Nasdaq surveillance at $21 billion valuation
Nasdaq's venture arm agreed to invest $100 million in Payward, Kraken's parent company, at a $21 billion valuation.
Kraken installs Nasdaq surveillance at $21 billion valuation
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
The CLARITY Act's revised DeFi registration requirements and unresolved ethics provisions reveal that U.S. crypto infrastructure is being built on contested political ground.
Armstrong Says Crypto Wins Either Way. The Bill Doesn't Say Why.
为你精选
更多主题
更多主题
