稳定币周刊 第二十二期:欢迎来到“特朗普度假村”

数据截至2026年8月19日
欢迎阅读《稳定币周刊》第22期。订阅即可获取每周十分钟摘要,聚焦对机构与企业最具参考价值的信号。
I. 一周稳定币支付数据
稳定币市场概览
总供应持平:截至8月19日,全球链上稳定币供应量为US$3,114亿(覆盖157种代币),过去30天小幅下降0.5%。
链上活动全面反弹:日均转账量为US$2,069亿(环比+43.7%),日均交易笔数达6,320万(环比+8.1%),日均活跃地址为460万(环比+1.6%)。三项活动指标同时转正,扭转了持续数月的下行趋势。
稳定币交易概览
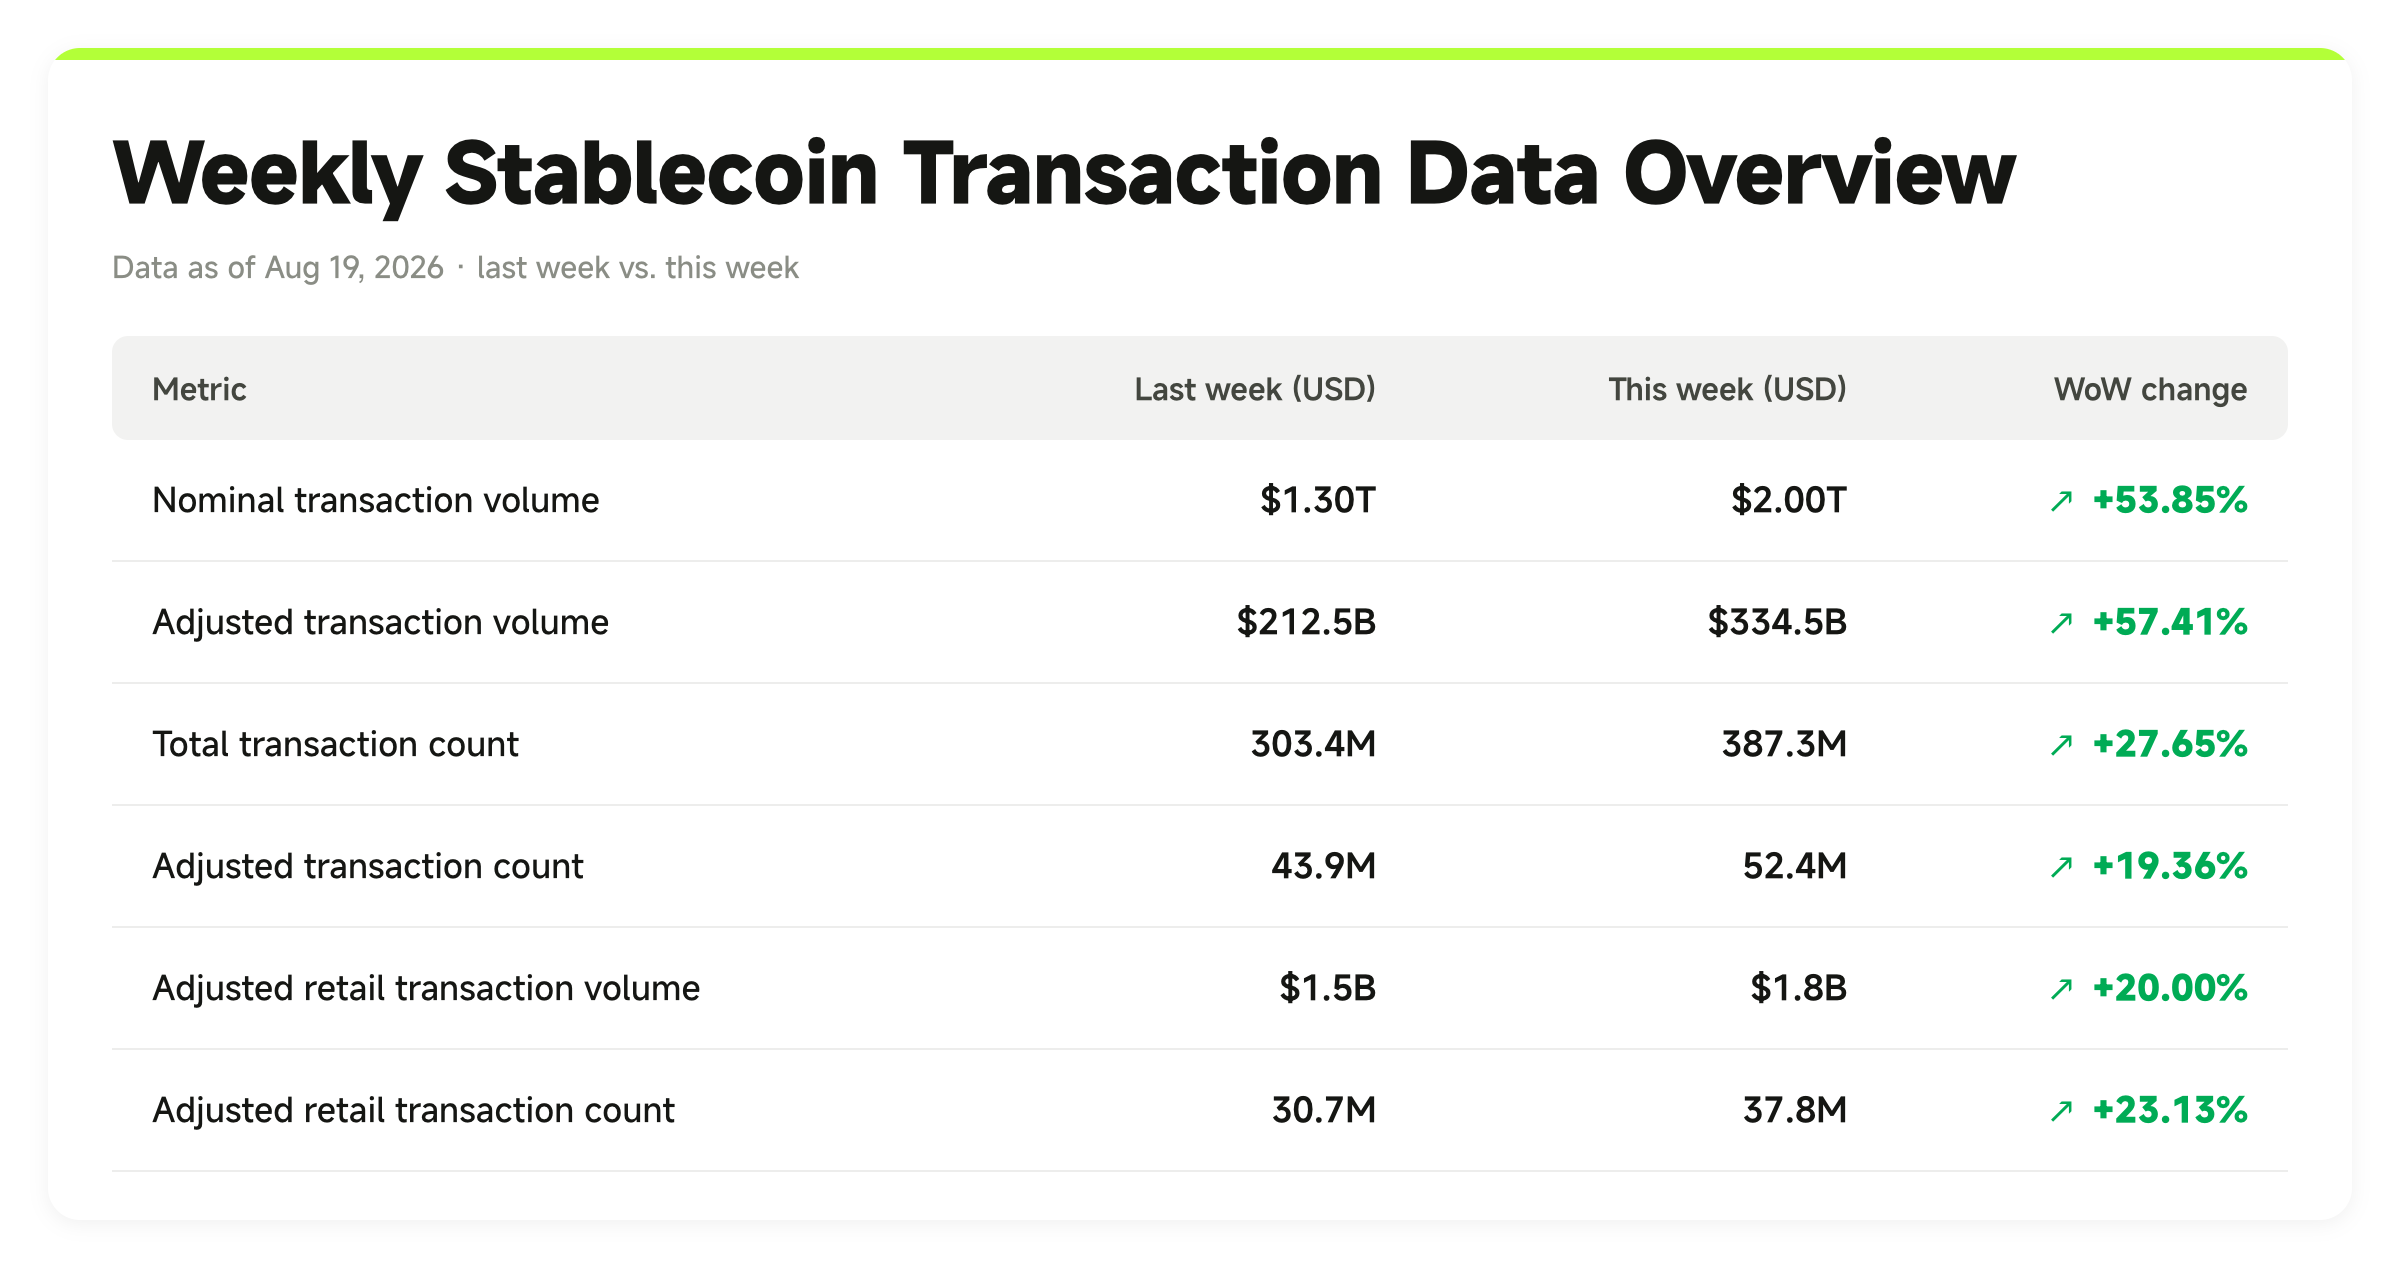
调整后交易量占比16.7%:过去七天,名义交易量达US$2.0万亿,调整后交易量为US$3,345亿(占名义交易量16.7%);总交易笔数为3.873亿,调整后交易笔数为5,240万。
高频小额零售使用:调整后零售交易量约US$18亿(占调整后总交易量0.5%),交易笔数达3,780万(72%占调整后总交易笔数)。
周环比:名义与实际结算同步反弹
六项核心指标全面上行:截至8月19日,名义与调整后交易量、交易笔数以及零售交易量和笔数均出现反弹,为近几周来首次所有指标同步扩张。
放量不失质:名义交易量周环比增长53.8%,调整后交易量飙升57.4%,实际结算增速略超名义。本周调整后/名义比率为16.7%,与上周16.3%基本持平。此次扩张并非纯粹由非结算噪音推动,实际经济交付同比例增长——与上周“名义飙升、实际结算持平”的格局形成鲜明对比。
结构分析:实际交付伴随放量,零售占比进一步攀升
实际结算同步跟进是关键信号:不同于上周名义交易量飙升而实际结算持平的格局,本周调整后实际交易量(+57.4%)与名义交易量(+53.8%)同步扩张,调整后/名义比率保持稳定。链上活动的回升不再局限于非结算噪音;实际经济交付同步扩张,交易量增长的整体“质量”较上周明显回升。
哑铃结构持续,零售占比升至72%:哑铃结构未变,按笔数以小额零售交易主导、按金额以大额机构交易主导。实际零售交易约占调整后实际交易笔数的72%(上周为67%),而零售交易量仅占调整后实际交易量约0.5%。高频小额活动进一步走强,交易金额仍由机构交易主导。
月度与周度数据共振确认趋势:根据Artemis 30天指标,日均转账量(+43.7%)、日均交易笔数(+8.1%)和日均活跃地址(+1.6%)同时转正,与周度全面扩张方向一致。同期总供应仍小幅下降0.5%,表明此次反弹代表的是交易活动增加而非供应端扩张;交易量和实际结算的上行动能能否持续,仍需进一步观察。
数据来源:Artemis、Visa、OSL Research
定义:调整后数据剔除了套利、资金调拨、做市商往返交易等噪音。Visa将单笔交易低于US$250归为零售,US$250及以上归为非零售。
II. 一周稳定币支付与基础设施要闻
发牌的那只手,也是收走筹码的那只手。
1. OCC有条件批准特朗普关联稳定币公司申设联邦信托银行
8月14日,美国货币监理署(OCC)有条件批准World Liberty Trust Company(WLTC)组建一家专营稳定币业务的全国性信托银行。由于特朗普家族持有WLTC关联公司World Liberty Financial(WLF)38%的股权,该决定引发强烈政治争议。
WLTC获得最终运营批准后,将承接USD1的铸造和托管。USD1是一种白标稳定币,目前由BitGo Bank & Trust发行、WLF分销,市值超过US$40亿,为全球第五大稳定币。
2. 美国财政部拟规则界定支付稳定币的“发行”与“销售”
8月17日,美国财政部发布拟议规则制定通知,依据《GENIUS法案》第3条,寻求界定何为“在美国发行支付稳定币”以及向美国境内人士“要约或出售”稳定币,公众评议期60天。
根据拟议框架,当发行人或铸造资产的初始接收方位于美国境内时,该稳定币即视为在美国发行;发行人须持有联邦或州级牌照。
该规则还将把任何引导或建议买方规避地理位置检测或限制机制的加密资产服务提供商视为在美国管辖范围内进行销售。若相关代币不是《GENIUS法案》下的持牌支付稳定币,此类行为即构成非法销售。
3. FASB提议允许企业将合格稳定币归类为现金等价物
8月18日,美国财务会计准则委员会(FASB)发布拟议会计准则更新,首次允许合格稳定币在美国公认会计原则(US GAAP)下被归类为现金等价物。
该提案公众评议期约三个月,截止日期为11月19日。如最终通过,持有合格稳定币的企业可将其与国库券和货币市场基金一同列报在资产负债表的“现金及现金等价物”项下。目前企业持有的稳定币被记为“其他数字资产”,不纳入流动性比率计算。
4. SEC首创数字资产合法募资路径
8月18日,美国证券交易委员会(SEC)发布题为“加密资产监管”的拟议规则,首次为“以投资合同方式出售的非证券类加密资产”提供证券注册豁免。根据美国证券法,投资合同属于证券的一种,但代币本身从未被明确归类为证券。由于缺乏可操作的注册框架,通过投资合同安排销售代币却未按该类别注册的项目长期面临SEC执法风险。
SEC主席Paul Atkins表示,国会立法仍不可或缺,因为机构制定的规则可能被“未来的流氓监管者”推翻,而持久的立法将保护本届委员会正在构建的框架。SEC将继续支持国会推动《CLARITY法案》送交总统签署。
5. 特朗普呼吁国会通过“公平版”《CLARITY法案》
8月19日,美国总统特朗普在白宫会见数字资产行业高管和金融监管机构负责人,表示国会必须通过“公平版《CLARITY法案》”,以确保美国在创新和全球竞争中的领导地位。参议院定于2026年9月15日举行程序性投票,决定该法案能否进入最终表决,若通过这一关卡,最终表决预计将顺利通过。
Coinbase首席执行官Brian Armstrong在会上表示,即将举行的参议院投票是最重要的下一步。与会者包括主要加密和传统交易所、稳定币和区块链公司、风险投资机构和行业协会的负责人,以及SEC和CFTC官员。
传统银行因反对法案中的稳定币收益条款而与白宫关系紧张,此次未获邀请出席。
本周简讯
8月13日,花旗集团首席执行官Jane Fraser接受Fox Business采访时表示,花旗将继续推动修改《CLARITY法案》的稳定币奖励条款,但希望法案最终能通过,称其对美国金融体系将大有裨益。她警告,若允许稳定币支付类似存款利息的奖励,可能侵蚀中小银行的资金基础,削弱其在农村社区的放贷能力。
8月13日,Tether表示毕马威美国(KPMG US)已完成对USDT发行人Tether International, S.A. de C.V.的首次全面独立审计,覆盖其2025年财务报表,并出具无保留意见。
8月13日,欧洲央行发布最新企业现金使用调查,覆盖21个欧元区国家的8,205家企业。仅0.2%的在线卖家接受数字资产或稳定币支付;实体销售点的接受率仅为1%。现金和银行卡仍是欧洲主要支付方式,而移动支付接受率从2024年的36%显著上升至2026年的68%。
8月13日,新加坡跨境支付基础设施独角兽Thunes宣布集成Circle符合MiCAR规定的欧元稳定币EURC。其Direct Global Network的合格成员现可使用EURC进行跨境欧元预融资,支持在Ethereum、Solana、Base和Stellar上全天候结算。
8月13日,彭博报道称美国新型银行Chime正在探索在其消费者银行应用中添加稳定币钱包功能,允许用户在无需开设单独账户的情况下收发稳定币。稳定币基础设施公司Rain是Chime接洽的解决方案提供商之一;Chime也是Open USD稳定币联盟的签署方。
8月14日,《华尔街日报》报道PayPal与Stripe及私募股权公司Advent International重启收购谈判,出价高于此前每股US$60.50(对应估值约US$530亿)的报价。新交易可能在数周内达成,但能否最终成交尚无保证,且此次并购可能触发美国和欧洲的严格反垄断审查。
8月14日,彭博报道稳定币卡发行商RedotPay已将原计划于2026年进行的美国IPO——此前目标估值超US$40亿、融资超US$10亿——推迟至2027年或更晚。延期据报源于Binance对RedotPay创始人提起的约US$4.73亿诉讼,以及公司在多个司法管辖区的牌照申请尚未完成。
8月20日,OSL集团宣布其运营的企业级合规稳定币USDGO上线美国合规交易平台Kraken,开通USDGO/USD现货交易对,提供USDGO兑美元直盘流动性;机构数字资产托管平台Ceffu亦于同周接入USDGO,为其提供第三方独立托管服务。Circle亦宣布USDC在OSL管理的StableHub稳定币枢纽上流通规模已突破2亿美元。
III. 分析师深度
欢迎来到“特朗普度假村”
规则制定者与规则受益者之间的重叠,从未在一条如此崭新的赛道上被如此清晰地公开展示。
度假村尚未竣工,但霓虹灯已经点亮。保安还没招来,VIP套房的钥匙却已交给了老板的亲属。前台仍在争论接受哪种筹码,而隔了好几层楼的财务部——想躲也躲不开——已经在琢磨老虎机吐出来的代币算不算收入了。
这不是拉斯维加斯。这是华盛顿这一周干的事。财政部、证券交易委员会和货币监理署轮番上阵,试图为数字资产搭建一套定义与合规的官方框架。特朗普总统则站在白宫的地毯上,为一座尚无墙壁的建筑提前剪彩,并催促国会把《CLARITY法案》送到他椭圆形办公室的桌上。
乍看之下,这像是行业期盼已久的亮相派对——监管者站出来立规矩、指方向。细看之下,画面远没有那么体面。牌照已经发出门了,规则本身还在公开征求意见。裁判和明星球员坐在同一张桌子旁,商量比赛该怎么打。至于那些反对裁判判罚的死硬派,被撂在一扇尚未正式开放的门外,满腹牢骚地猜测房间里正在发生什么。
前置免责声明:本文不构成法律意见、会计指导或利益分配的路线图。但派对还没结束时,值得替那些希望在这座翻新度假村里发财的宾客问几个问题。
CFO的想象力
会计准则很少登上头条。本周是个例外。
8月18日,美国财务会计准则委员会(FASB)首次提议,合格稳定币可在US GAAP下被归类为“现金及现金等价物”。门槛不算苛刻,但也不低:持有人须能按需直接向发行人赎回固定金额现金;发行人须将隔离持有的短期高流动性资产保持在不低于流通代币总量的水平,并每年披露储备构成。
吸引力显而易见。那些已经使用稳定币结算跨境支付的企业,此前在账上找不到合适的位置安放这笔钱,只能归入“其他数字资产”——一个对流动性比率毫无帮助、审计师不太信任、银行在承销信贷时完全忽略的科目。满足那两个条件,稳定币便能与国库券和货币市场基金列在同一行。
对于真正想把稳定币当作资金管理工具的企业而言,这打开了一扇大门。稳定币余额不再需要被当作每日盯市的风险资产;它变成了现金。再加上跨周末、跨境、跨时区调拨头寸的能力,资产负债表上的流动性比率也随之改善。
最终它会成为推动真正更优财务和运营表现的火箭燃料,还是粉饰报表的链上润滑剂,还是一个让企业在审计或流动性压力测试来临时随时从链上头寸中取用的数字饼干罐——这取决于持有它的CFO的胆识、技术功底和想象力,而非规则本身。
几十年来,“现金等价物”的概念建立在一个不言自明的假设之上:信用风险趋近于零。国债有主权政府背书,大额存单有存款保险。而稳定币背后,几乎在每一个案例中,都是一家私人公司的资产负债表。
FASB给出了分类标准,但没有给出信用评级。如果某天稳定币发行人的信用恶化,一笔记录为“现金”的余额——即便它勾选了FASB隔离储备和充分披露清单上的每一个框——还配得上与真正无风险的资产并列吗?发行人自身的信用评级、放贷能力和银行间声誉又会怎样?没有人需要现在回答这个问题,也没有人找到了干净的答案。
这一切都不是FASB心血来潮。它是特朗普政府一年来推动全面改革数字资产会计处理方式的产物。某种意义上,这项提案是本周华盛顿最不显眼的动作——却是实践中最具深远影响的一步。定义合规稳定币及其发行方式固然是基础,但公路铺好之后,如果沿途没有FASB这座“加油站”,有多少司机会抛锚在荒凉的路段?
US GAAP仅覆盖按美国规则做账的企业。全球更大比例的公司——包括大量跨国企业——按国际财务报告准则(IFRS)编报,而稳定币分类已列入今年国际会计准则理事会(IASB)的议程。
谁有资格坐上牌桌
如果说FASB讲的是账本的语言,那财政部和SEC本周探讨的是一个更基本的问题:谁有资格坐下,以什么方式坐下。
8月17日,财政部发布拟议规则,界定三件事:何为在美国“发行”支付稳定币、何为向美国境内人士“要约”稳定币——通俗地说就是招揽客户——以及何为向美国境内人士“出售”稳定币。财政部划下的界线穿过的是行为,而非注册地。一家在境外注册的公司,只要其产品向美国境内人士出售,就可能落入美国管辖。指导用户伪造定位、绕过地理围栏?同样算非法销售。
从2027年1月18日起——这一日期已写入《GENIUS法案》的时间线——在美国无牌发行或销售稳定币即为违法。旅游大巴从哪个村子接的乘客无关紧要,关键是大巴开往哪里。
SEC则另开了一扇门。它首次为以投资合同方式出售的非证券类数字资产项目提供了证券注册豁免。SEC仍未回答那个悬而未决的老问题:哪些代币算证券。相反,它把论据焦点从资产本身转向了交易——即出售行为所创造的关系。一个被认定为以“投资合同”方式出售的代币,不再需要挤过一个从来不是为它设计的注册程序。
两扇门被打开。早期项目可在四年内融资最多US$500万。成长期项目每年可融资最多US$7,500万,但须披露财务状况,超过一定门槛后须提交经审计的报表。但真正值得细看的细节藏在这两扇门的后面:一个“安全港”出口。发行人若能证明其已永久停止履行投资合同所承诺的核心管理工作,该合同即告终止——SEC对该项目的管辖权也随之永远消失。
这给了牌桌上的大玩家一个前所未有的合法退出通道。一旦他们套现离场,会好心提醒跟进的小玩家也该走了吗?还是悄悄溜走,让房间里的其他人继续玩下去而不知牌桌已经变了?
这扇后门通向哪里,仍是一个未解之问。按设计,一旦数字资产脱离SEC管辖,监管权应移交商品期货交易委员会(CFTC)。但CFTC对现货市场的完整权力要到《CLARITY法案》在国会通过后才会生效。
上述一切仍为提案,尚在公开征求意见阶段,尚未最终定稿。即便规则最终敲定,谁才是真正的受益者?SEC主席Paul Atkins——特朗普白宫聚会的座上宾——利用公布这一新框架的时机一箭双雕:敦促国会通过《CLARITY法案》并将其反对者贴上“流氓”标签,同时承诺将法案”送到特朗普总统的桌上”。
《CLARITY法案》有多“公平”
一部以“CLARITY”(清晰)命名的法案,恰恰卡在了它名字所承诺的那件事上。这就是现在度假村最热闹的房间里正在争论的问题。
《CLARITY法案》承诺为数字资产提供清晰的联邦框架。特朗普本人在本周的白宫会议上催促国会通过一个“公平”版本。何为清晰、对谁公平,已成为争论的核心——而最具争议的单一问题是稳定币持有者是否应被允许仅凭持有代币就获得类似利息的收益。
银行的立场毫不含糊:对稳定币支付收益实质上是变相吸收存款,将抽走银行存款并侵蚀其维持放贷所需的资金基础。数字资产行业则称之为普通的市场竞争而已。花旗CEO Jane Fraser本周在Fox Business上正是这么说的——她希望一部“好法案”通过,但警告若不修改收益条款,银行放贷能力将受损,金融欺诈的大门也将进一步打开。
这次银行没有收到白宫的邀请。仅此一点就是一种表态——在这个新叙事中,银行扮演的是旧秩序的守门人,而非新秩序的建设者。Fraser在扭转花旗业绩并与特朗普政府建立真实信任后,并不处于公开反对法案的位置。因此银行业游说力量正在打一场更安静的仗,试图守住阵地——其中一条路线是说服来自农村州的共和党参议员在即将到来的程序性投票中投反对票。Fraser的逻辑是:如果稳定币可以支付收益,那些大银行从未涉足的小镇中小银行将看到放贷能力萎缩,当地经济也随之萎缩——而这恰恰是特朗普联盟核心的工薪阶层、MAGA选民最关切的地方。
然后还有房间里的大象。8月14日,OCC批准World Liberty Trust Company组建联邦信托银行——这家公司38%的股权属于一个与特朗普及其家族成员有关联的实体。这正处于目前笼罩《CLARITY法案》的利益冲突争论的正中央。法案中没有任何条款禁止高级联邦官员的子女支持数字资产项目,而特朗普在以总统身份推动立法的同时,其家族成员正在推进一个私营稳定币项目。唯一有权对高级联邦官员的道德违规行为进行执法的机构,是司法部——目前由特朗普自己任命的人领导。
美国的政治任命体制一直如此运作。新鲜的是——在一条未经检验的赛道上——规则制定者与规则受益者之间的重叠被如此清晰地公开展示。
准备好了吗?欢迎来到“特朗普MAGA加密度假村”。祝您住得愉快,玩得开心。
本文仅供一般信息参考,不构成投资、法律、税务或其他专业建议,也不构成要约或招揽;请阅读完整的免责声明和披露。
更多主题
更多主题
最新发布
60-Vote Hurdle for CLARITY Act Exposes Limits of Legislative Hope
The CLARITY Act's September 15 procedural vote exposes why implemented regulatory frameworks may offer institutions more operational certainty than pending U.S. legislation.
60-Vote Hurdle for CLARITY Act Exposes Limits of Legislative Hope
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
XRP Ledger's $1.1 billion stablecoin expansion and new lending protocol foundation face an immediate stress test as XRP price swings 30% monthly.
XRP Rebounds 30% Then Slips: DeFi Infrastructure Faces Volatility Exam
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
Standard Chartered's $0.325 price target on Sky's governance token applies bank-style valuation to on-chain credit infrastructure, but the forecast depends on USDS adoption and borrowing expansion that remains nascent.
$0.325 SKY Forecast: Valuation Model or Institutional Wish?
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
The SEC's proposed crypto custody rewrite entered White House review on August 25, 2026, leaving U.S. institutional frameworks unresolved while banks and custodians position services under divergent national rule stacks.
SEC Custody Rewrite Hits White House, Jurisdictional Gap Widens
India's $100M Bond Tokenization: A Rights Structure Stress Test
SEBI's Demat 2.0 pilot issued over $100 million in tokenized bonds using digital rupee settlement, but its phased rollout from institutional pilots to secondary trading and retail access tests whether off-chain...
India's $100M Bond Tokenization: A Rights Structure Stress Test
为你精选
更多主题
更多主题